

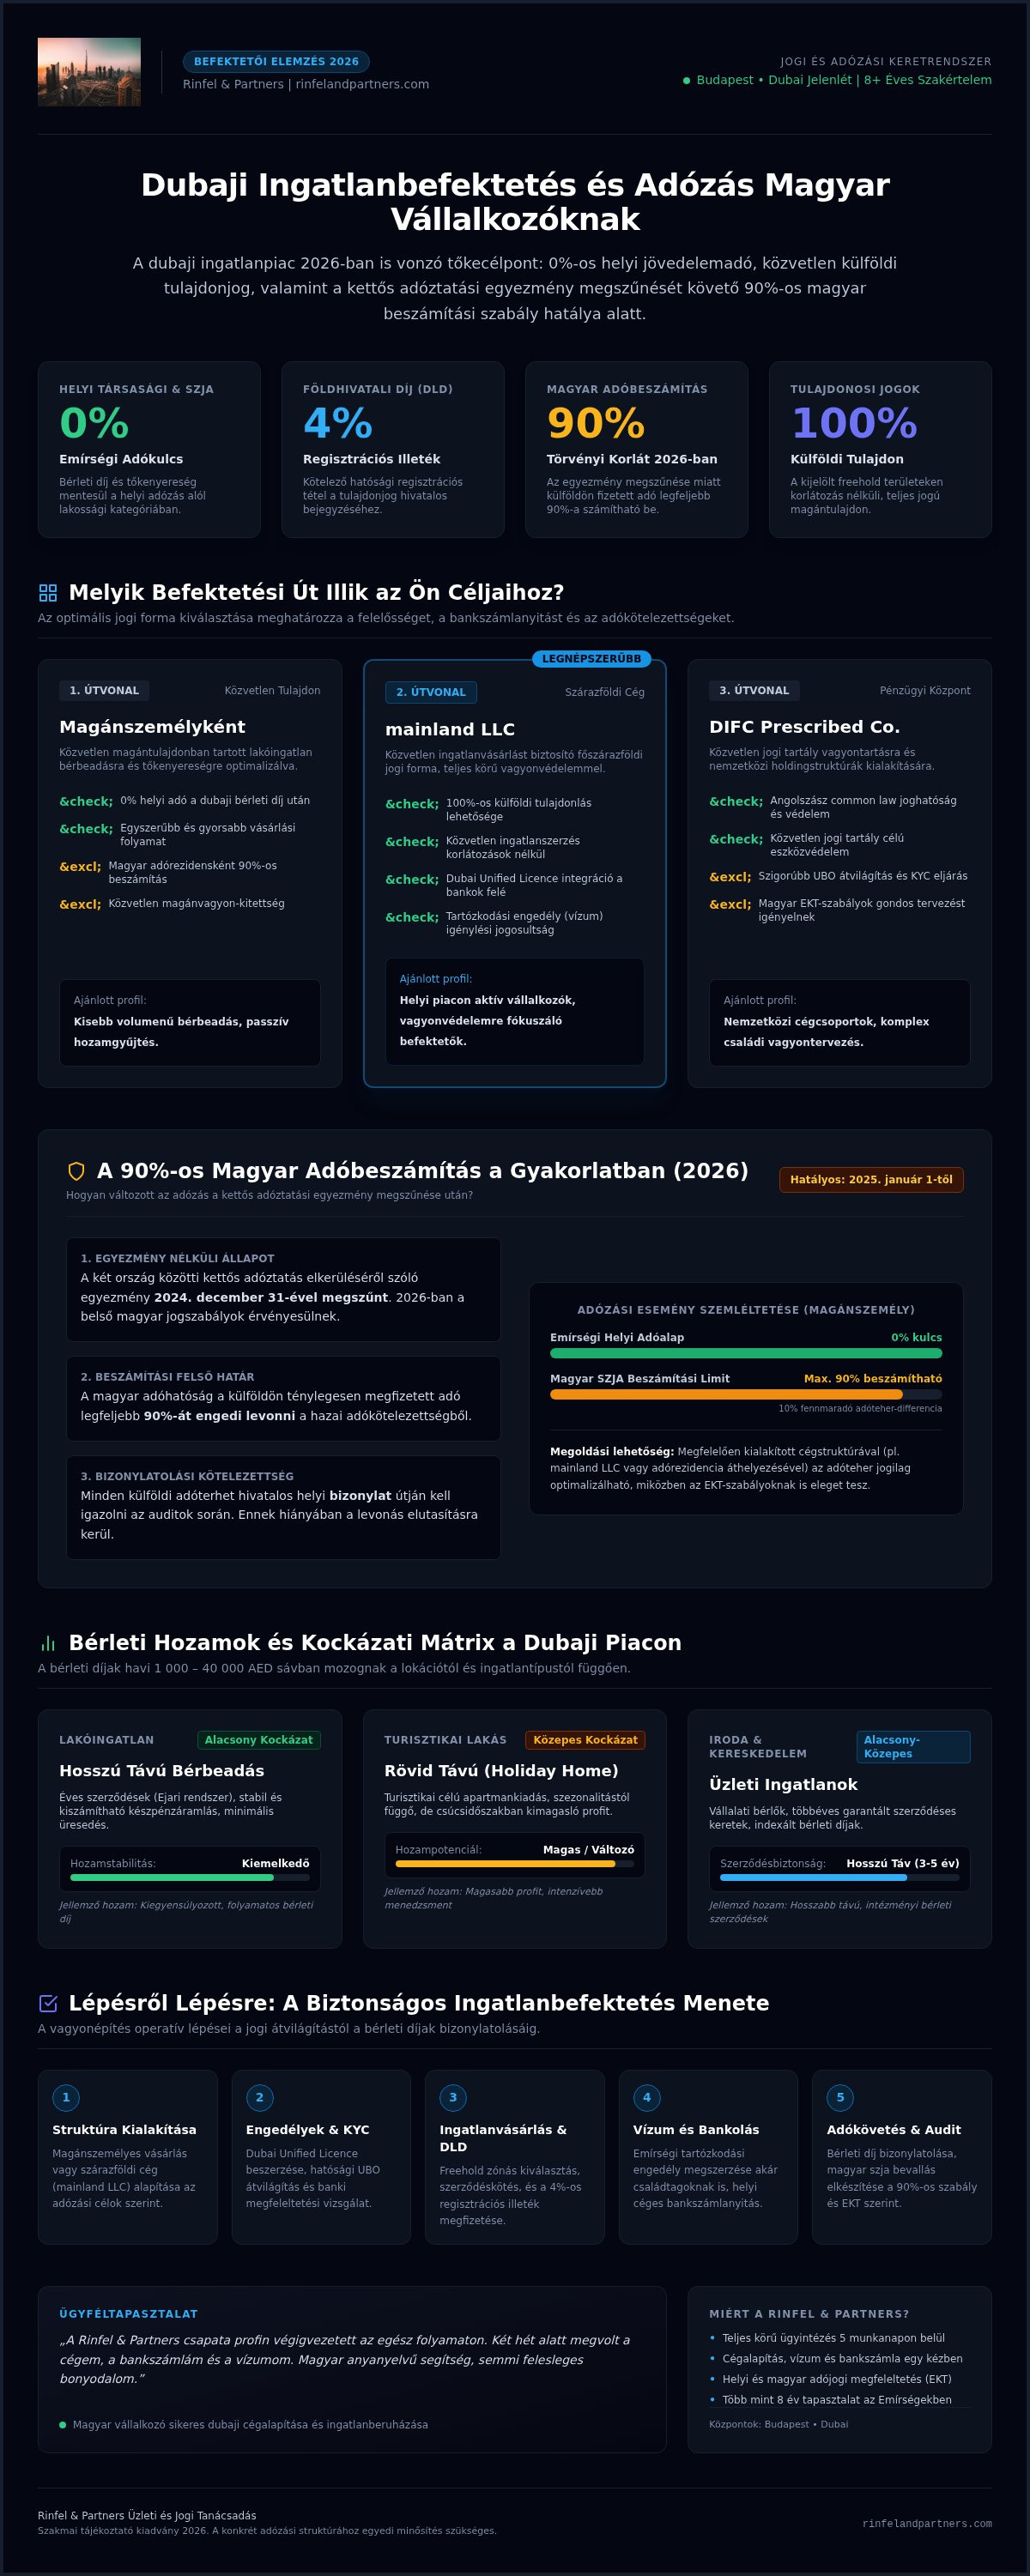
A dubaji ingatlanbefektetésből származó bérleti díj és tőkenyereség az Emírségekben 0%-os adókulccsal adózik. Magyar adóilletőségű magánszemélynél a két ország között 2024. december 31-ével megszűnt a kettős adóztatás elkerüléséről szóló egyezmény, ezért 2026-ban a külföldön megfizetett adó beszámítása a 90%-os magyar szabály szerint történik. A helyi jogszabályok teljes tulajdonjogot biztosítanak a külföldi vásárlóknak a kijelölt területeken. A döntés három pontra épül: milyen struktúrában vásárol (magánszemélyként vagy cégben), hogyan bizonylatolja a magyar beszámítást, és mekkora illetékkel, tartózkodási lehetőséggel számol.
Röviden: A dubaji ingatlanbefektetés 0%-os helyi adózás mellett, 4%-os regisztrációs illetékkel és a magyar adóbevallásban érvényesíthető 90%-os adóbeszámítási korláttal valósítható meg 2026-ban.
- A vételáron felül fizetendő 4% regisztrációs illeték a tulajdonjog bejegyzésének kötelező törvényi feltétele.
- Kizárólag a gyors tőkenövekedésre alapozni kockázatos, kivéve ha Ön a fenntartási költségekkel is számol.
- Válasszon szárazföldi cégstruktúrát, amennyiben Ön közvetlen ingatlanvásárlást és teljes körű vagyonvédelmet szeretne elérni.
- A kettős adóztatás elkerüléséről szóló egyezmény megszűnése miatt a 90%-os magyar beszámítási szabály alkalmazandó.
Melyik befektetési út illik a céljaihoz
Ha Ön dubaji ingatlant tervez, három tipikus helyzet merül fel. Helyi piacon kereskedő vállalkozóként a szárazföldi cég (mainland LLC) ad közvetlen vásárlási utat. Nemzetközi működéshez igazított tartásnál a szabadzónás keret mellett a tulajdoni láncot érdemes előre megtervezni. Magánszemélyként, bérleti bevételre optimalizálva a 0%-os emírségi kulcs mellett a magyar 90%-os beszámítást kell modellezni.
A céljainak megfelelő dubaji struktúra kiválasztása alapvető lépés a sikeres ingatlanszerzés és a hatékony adótervezés szempontjából. Ügyfeleinknél azt látjuk, hogy a helyi piacon az operatív, finanszírozási és vagyontartási célok éles elhatárolása hozza meg a várt stabilitást. A jól megválasztott befektetési forma közvetlenül befolyásolja az adminisztrációt és a későbbi terheket.
A szárazföldi cég közvetlen ingatlanvásárlást tesz lehetővé, ami a helyi piacon kereskedő vállalkozóknak ideális. Ezzel szemben a szabadzónás struktúrákhoz tartozó megoldások a nemzetközi működést támogatják. A megfelelő jogi keret kiválasztásához a cégalapítás és vízum folyamatainak pontos ismerete szükséges.
Fontos tényező a lakossági ingatlanokból származó bérleti díj, amely mentesülő jövedelemnek minősülhet a társasági adó szempontjából. Az adómentesség kis cégeknek szabályai védelmet nyújthatnak az alacsonyabb árbevételű cégek számára.
Egy korábbi ügyfél pont ezt a sorrendet járta végig: cégre, bankszámlára és vízumra volt szüksége a dubaji jelenléthez; a folyamatot magyar anyanyelvű segítséggel vitte végig, és két hét alatt lezárult az alapítás. Saját szavaival:
„A Rinfel & Partners csapata profin végigvezetett az egész folyamaton. Két hét alatt megvolt a cégem, a bankszámlám és a vízumom. Magyar anyanyelvű segítség, semmi felesleges bonyodalom.”
A munkavállalók bejelentése és az adózási kötelezettségek teljesítése a hatályba lépett jogszabályok alapján történik. A pontos bizonylat megőrzése elengedhetetlen az auditok során, a hatóságok szigorúan ellenőrzik a struktúrákat.
Bérleti hozam a dubaji piacon: hosszú táv, rövid táv, üzleti ingatlan
Mielőtt lokációt választana, érdemes a hozam jellegét a saját kockázattűréséhez igazítani. A dubaji ingatlanpiacon elérhető bérleti hozamok a választott kategóriától függően eltérőek, miközben a kockázatok kezelhetők. A hosszú távú kiadás stabilabb kiszámíthatóságot nyújt; a rövid távú bérbeadás magasabb, de ingadozó profitot hozhat. A piacra lépés előtt tekintse át a szakmai blog elemzéseit. Bővebben: Dubai cégalapítás.
A folyamatok során az adóesemény pontos azonosítása elengedhetetlen. A bérleti díj mint jövedelem a helyi adóalapig átláthatóan számolható el. Az emírségi szabályok szerint a külföldi befektető a megszerzett részesedést és az abból származó osztalékot biztonságban tarthatja. Az osztalékalap meghatározásához a hivatalos engedély megléte elengedhetetlen.
| Ingatlantípus | Kockázati szint | Várható hozam jellegzetessége |
|---|---|---|
| Lakóingatlan (hosszú táv) | Alacsony | Stabil, kiegyensúlyozott bérleti díj |
| Turisztikai lakás (rövid táv) | Közepes | Magasabb, de ingadozó hozam |
| Üzleti ingatlan | Alacsony-közepes | Hosszabb távú bérleti szerződések |
A piacon a havi bérleti díjak a lokációtól függően széles sávban mozognak 1000–40 000 AED. A döntést az határozza meg, hogy Ön stabil bérleti bevételt vagy magasabb, változékony hozamot keres.
Tipp: A piacon a bérleti díjak és árak tág határok között mozognak, ezért érdemes a lokáció és a várható nettó hozam alapján szűrni a lehetőségeket.
A 90%-os magyar adóbeszámítás a gyakorlatban
Ha Ön magyar adórezidensként dubaji bérleti díjat vagy más emírségi jövedelmet kap, a hazai beszámítás korlátja közvetlenül érinti a nettó eredményt. A magyar adóhatóság a külföldön megfizetett adó legfeljebb 90 százalékát engedi beszámítani a hazai adókötelezettségbe.
Magyarország és az Egyesült Arab Emírségek között a kettős adóztatás elkerüléséről szóló egyezmény 2024. december 31-ével megszűnt, így 2026-ban nincs hatályos egyezmény a két ország között. A beszámítás a hazai szabályok szerint, a 90%-os korláttal érvényesíthető. Ez a szabályozási korlát nem gátolja meg a hatékony vagyonépítést, mert a megfelelő struktúra kialakításával a fennmaradó adóteher törvényesen csökkenthető. A külföldi jövedelmek után fizetett adót bizonylat alapján kell igazolni.
Ha Ön ingatlant ad bérbe Dubajban, a bérleti díj utáni magyar szja megállapításánál precíz adónyilvántartás szükséges: az Emírségekben megfizetett adó a magyar közteherből nem teljes egészében, csak a 90 százalékos korlátig érvényesíthető.
A szabályosan áthelyezett tartózkodási hely vagy a minősített struktúra használata közvetlenül befolyásolja az adókötelezettséget. Amennyiben Ön céges forrásból fektet be, a céges dubaji ingatlan vásárlásánál a társasági adó és az EKT-szabályok egyaránt érintik a folyamatot.
Az emírségi jövedelmek magyarországi adózását egyéni, felkészült online konzultáción érdemes áttekinteni, így elkerülhetők a későbbi büntetések. Foglaljon időpontot a beszámítás átbeszélésére.
4% Regisztrációs illeték: mire számítson vásárláskor
A vételár mellett a regisztrációs költség az első tétel, amellyel a költségvetést érdemes felépíteni. Az ingatlanvásárláshoz kapcsolódó regisztrációs illeték mértéke négy százalék, amelyet a vásárló fizet meg a tranzakció során.
A vételáron felül fizetendő illeték az adásvétel bejegyzésének törvényi előfeltétele; ez az adminisztratív lépés a tulajdonjog hivatalos nyilvántartását szolgálja. Az eljárás során a hatóság ellenőrizhető adatokat rögzít. A tranzakció sikeres lezárása a díjak megfizetéséig függőben marad, a jogi bejegyzés pedig védelmet nyújt a befektetésnek. A kapcsolódó ügyintézés hátterét a céges bankszámla folyamataival együtt érdemes átlátni.
A vásárlást regisztrációs kártya kiállítása követi. A dokumentum tartalmazza a tulajdonos születési adatait. Ezt követően az adott emirátus illetékes hivatala véglegesíti a bejegyzést, és a megfizetett illetékekkel zárul a tulajdonjog rögzítése.
Tartózkodási engedély ingatlanvásárláson keresztül
Ha a vásárlás mellett hosszú távú ott-tartózkodást is tervez, az Emírségek ingatlanhoz kötött tartózkodási engedélye (gyakran Golden Visa néven említve) a helyi előírásoknak megfelelő ingatlanbefektetésen keresztül kérelmezhető. A folyamat sikerét a hatósági előírásoknak megfelelő előkészítés alapozza meg; a tulajdonviszonyok pontos igazolása elengedhetetlen.
- Előszerződés és regisztráció: Az ingatlanvásárlási megállapodás megkötése után az ügylet bekerül az országos hatósági nyilvántartásba.
- Kormányzati jóváhagyás: A kérelmező átesik az előírt biztonsági átvilágításon, amely a bizonylat kiállításához szükséges.
- Finanszírozási ellenőrzés: A fizetési kötelezettségek teljesítését az engedélyezett banki csatornákon keresztül igazolja a vevő.
- Operatív ügyintézés: Az orvosi vizsgálat elvégzését követően a hatóság kibocsátja a mentesülő vagy kedvezményes státuszt is rögzítő vízumot.
A sikeres eljáráshoz pontos adminisztráció kell. Egy korábbi Google-értékelés szerint:
„Very professional corporates services. Highly recommended. We received more support than from others.”
Mikor nem éri meg a dubaji ingatlanbefektetés
Kifejezetten kockázatos lehet a dubaji ingatlanvásárlás, ha Ön kizárólag a gyors tőkenövekedésre épít, vagy nem számol a helyi szabályozási és piaci ingadozásokkal.
Amire kevesen gondolnak: a fizetési kötelezettségek nem érnek véget a vételár kiegyenlítésével, hiszen a rendszeres fenntartási díjak és az adórezidens státusz változásai közvetlenül befolyásolják a hozamot. Amennyiben az emirátusi adókötelezettség vagy a lakóhely áthelyezése nem megfelelően strukturált, a magyar adózási szabályok alapján váratlan terhek merülhetnek fel.
A piaci árfolyamok ingadozhatnak, ez pedig érinti a várható nettó eredményt. A bérbeadásból származó bérleti díj vagy egyéb jövedelem adózása során a magyarországi és az Egyesült arab emírségekbeli jogszabályokat egyaránt figyelembe kell venni. A Rinfel & Partners a megfelelő jogi struktúra kialakításához ad útmutatót, hogy elkerülhetők legyenek a jogi akadályok.
Kérjen előzetes egyeztetést, mielőtt a kockázatosabb konstrukció mellett döntene.
Cégstruktúra és jogi keretek a vagyonvédelemhez
A vagyonvédelem és az adózás akkor marad kezelhető, ha a cégforma a tényleges célhoz igazodik. A megfelelő cégstruktúra kiválasztása elengedhetetlen a befektetési vagyon védelméhez. Tapasztalataink alapján a szárazföldi cég alapítása jogi rugalmasságot ad: közvetlen ingatlanvásárlást és százszázalékos külföldi tulajdonlást tesz lehetővé az Egyesült Arab Emírségekben.
A Rinfel and Partners magyar nyelven, dubaji és budapesti jelenléttel dolgozik, így egyszerre látja az emírségi és a magyar oldalt. A pontos tervezés megelőzi a későbbi jogi fennakadásokat; az elemzés kiterjed a finanszírozási háttérre és az operatív folyamatokra.
Kiemelt figyelmet fordítunk az EKT-szabályok betartására a magyar adópozíció felmérése során. A mentesülő jövedelmek behatárolása védelmet nyújt a duplán megfizetett adók ellen. Minősített szakértők segítségével a kisvállalkozások számára elérhető az adómentesség kis cégeknek jogintézménye is.
Az emírségi társasági adó hatályba lépő szabályaihoz igazodva érdemes előre felmérni a magyar adópozíciót. Ha Ön munkavállaló alkalmazását tervezi, a struktúrához igazított jogi keret átlátható működést ad.
Gyakran ismételt kérdések
Mekkora az illeték ingatlanvásárláskor?
Dubajban az ingatlan átruházási illetéke a vételár 4%-a, amelyet a dubaji földhivatal felé kell megfizetni a tranzakció lezárásakor. Ez a regisztrációs díj független a vevő állampolgárságától. A fizetési folyamatot a hatósági előírásoknak megfelelően kell lebonyolítani.
Van-e helyi ingatlanadó Dubajban?
Dubajban nem vetnek ki éves helyi ingatlanadót vagy vagyonadót a megvásárolt lakóingatlanokra. Az ingatlan bérbeadásából származó jövedelem (bérleti díj) elszámolása a helyi adójogszabályok szerint történik. Magyar adórezidensként a 90%-os beszámítási szabályt és az EKT-előírásokat is figyelembe kell venni, mivel a két ország között 2026-ban nincs hatályos kettős adóztatási egyezmény. A jogi struktúra kialakításában a Rinfel and Partners magyar nyelven, dubaji és budapesti jelenléttel nyújt segítséget.
Fizetendő nyereségadó az ingatlan eladásakor?
Az Egyesült Arab Emírségekben a magánszemélyek számára 0%-os a tőkenyereségadó mértéke az ingatlanok értékesítésekor. Cégben lévő tulajdon esetén a társasági adó szabályai és az adómentesség kis cégeknek feltételei lehetnek irányadók. Magyar adóalanyként az ellenőrzött külföldi társaságokra vonatkozó előírásokat (EKT-szabályok) is vizsgálni kell. A dubaji és a magyar oldal együttes átlátása segít a jogszabályok betartásában.
Vonatkozik ÁFA az ingatlan vásárlására?
A lakóingatlanok első értékesítése (az átadástól számított 3 éven belül) 0%-os ÁFA-kulcs alá esik az Egyesült Arab Emírségekben; a bérbeadás kezelése a helyi szabályok szerint történik. A kereskedelmi ingatlanok értékesítésére és bérbeadására a standard 5%-os ÁFA-kulcs vonatkozik. Az adókötelezettség megállapítása az ingatlan besorolása alapján történik. A tranzakciókhoz kapcsolódó hivatalos igazolás a kiállított bizonylat útján történik.
Ki vásárolhat ingatlant Dubajban?
Külföldi állampolgárok a kijelölt szabad tulajdonú övezetekben korlátozás nélkül vásárolhatnak ingatlant 100%-os tulajdonjoggal. A vásárlás történhet magánszemélyként vagy helyi szárazföldi cég útján is. Az ingatlanbefektetés bizonyos értékhatár felett lehetőséget ad tartózkodási engedély igénylésére. A tranzakciók előfeltétele a megfelelő ügyfél-átvilágítási folyamat (KYC) teljesítése.
Dubaji céljai megvalósítása 2026-ban
A dubaji ingatlanbefektetés adózása pontos tervezést igényel: a struktúra megválasztása (magánszemély vagy cég), a 90%-os magyar beszámítás bizonylatolása egyezmény hiányában, a 4%-os regisztrációs illeték és a tartózkodási engedély feltételei. Dr. Rinfel János, a Rinfel and Partners alapítója és ügyvezető partnere aktív magyar ügyvédként segíti a folyamatot. A budapesti és dubaji jelenléttel rendelkező iroda átlátható útmutatást nyújt az adóoptimalizálásban és a vízumügyintézésben.
Kérjen személyre szabott konzultációt a Rinfel and Partners szakértő csapatánál.


