

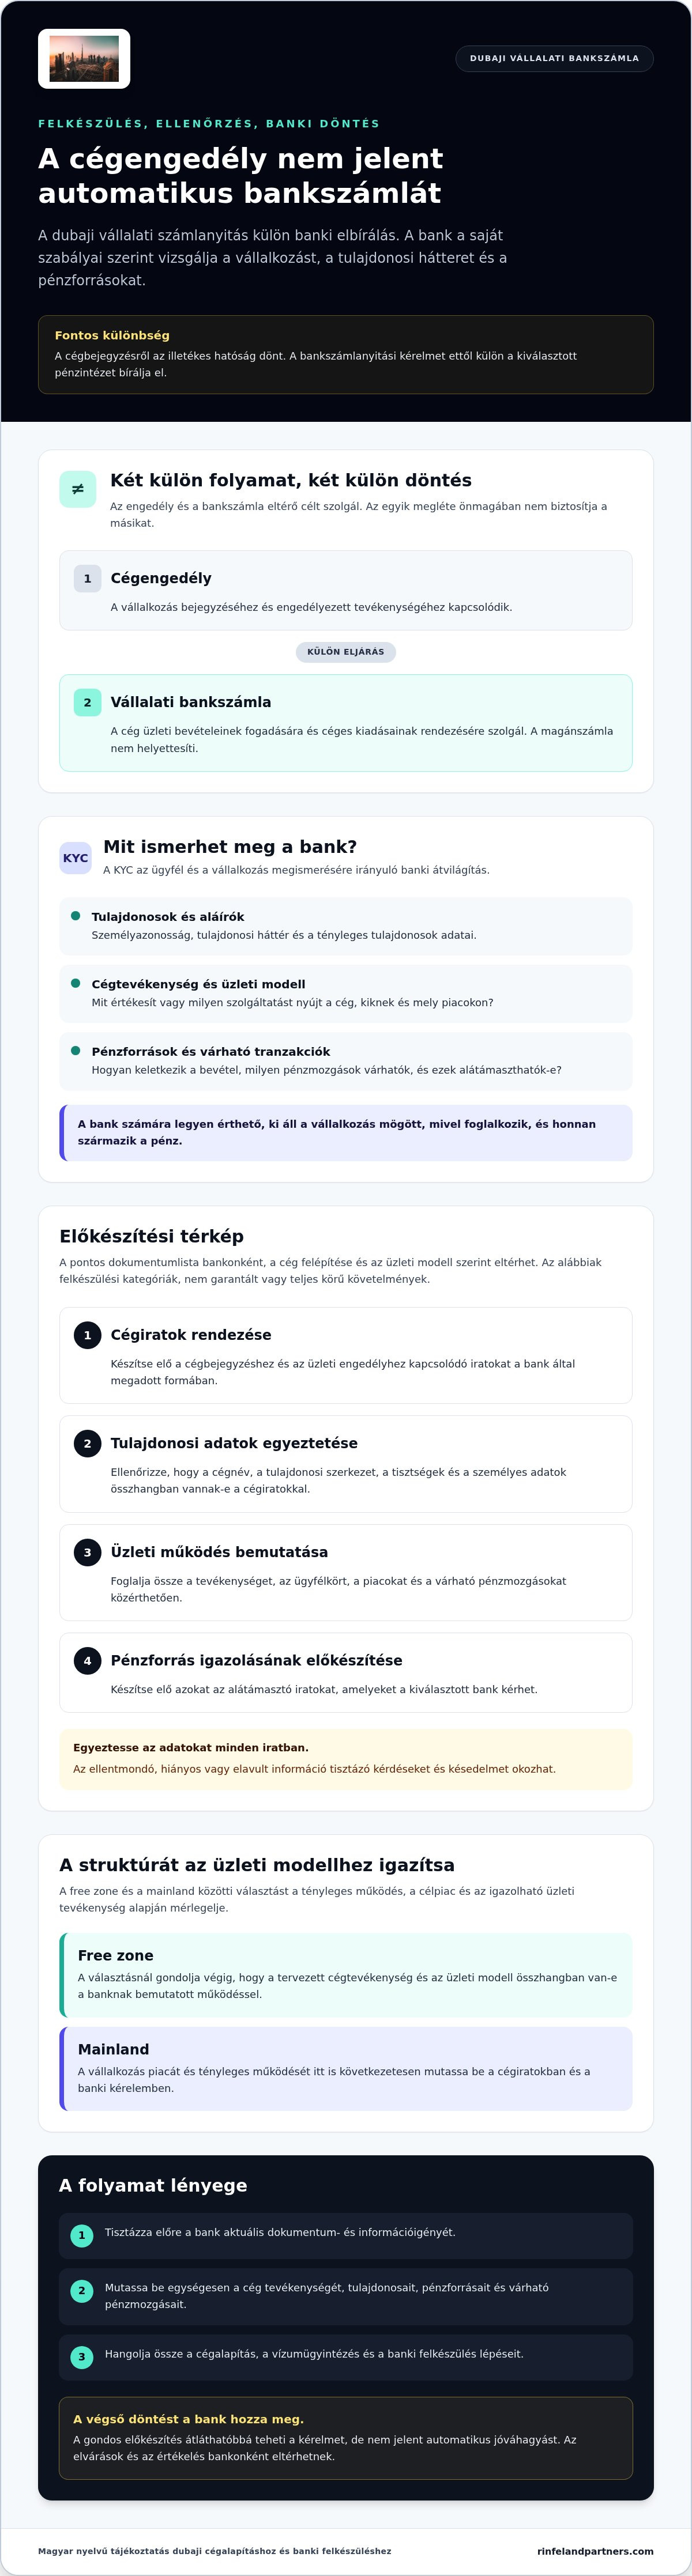
A dubaji cégengedély még nem jelent automatikusan vállalati bankszámlát. A Dubai vállalati bankszámla nyitása külön banki elbírálást igényel. A pénzintézet azt vizsgálja, hogy ellenőrizhető-e a vállalkozás tevékenysége, tulajdonosi háttere és pénzforrása. Az egymásnak ellentmondó vagy hiányos dokumentumok tisztázó kérdéseket és késedelmet okozhatnak, a kérelemről pedig a bank a saját szabályai szerint dönt.
A cégalapítás után érdemes előre tisztázni, milyen iratokat kérhet a bank, és hogyan kapcsolódik a számlanyitás a vízumügyintézéshez. A banki átvilágítás nem pusztán formai ellenőrzés: a KYC, vagyis ügyfél-azonosítás részeként a pénzintézet a tényleges tulajdonosokat és a tervezett üzleti működést is megismerheti.
A cikk bemutatja, milyen dokumentumcsoportokat készítsen elő, hogyan ismertesse következetesen a cég tevékenységét és a pénz eredetét, valamint miként függhet össze a számlanyitás a cégalapítással és a tartózkodási engedéllyel. A Rinfel and Partners magyar nyelvű támogatást nyújt az emírségekbeli cégalapításhoz, vízumügyintézéshez és bankszámlanyitási tanácsadáshoz.
Legfontosabb Tudnivalók
- A dubaji cégengedély és a vállalati bankszámla két külön eljárás, ezért a számlanyitást külön kell előkészítenie.
- A Dubai vállalati bankszámla nyitása során a bank az aktuális előírásai szerint ellenőrizheti a cégiratokat, a tulajdonosokat és az üzleti hátteret.
- Foglalja össze előre a vállalkozás tevékenységét, tervezett ügyfélkörét, pénzforrásait és várható pénzmozgásait.
- A free zone és a mainland közötti választást a tényleges üzleti modellhez, a piachoz és az igazolható működéshez igazítsa.
- A cégalapítás, a vízumügyintézés és a banki felkészülés összehangolása átláthatóbbá teheti a folyamatot, de a számlanyitásról végül a bank dönt.
Mit jelent a Dubai vállalati bankszámla nyitása, és miért külön folyamat?
A vállalati bankszámla a cég üzleti pénzügyeinek kezelésére szolgál. Erre érkezhetnek a vállalkozás bevételei, és erről rendezhetők a céges kiadások. A magánszámla ezzel szemben az Ön személyes pénzügyeit kezeli. A két számlatípus nem felcserélhető, ezért a banknak világosan mutassa be, milyen üzleti célra használná a céges számlát, és milyen tranzakciókra számít.
Céges számla és cégengedély: mi a különbség?
A cégengedély a vállalkozás bejegyzéséhez és engedélyezett tevékenységéhez kapcsolódik. A bankszámlanyitás ettől különálló folyamat: a cég létrehozásáról az illetékes hatóság dönt, a számlanyitási kérelmet pedig a kiválasztott bank bírálja el a saját ügyfél-átvilágítási szabályai szerint.
A cégengedély megszerzése tehát önmagában nem jelent banki jóváhagyást. A Dubai vállalati bankszámla nyitása során a bank azt is mérlegeli, hogy a cég tényleges tevékenysége, tulajdonosi háttere és tervezett pénzmozgásai érthetők és ellenőrizhetők-e. Már a vállalati struktúra kiválasztásakor gondolja végig, milyen piacokon és milyen üzleti modell szerint működik majd a vállalkozás, ne csak a bejegyzés feltételeire összpontosítson.
Mit vizsgálhat a bank az igényléskor?
A bank az igénylés részeként kérheti az aláírók és tulajdonosok személyazonosságának, a tulajdonosi háttérnek és a cég üzleti profiljának igazolását. A KYC, vagyis az ügyfél megismerésére irányuló eljárás során a pénzintézet képet alkothat arról, ki áll a vállalkozás mögött, mivel foglalkozik, és milyen pénzforrásokra, illetve tranzakciókra lehet számítani. A banki ellenőrzések szabályozási hátteréről az Egyesült Arab Emírségek Központi Bankja ad további tájékoztatást.
Az iratok megléte mellett az is fontos lehet, hogy az engedélyezett tevékenység, az üzleti terv és az igénylésben közölt információk összhangban legyenek. Ha például nemzetközi ügyfeleknek nyújt szolgáltatást, készüljön fel arra, hogy bemutassa, kik az ügyfelei, hogyan keletkezik a bevétel, és milyen jellegű utalásokra számít.
Az elvárt iratok és az értékelés módja bankonként eltérhet. A cégbejegyzés előtt vagy a kérelem összeállításakor ellenőrizze a kiválasztott bank aktuális követelményeit. A teljes dokumentáció és az egységes üzleti bemutatás mérsékelheti a hiánypótlás kockázatát, de a számlanyitásról minden esetben a bank dönt.
Milyen dokumentumokkal készüljön a dubaji vállalati bankszámla igénylésére?
Ne induljon ki abból, hogy létezik minden bankra érvényes, egységes iratlista. A kért dokumentumok a választott banktól, a cég felépítésétől és az üzleti modelltől is függhetnek. Az alábbi kategóriák a felkészülést segítik, nem jelentenek teljes körű vagy garantált banki követelménylistát.
Cégiratok és tulajdonosi adatok előkészítése
A bank kérheti a cégbejegyzéshez és az üzleti engedélyhez kapcsolódó iratokat, továbbá az igazgatók, részvényesek és tényleges tulajdonosok adatainak alátámasztását. Készítse elő az érintettek adatait és a vállalati dokumentumokat az adott bank által megadott formában. A Dubai Unified Licence elfogadása és felhasználási módja bankonként eltérhet, ezért erről is érdeklődjön a kiválasztott pénzintézetnél.
Az igénylésben szereplő cégnévnek, tulajdonosi szerkezetnek és tisztségeknek egyezniük kell a cégiratokban szereplő adatokkal. Az eltérő írásmód, az elavult adat vagy a nehezen követhető tulajdonosi háttér tisztázó kérdéseket és további iratkérést eredményezhet. A Világbank Doing Business jelentése háttérként áttekintést ad az Egyesült Arab Emírségek üzleti környezetéről, de nem helyettesíti a kiválasztott bank aktuális dokumentumlistáját.
Üzleti tevékenység, pénzforrás és KYC
Foglalja össze közérthetően, mit értékesít vagy milyen szolgáltatást nyújt a cég, kiknek, mely piacokon, és milyen pénzmozgásokra számít. A pénzforrás bemutatásához készítse elő azokat az alátámasztó iratokat, amelyeket a bank kér. A bevételre, az ügyfelekre és a várható tranzakciókra vonatkozó információk egyezzenek egymással, és legyenek alátámaszthatók, ha a bank további igazolást kér.
A KYC célja, hogy a bank megismerje az ügyfelet, a vállalkozás tulajdonosi hátterét és tervezett működését. Az egymással összhangban lévő adatok segítenek a cég működésének ellenőrizhető bemutatásában.
A Dubai vállalati bankszámla nyitása előtt ellenőrizze a bank aktuális elvárásait, majd vesse össze az igénylés adatait a cégiratokkal és az üzleti háttérrel. Az alábbi ellenőrzőlista segíthet az előkészítésben:
- Cégiratok: a bejegyzéshez és az engedélyhez kapcsolódó, bank által kért dokumentumok.
- Tulajdonosok és vezetők: az igazgatók, részvényesek és tényleges tulajdonosok adatai.
- Üzleti háttér: a tevékenység, az ügyfélkör, a tervezett pénzmozgások és a pénzforrás alátámasztása.
- Adatellenőrzés: a nevek, szerepkörök és cégadatok egyezése valamennyi iraton.
Ha a dokumentumok előkészítését a cégalapítási vagy vízumügyintézési folyamattal is összehangolná, tájékozódjon a bankszámlanyitási tanácsadásról. A felkészítés segíthet áttekinteni az iratokat, a kérelemről azonban a bank dönt.
Hogyan válasszon számlanyitási útvonalat: free zone, mainland vagy más struktúra?
A cégstruktúrát annak megfelelően válassza meg, hogyan működik majd ténylegesen a vállalkozás. A Dubai vállalati bankszámla nyitása szempontjából ezért nem elég általános összehasonlításokra támaszkodni. Gondolja végig, kik lesznek az ügyfelei, mely piacokon értékesít, milyen tevékenységet végez, és mindezt milyen dokumentumokkal tudja alátámasztani. Egyik struktúra sem garantálja önmagában a banki kérelem elfogadását.
Free zone vagy mainland: mely kérdéseket mérlegelje?
A Free zone olyan gazdasági övezet az Egyesült Arab Emírségekben, ahol a külföldi befektetők kedvező jogi és adózási környezetben alapíthatnak céget, akár 100%-os külföldi tulajdonnal. A Mainland a szabadzónákon kívüli terület, ahol a vállalkozások közvetlenül is kereskedhetnek a helyi piacon. A mainland LLC olyan főszárazföldi jogi forma az Egyesült Arab Emírségekben, amely lehetővé teszi az ingatlanvásárlást és a 100%-os külföldi tulajdonlást. Ezeket a lehetőségeket az adott tevékenységre és struktúrára vonatkozó feltételek alapján ellenőrizze.
A bejegyzési feltételek mellett mérlegelje azt is, hogy:
- az ügyfelei helyi, nemzetközi vagy vegyes körből kerülnek-e ki;
- a tervezett tevékenység illeszkedik-e a kiválasztott engedélyhez és cégformához;
- hol zajlik majd ténylegesen a működés, és milyen üzleti kapcsolatokat kell igazolnia;
- a bevételeket és a várható pénzmozgásokat alá tudja-e támasztani szerződésekkel, számlákkal vagy más háttériratokkal.
A struktúrák részletesebb mérlegeléséhez olvassa el a dubaji cégalapítás teljes útmutatóját.
Bankválasztás: tevékenység, ügyfélkör és működés
A cégforma kiválasztása és a bank döntése két külön kérdés. A cégforma azt határozza meg, milyen jogi keretben működik a vállalkozás. A bank ezzel szemben a saját feltételei szerint értékeli a céget és a számlanyitási kérelmet. Az Egyesült Arab Emírségek pénzügyi szabályozási környezetének hátteréhez kapcsolódik a Federal Decree-Law No. 14 of 2018, de ebből nem következik, hogy minden bank azonos ügyfélbefogadási vagy dokumentációs követelményeket alkalmaz.
Bank megkeresése előtt rendszerezze a tervezett tranzakciókat: honnan érkeznek a bevételek, kiknek fizet a cég, milyen országokkal tart kapcsolatot, és milyen iratok támasztják alá ezeket. Ezután ellenőrizze az adott banknál a számlatípushoz, a tevékenységhez és a cégstruktúrához kapcsolódó aktuális feltételeket. A díjakról és az esetleges egyenlegfeltételekről közvetlenül a pénzintézetnél tájékozódjon. A választott vállalkozási forma, az üzleti működés és az igénylésben közölt információk legyenek összhangban.
Milyen lépésekből áll a Dubai vállalati bankszámla nyitása?
A folyamat általában az igénylés előkészítésével kezdődik, majd a banki ellenőrzés és döntés következik. A pontos sorrend és az ügyintézés időtartama az adott banktól, a vállalkozás körülményeitől és az esetleges kiegészítő kérdésektől függ. A cégalapítás ügyintézési ideje nem azonos a bankszámlanyitáséval, ezért ne tekintse a két eljárást egyetlen, garantált határidőnek.
- Határozza meg a számla tervezett használatát. Ön: foglalja össze a cég tevékenységét, ügyfélkörét, tulajdonosi hátterét és várható pénzmozgásait. A tanácsadó: segíthet áttekinteni, hogy az üzleti bemutatás összhangban van-e a cégstruktúrával és a rendelkezésre álló iratokkal. A bank: a saját ügyfélbefogadási szempontjai szerint mérlegeli a kérelmet.
- Ellenőrizze az adott bank aktuális elvárásait. Ön: válasszon olyan pénzintézetet, amelynél ellenőrizheti a vállalkozásához és tevékenységéhez kapcsolódó feltételeket. A tanácsadó: segíthet értelmezni az iratlistát és azonosítani a tisztázandó kérdéseket. A bank: határozza meg, milyen dokumentumokat és információkat kér az igényléshez.
- Rendezze és egyeztesse a dokumentumokat. Ön: készítse elő a kért cégiratokat, tulajdonosi adatokat és üzleti háttéranyagokat, majd ellenőrizze, hogy az adatok egyeznek-e. A tanácsadó: támogathatja az iratok rendszerezését, és jelezheti az esetleges hiányokat vagy ellentmondásokat. A bank: a benyújtott anyag alapján elvégzi az ellenőrzést.
- Nyújtsa be a kérelmet, és válaszoljon a kérdésekre. Ön: a bank által kért módon nyújtsa be a dokumentumokat, és pontosan válaszoljon a további kérdésekre. A tanácsadó: segíthet a válaszok és háttériratok következetes összeállításában. A bank: kiegészítő dokumentumot vagy magyarázatot kérhet, ha további ellenőrzésre van szüksége.
- Várja meg a bank döntését. Ön és a tanácsadó: kövesse a bank visszajelzéseit, és szükség esetén egészítse ki az igénylést. A bank: a saját eljárása szerint dönthet a kérelem elfogadásáról, további vizsgálatáról vagy elutasításáról. Az előzetes alkalmassági visszajelzés nem jelent jóváhagyási garanciát.
A felkészülés átláthatóbbá teheti az igénylést, de nem garantálja a bank döntését vagy az ügyintézés időtartamát. A cégalapítási, vízumügyintézési és banki lépések összehangolásáról a bankszámlanyitási tanácsadással kapcsolatban tájékozódhat.
Hogyan segíthet a Rinfel and Partners a számlanyitás előkészítésében?
A bankszámlanyitási tanácsadás a felkészülést támogatja, nem a banki döntést befolyásolja. A Rinfel and Partners magyar nyelvű segítséget nyújt az Egyesült Arab Emírségekben üzletet tervező ügyfeleknek, többek között cégalapításban, cégmenedzsmentben, vízumügyintézésben és bankszámlanyitási tanácsadásban.
Milyen támogatást érdemes kérni az ügyintézés előtt?
A számlanyitás előtt érdemes áttekinteni, hogy a cég tevékenysége, tulajdonosi háttere és tervezett számlahasználata világosan bemutatható-e. A felkészítés során rendszerezhetők az igényléshez szükséges információk, majd összevethetők a cégiratokban szereplő adatokkal. Így még a kérelem összeállítása előtt észrevehető, ha eltérően szerepel egy név, hiányzik egy alátámasztó irat, vagy pontosításra szorul a tervezett pénzmozgások leírása.
Ha cégalapítást és vízumügyintézést is tervez, ezeket a banki felkészüléssel együtt is áttekintheti. A cégstruktúra és az engedélyezett tevékenység hatással lehet arra, hogyan mutatja be a vállalkozást a banknak. A tanácsadás nem helyettesíti a bank saját KYC- és UBO-átvilágítását, és nem garantálja a kérelem elfogadását.
Mit tisztázzon az első online konzultáción?
A konzultációra készítsen rövid, tényszerű összefoglalót a tervezett tevékenységről, a választott vagy tervezett vállalati struktúráról, az ügyfélkörről, valamint a számlán várható be- és kifizetésekről. Kérdezzen rá, milyen iratokra lehet szükség az Ön helyzetében, hogyan ellenőrizheti a kiválasztott bank aktuális dokumentációs listáját, és milyen díj- vagy egyenlegfeltételeket kell közvetlenül a bankkal tisztáznia.
Ha a struktúraválasztás adózási kérdéseket is felvet, olvassa el a dubaji adótanácsadás magyarul című útmutatót. A magyar és az emirátusi adózási helyzetet az Ön konkrét körülményei alapján kell értékelni, ezért az általános tájékoztatást ne tekintse személyre szabott adóügyi állásfoglalásnak.
A Dubai vállalati bankszámla nyitása során a gondos előkészítés segíthet áttekinthetővé és következetessé tenni az igénylés adatait. Ha szeretné átbeszélni, hogyan kapcsolódhat össze az Ön esetében a cégalapítás, a vízumügyintézés és a banki felkészülés, kérjen konzultációt a Rinfel and Partners csapatától. A számlanyitás feltételeiről és eredményéről minden esetben a választott bank dönt.
Készítse elő átgondoltan a következő lépést
A dubaji céges bankszámla nem jár automatikusan a cégbejegyzéssel, a kérelmet a bank külön vizsgálja el. A Dubai vállalati bankszámla nyitása előtt egyeztesse a cégiratokat, a tulajdonosi adatokat és az üzleti tevékenység bemutatását. A következetes dokumentáció segíthet abban, hogy a bank világos képet kapjon a vállalkozásról, de a jóváhagyásról és az ügyintézés időtartamáról kizárólag a pénzintézet dönt.
A felkészülés a struktúra kiválasztásával és a bank aktuális dokumentációs elvárásainak ellenőrzésével kezdődik. Ha cégalapítást vagy vízumügyintézést is tervez, ezek összehangolása átláthatóbbá teheti az ügyintézést. A Rinfel and Partners magyar nyelvű támogatást nyújt az emírségekbeli cégalapításhoz, vízumügyintézéshez és bankszámlanyitási tanácsadáshoz.
Ha szeretné áttekinteni, milyen előkészületek illenek az Ön vállalkozásához, kérjen online konzultációt a bankszámlanyitás előkészítéséhez. A konzultáció segíthet tisztázni a következő lépéseket, a banki döntés eredményét azonban nem lehet előre garantálni.
Gyakori kérdések a dubaji vállalati bankszámláról
Automatikusan jár bankszámla a dubaji cégalapításhoz?
Nem, a cégbejegyzés nem jelent automatikus banki számlanyitást. A cégengedélyt az illetékes hatóság adja ki, a számlanyitási kérelemről pedig külön a választott bank dönt a saját szempontjai alapján. A Dubai vállalati bankszámla nyitása ezért külön előkészítést igényel. A vállalkozás létrehozása előtt gondolja át a banki igényléshez szükséges iratokat és az üzleti tevékenység bemutatását.
Milyen dokumentumok kellenek egy dubaji céges bankszámlához?
A szükséges dokumentumok bankonként és cégenként eltérhetnek. A bank kérhet cégbejegyzési és engedélyezési iratokat, az igazgatók, részvényesek és tényleges tulajdonosok adatait, valamint az üzleti tevékenységet, a pénzforrást és a tervezett tranzakciókat alátámasztó dokumentumokat. Készüljön fel arra, hogy be kell mutatnia a termékeket vagy szolgáltatásokat, az ügyfélkört és a várható pénzmozgásokat. Mindig a kiválasztott bank aktuális dokumentumlistáját tekintse irányadónak.
Kell-e személyesen megjelennie a banknál a számlanyitáshoz?
Ez az adott banktól és az igénylés módjától függ. Egyes bankoknál a folyamat egy része digitálisan intézhető, míg más pénzintézetek személyes megjelenést kérhetnek például aláíráshoz vagy ügyfél-azonosításhoz. Ne feltételezze, hogy minden esetben elég az online ügyintézés, vagy hogy biztosan utaznia kell. Időpont vagy utazás tervezése előtt kérjen közvetlen tájékoztatást a kiválasztott banktól.
Mennyi idő alatt nyílik meg egy dubaji vállalati bankszámla?
Nincs minden bankra és ügyfélre érvényes, garantált határidő. Az ügyintézés idejét befolyásolhatja a bank eljárása, az igénylés teljessége, az üzleti háttér összetettsége, valamint az, hogy kérnek-e további dokumentumokat vagy magyarázatot. A cégalapítás ügyintézési ideje nem azonos a számlanyitáséval, ezért abból ne következtessen a banki folyamat hosszára. A várható ütemezésről a kiválasztott bank tud naprakész tájékoztatást adni.
Elutasíthatja a bank a dubaji cég bankszámlaigénylését?
Igen. A bank saját ügyfélbefogadási és kockázatértékelési szempontjai szerint további ellenőrzést kérhet, vagy elutasíthatja a kérelmet. Az igénylésben szereplő adatok és a cégiratok közötti eltérések, illetve a nem kellően alátámasztott üzleti háttér tisztázó kérdéseket eredményezhetnek. A dokumentumok előzetes rendezése segíthet felismerni a hiányosságokat, de nem garantálja a jóváhagyást. A végső döntést minden esetben a bank hozza meg.
Lehet-e külföldi tulajdonú dubaji cégnek vállalati bankszámlája?
Igen, külföldi tulajdonú dubaji vállalkozás is igényelhet vállalati bankszámlát, de a kérelem elfogadása a bank elbírálásától és a cég dokumentált hátterétől függ. A Free zone cégek az adott övezet feltételei szerint 100%-ban külföldi tulajdonúak lehetnek. Más struktúráknál a tulajdonlás lehetőségét a tevékenység és a vonatkozó szabályok alapján kell ellenőrizni. A tulajdonosi forma önmagában nem jelent számlanyitási jóváhagyást.
Segíthet tanácsadó a dubaji céges bankszámla megnyitásában?
Igen, a tanácsadó segíthet a banki igénylés előkészítésében, az iratok rendszerezésében, valamint a cég tevékenységének és pénzforrásának következetes bemutatásában. A Rinfel and Partners bankszámlanyitási tanácsadása a cégalapítási és vízumügyintézési folyamatokhoz is kapcsolható, magyar nyelvű támogatással. A tanácsadó nem helyettesíti a bank saját átvilágítását, nem dönthet a kérelemről, és nem garantálhatja annak elfogadását.


