

A 0%-os adókulcs nem jelent 0% adminisztrációt. A dubai cég könyvelési kötelezettségét akkor is komolyan kell venni, ha a vállalkozás végül nem fizet társasági adót. A rendezett nyilvántartás, a bizonylatok kezelése és az adózási feladatok egymásra épülnek.
Nem minden cégre ugyanazok a szabályok vonatkoznak, és a könyvelés, a társasági adó, valamint az ÁFA feladatai sem azonosak. A teendők a cég tevékenységétől és státuszától is függnek. A Free zone és a Mainland cégek kötelezettségei között lehetnek eltérések, ezért a saját működésből érdemes kiindulni.
Ebben az útmutatóban áttekintjük, milyen könyvelési és dokumentumkezelési feladatokra készüljön 2026-ban, hogyan különül el a társasági adó adminisztrációja az ÁFA-bevallástól, és milyen szempontokat vegyen figyelembe a társasági adózás, a Free zone státusz vagy a Small Business Relief vizsgálatakor. Bemutatjuk azt is, hogyan építhet fel követhető, határidőkre figyelő megfelelési folyamatot, és miért érdemes a magyar adózási szempontokat is számításba venni.
Legfontosabb Tudnivalók
- A dubai cég könyvelési kötelezettségének áttekintéséhez különítse el a tranzakciók nyilvántartását, az adóregisztrációt és a bevallások benyújtását.
- Rendszerezze a számlákat, szerződéseket, banki bizonylatokat és más üzleti iratokat úgy, hogy minden tranzakció később is visszakövethető legyen.
- A könyvelés, a társasági adó és az ÁFA-adminisztráció összefügg, de külön feladatokat jelent. A cikk segít átlátni, melyik teendő mire szolgál.
- A Mainland és a Free zone cégek megfelelési folyamata eltérhet. A cégformát, az adózási státuszt és az esetleges könyvvizsgálati követelményeket együtt vizsgálja.
- Alakítson ki rendszeres rutint a bevételek, kiadások, szerződések és határidők egyeztetésére, és kapcsolja össze a könyvelési felkészülést az adóügyi tanácsadással.
Milyen könyvelési kötelezettsége van egy dubaji cégnek?
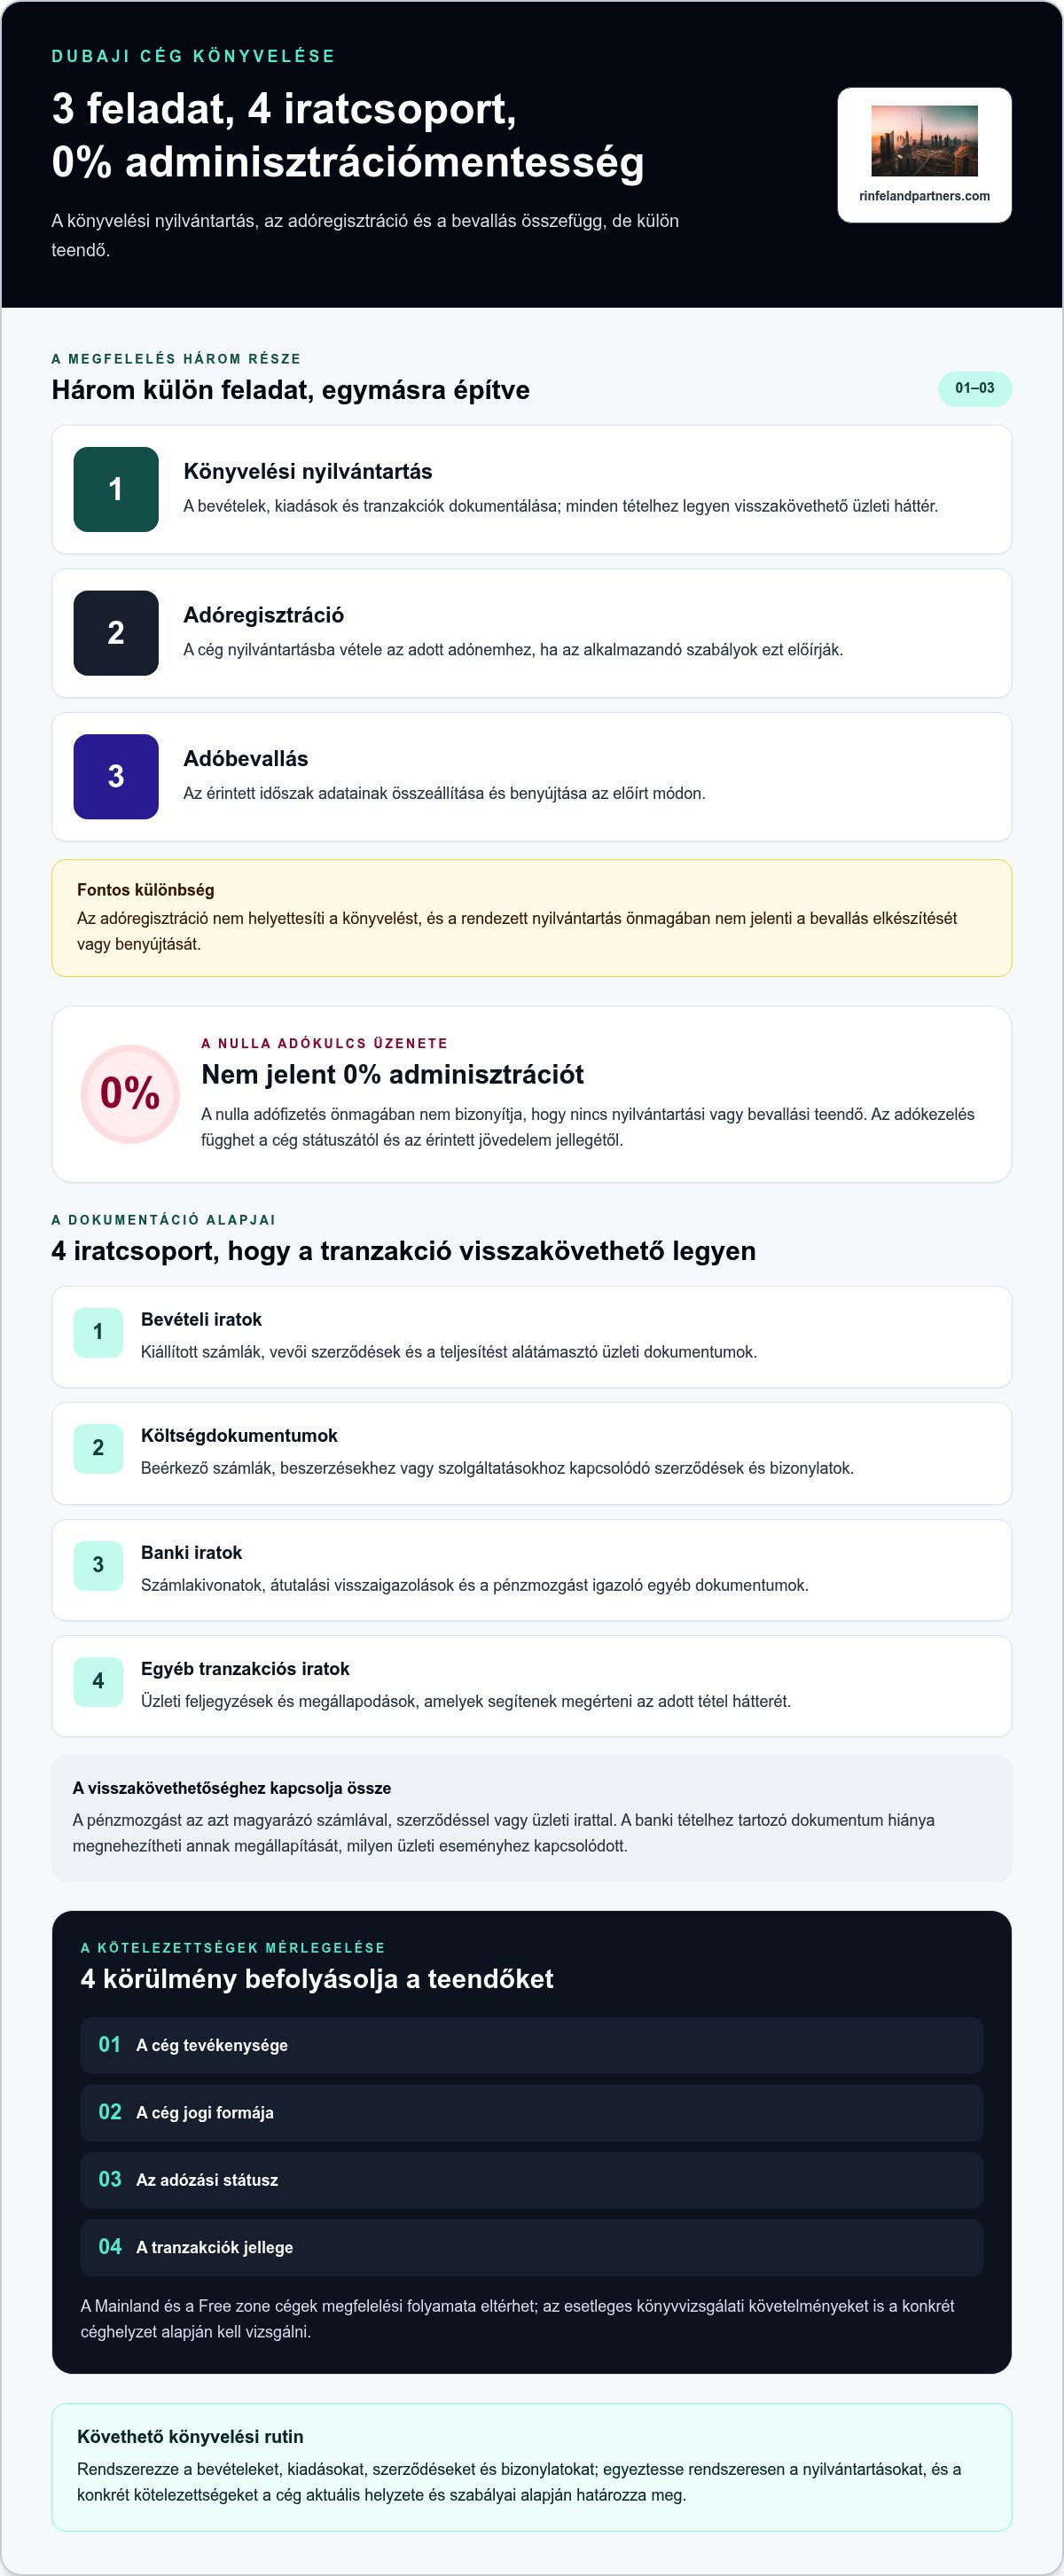
A könyvelés a vállalati tranzakciók és az azokat alátámasztó bizonylatok rendezett nyilvántartása. Segítségével követhető, miből származik a cég bevétele, milyen kiadásai merültek fel, és mely dokumentumok támasztják alá az üzleti eseményeket. A dubai cég könyvelési kötelezettségét ezért érdemes három, egymással összefüggő, de különálló feladatra bontani:
- Könyvelési nyilvántartás: a bevételek, kiadások és tranzakciók dokumentálása.
- Adóregisztráció: a cég adott adónemhez kapcsolódó nyilvántartásba vétele, ha az alkalmazandó szabályok ezt előírják.
- Adóbevallás: az érintett időszak adatainak összeállítása és benyújtása az előírt módon.
Az adóregisztráció nem helyettesíti a könyvelést, és a rendezett nyilvántartás sem jelenti azt, hogy a bevallás automatikusan elkészül vagy benyújtásra kerül. Az Egyesült Arab Emírségek adórendszeréről, többek között a társasági adóról és az ÁFÁ-ról, az Adózás az Egyesült Arab Emírségekben című áttekintés ad általános tájékoztatást. A konkrét teendőket a hatályos szabályok alapján kell meghatározni.
Mit jelent a könyvelés a dubaji cég mindennapi működésében?
A cégnek úgy kell rendszereznie az üzleti iratokat, hogy egy-egy tranzakció később is visszakövethető legyen. Egy bevételhez kapcsolódó számla vagy szerződés, illetve egy kiadást igazoló bizonylat összekapcsolja a pénzmozgást annak üzleti okával. Ez a dokumentáció alapot adhat a pénzügyi kimutatások és az adóbevallások összeállításához, valamint segít felismerni a hiányzó vagy egymásnak ellentmondó adatokat.
A belső nyilvántartás nem azonos a hatóságnak benyújtott dokumentumokkal. A könyvelési adatok rögzítik a cég működését, ezekből készülhetnek el az adott szabályok szerint benyújtandó bevallások vagy kimutatások. Nem minden belső iratot kell benyújtani, de az alapul szolgáló dokumentumokat rendezett állapotban kell tartani.
Mely körülmények befolyásolják a kötelezettségeket?
A követelmények megítélésénél számít a cég tevékenysége, jogi formája, adózási státusza és tranzakcióinak jellege. A Mainland és a Free zone cégek megfelelési folyamata eltérhet, például az alkalmazandó társasági szabályok vagy az esetleges könyvvizsgálati követelmények miatt. Ne induljon ki abból, hogy minden cégre azonos bevallási vagy auditkötelezettség vonatkozik.
A 0%-os adókulcs nem jelent automatikus adminisztrációmentességet. Az adókezelés függhet a cég státuszától és az érintett jövedelem jellegétől. A nulla adófizetés önmagában nem bizonyítja, hogy nincs nyilvántartási vagy bevallási teendő. A konkrét kötelezettségeket az aktuális szabályok és a vállalat helyzete alapján kell meghatározni, ezért a könyvelési felkészülést érdemes a társaságiadó-regisztrációval és a folyamatos cégmenedzsmenttel együtt kezelni.
Milyen nyilvántartásokat és bizonylatokat kell kezelnie?
A pontos könyveléshez nem elég megőrizni a bankszámlakivonatokat. A pénzmozgásokat azokkal a számlákkal, szerződésekkel és üzleti iratokkal együtt érdemes nyilvántartani, amelyek megmutatják, miért történt az adott tranzakció. A bizonylat olyan hivatalos dokumentum, amely igazolja egy pénzügyi tranzakció vagy adókötelezettség fennállását.
Milyen dokumentumokra épül a pontos könyvelés?
Csoportosítsa a dokumentumokat a működésük szerint, és kapcsolja össze őket a hozzájuk tartozó bevétellel, kiadással vagy szerződéses kötelezettséggel. Egy szolgáltatási bevételnél például a számla mellett a megállapodás és a kapcsolódó banki jóváírás is segíthet visszakövetni a tranzakciót.
- Bevételi iratok: kiállított számlák, vevői szerződések és a teljesítést alátámasztó üzleti dokumentumok.
- Költségdokumentumok: beérkező számlák, beszerzésekhez vagy szolgáltatásokhoz kapcsolódó szerződések és bizonylatok.
- Banki iratok: számlakivonatok, átutalási visszaigazolások és más, pénzmozgást igazoló dokumentumok.
- Egyéb tranzakciós iratok: olyan üzleti feljegyzések és megállapodások, amelyek segítenek megérteni egy tétel hátterét.
Az irat dátuma, a partner azonosítható adatai és a tranzakcióhoz való kapcsolata különösen fontos. Ha például egy banki tételhez nem talál számlát vagy szerződést, később nehezebb lehet megállapítani, milyen üzleti eseményhez tartozott. A dubai cég könyvelési kötelezettségének teljesítését átlátható, következetesen használt dokumentumrendszer támogatja. Az iratok pontos formátumát és kezelését az adott cégre vonatkozó előírásokhoz igazítsa.
Dokumentumtípus
Számla vagy szerződés
Cél
A bevétel, kiadás vagy megállapodás hátterének igazolása
Megőrzési szabály
Az adott társasági jogi, társaságiadó- és ÁFA-kötelezettség szerint ellenőrizendő
Dokumentumtípus
Banki bizonylat
Cél
A pénzmozgás alátámasztása és a kapcsolódó tranzakció azonosítása
Megőrzési szabály
A vonatkozó nyilvántartási és adózási szabályok alapján ellenőrizendő
Dokumentumtípus
Üzleti tranzakció irata
Cél
Az esemény üzleti körülményeinek bemutatása
Megőrzési szabály
A cégformához és az érintett kötelezettséghez igazítandó
Medig kell megőrizni a könyvelési iratokat?
Nem minden dokumentumtípusra és cégre vonatkozik automatikusan azonos megőrzési idő. A társasági jogi iratokra, a társaságiadó-nyilvántartásokra és az ÁFA-dokumentumokra eltérő szabályok vonatkozhatnak. Az időtartamot ezért az aktuális jogszabályi előírások és a vállalat státusza alapján állapítsa meg.
Gyakorlati megoldásként alakítson ki egységes, visszakereshető irattárat. Rendezze az anyagokat időszak és tranzakció szerint, és tárolja együtt az egymáshoz tartozó iratokat. A dubaji cégmenedzsmenttel kapcsolatos támogatás segít összehangolni a dokumentációt az adóügyi feladatokkal és a folyamatos cégműködéssel.
Hogyan kapcsolódik a könyvelés a társasági adóhoz és az ÁFÁ-hoz?
A könyvelési nyilvántartás adja az adózási feladatokhoz szükséges pénzügyi adatok alapját, de nem azonos az adóregisztrációval vagy a bevallással. A három folyamat összefügg, mégis külön kell kezelni őket. Az Egyesült Arab Emírségek társasági adójának fő jogszabálya a társaságok és vállalkozások adóztatásáról szóló 47/2022. számú szövetségi rendeleti törvény. Az ÁFA alapvető szabályozása a hozzáadottérték-adóról szóló 8/2017. számú szövetségi rendeleti törvény. A konkrét alkalmazást az aktuális jogszabályszöveg és a cég körülményei alapján kell megítélni.
| Feladat | Mit jelent? | Mi a kapcsolat a könyveléssel? |
|---|---|---|
| Könyvelési nyilvántartás | A bevételek, kiadások és üzleti tranzakciók dokumentálása. | Rendszerezi az adatokat és a tranzakciókat alátámasztó bizonylatokat. |
| Társasági adó | Adóregisztráció, az adózási helyzet vizsgálata és a bevallás kezelése. | A nyilvántartásokból állíthatók össze a bevalláshoz szükséges pénzügyi adatok. |
| ÁFA-adminisztráció | Az alkalmazandó feltételek szerint regisztráció, bizonylatkezelés és bevallás. | A tranzakciók megfelelő dokumentálása segít az ÁFA-adatok elkülönítésében és egyeztetésében. |
Milyen szerepe van a könyvelésnek a társasági adóban?
A pénzügyi nyilvántartásokból áttekintheti a vállalkozás bevételeit, költségeit és az egyes tételeket alátámasztó dokumentumokat. Ezekből állíthatók össze a társasági adó megállapításához, illetve a bevalláshoz szükséges adatok. A társaságiadó-regisztráció külön adminisztratív lépés, önmagában nem jelenti azt, hogy a bevallás elkészült és be is nyújtották.
A 0%-os adókulcs nem automatikus mentesség. Alkalmazása a vonatkozó szabályok és feltételek teljesülésétől függ. Free zone vállalkozásnál például az adott státuszt és a jövedelem jellegét is vizsgálni kell. A könyvelési kötelezettségeket az adózási státusszal együtt tekintse át.
Mikor merülhet fel ÁFA-regisztráció és bevallás?
Az ÁFA-kötelezettség függhet a vállalkozás tevékenységétől, tranzakcióitól és az alkalmazandó regisztrációs feltételektől. Az Egyesült Arab Emírségek általános ÁFA-kulcsa 5%, de ebből önmagában nem következik, hogy minden cégnek azonos regisztrációs vagy bevallási teendője van. A regisztrációs kötelezettséget, az ügyletek bizonylatait és a bevallás benyújtását külön lépésként kezelje.
A társaságiadó- és ÁFA-folyamatok átlátásához a magyar nyelvű dubaji adótanácsadás is segítséget nyújt. Így a könyvelési adatok, a regisztrációs teendők és a bevallási feladatok egyetlen megfelelési folyamat részeként vizsgálhatók.
Miben térhet el a Mainland és a Free zone cég megfelelési folyamata?
A cég besorolása befolyásolhatja az alkalmazandó nyilvántartási, adózási és esetleges könyvvizsgálati szabályokat, de önmagában nem határozza meg az összes teendőt. A dubai cég könyvelési kötelezettségének megállapításához együtt vizsgálja a jogi formát, a tevékenységet, az ügyleteket és az adózási státuszt. Free zone cégnél lehetséges a 100%-os külföldi tulajdonlás, ugyanakkor az adózási és beszámolási feltételeket külön kell értékelni.
- Free zone: ellenőrizze az adott zóna előírásait, a cég adózási státuszát, tevékenységét és az esetleges könyvvizsgálati követelményeket.
- Mainland: vizsgálja meg a jogi formát, az üzleti tevékenységet és a tranzakciókat, majd ezek alapján azonosítsa az alkalmazandó nyilvántartási és adóügyi feladatokat.
- Mindkét esetben: vezessen visszakövethető pénzügyi nyilvántartást, és kezelje külön feladatként az adóregisztrációt és a bevallást.
Mit érdemes ellenőrizni Free zone társaságnál?
A Free zone működés önmagában nem biztosít automatikusan 0%-os társaságiadó-kezelést. A Qualifying Free Zone Person (QFZP) státusz és a 0%-os kulcs alkalmazása feltételekhez kötött, és csak a jogosult, minősített jövedelemre vonatkozhat. Ellenőrizze, hogy a cég tevékenysége a Qualifying Activities körébe tartozik-e, és teljesülnek-e az aktuális követelmények.
A pénzügyi kimutatások és az esetleges könyvvizsgálat szükségességét az adott zóna és a társaság helyzete alapján kell megállapítani. Ne feltételezze, hogy minden Free zone cégre azonos auditkötelezettség vonatkozik.
Milyen szempontokat vizsgáljon mainland LLC esetén?
A mainland LLC főszárazföldi jogi forma az Egyesült Arab Emírségekben, amely lehetővé teheti az ingatlanvásárlást és a 100%-os külföldi tulajdonlást. Könyvelési és adózási teendőinek áttekintésekor induljon ki a vállalkozás tényleges tevékenységéből, tranzakcióiból és adóügyi státuszából. A nyilvántartási és auditkövetelményeket a cégre vonatkozó szabályok alapján ellenőrizze.
A Rinfel and Partners a cégalapítási ügyintézés során magyar vállalkozóknak öt munkanapon belüli dubaji cégalapítási folyamatot kínál. Ez az időtartam a cégalapításra vonatkozik, nem a könyvelési vagy adóügyi feladatok feldolgozására.
Magyar tulajdonosként az emirátusbeli megfelelés mellett a saját magyar adózási helyzetét is vizsgálja meg, beleértve az EKT-szabályok lehetséges alkalmazását. Ha összehangoltan tekintené át a cégformát és az adóügyi szempontokat, kérjen magyar nyelvű dubaji adóügyi tanácsadást.
Hogyan alakítson ki működő könyvelési és megfelelési rutint?
A megbízható rutin nem az adóbevallás előtt kezdődik. Akkor működik jól, ha a tranzakciók rögzítése, a dokumentumok rendezése és a határidők követése a mindennapi működés része. Így a dubai cég könyvelési kötelezettsége nem egyetlen, év végi feladatként jelenik meg, hanem követhető folyamatként.
Milyen lépésekből álljon a rendszeres megfelelési rutin?
- Rögzítse a tranzakciókat, és gyűjtse össze a bizonylatokat. A bevételekhez és kiadásokhoz kapcsolja hozzá a számlákat, szerződéseket, banki bizonylatokat és a tranzakció hátterét igazoló üzleti iratokat. Rendezze a dokumentumokat időszak és ügylet szerint.
- Egyeztesse az adatokat. Vesse össze a banki mozgásokat a könyvelési nyilvántartással, a szerződésekkel és a kapcsolódó bizonylatokkal. Ha eltérést talál, tisztázza annak okát, amíg az ügylet részletei könnyen visszakereshetők.
- Kövesse a kötelezettségeket és a határidőket. Vezessen naprakész naptárt a társaságiadó- és ÁFA-regisztrációhoz, a bevallásokhoz, valamint az iratok megőrzéséhez kapcsolódó feladatokról. A dátumokat igazítsa a vállalat pénzügyi időszakához és aktuális adózási helyzetéhez.
A rutin akkor ad valódi áttekintést, ha a bevételeket, kiadásokat és szerződéseket nem különálló iratokként, hanem egymással összekapcsolható adatként kezeli. A rendszeres egyeztetés segít időben észrevenni a hiányzó dokumentumot vagy a tisztázásra váró tételt.
Mikor segíthet a magyar nyelvű cégmenedzsment?
Társaságiadó-regisztrációhoz vagy adóügyi szakértői támogatáshoz különösen akkor lehet szükség, ha új dubaji céget indít, megváltozik a vállalkozás tevékenysége, vagy nem egyértelmű, milyen regisztrációs és bevallási feladatok vonatkoznak Önre. A könyvelési felkészülés és a regisztráció összehangolása segít abban, hogy a nyilvántartások az adóügyi teendőket is támogassák.
A magyar nyelvű cégmenedzsment során fontos, hogy előre átlássa az alkalmazandó feltételeket és a következő lépéseket. A Rinfel and Partners cégmenedzsment- és adóügyi támogatása kiterjedhet az adóügyi helyzet áttekintésére és a társaságiadó-regisztrációhoz kapcsolódó ügyintézésre, a vállalat saját körülményeihez igazítva.
Ha dubaji vállalkozása adminisztrációját átlátható folyamatba rendezné, ismerje meg a dubaji cégmenedzsment-támogatást, és tekintse át, hogyan kapcsolható össze a cég működése, könyvelési felkészülése és adóügyi megfelelése.
Tegye dubaji cége megfelelését követhetővé
A dubai cég könyvelési kötelezettség nem merül ki a bizonylatok elrakásában. A naprakész nyilvántartások támogatják az adózási adatok összeállítását, de az adóregisztrációt és a bevallást külön feladatként kell kezelni. A teendők a cégformától, a tevékenységtől és az adózási státusztól is függnek, a 0%-os adókezelés pedig csak a vonatkozó feltételek teljesülésekor alkalmazható.
Építsen olyan rutint, amely összekapcsolja a tranzakciókat az azokat igazoló iratokkal, rendszeresen egyezteti a pénzügyi adatokat, és nyomon követi a cégre érvényes határidőket. Magyar tulajdonosként az emírségekbeli megfelelés mellett a magyar adózási helyzetét is tekintse át.
A Rinfel and Partners több mint nyolc éve támogat magyar ügyfeleket az emírségekbeli ügyintézésben, többek között magyar nyelvű cégmenedzsment- és adóügyi támogatással. Egy ügyfél visszajelzése: „A Rinfel and Partners csapata profin végigvezetett az egész folyamaton. Két hét alatt megvolt a cégem, a bankszámlám és a vízumom. Magyar anyanyelvű segítség, semmi felesleges bonyodalom.” Kérjen magyar nyelvű tájékoztatást dubaji cége könyvelési és adóügyi feladatairól, és tekintse át szakértői támogatással a következő lépéseket.
Gyakori kérdések a dubaji cégek könyveléséről
Kell-e könyvelést vezetnie minden dubaji cégnek?
Általánosságban minden dubaji cégnek rendezett pénzügyi nyilvántartásra van szüksége, de az alkalmazandó követelmények a vállalat helyzetétől függhetnek. A bevételek, kiadások és üzleti tranzakciók dokumentálása segít alátámasztani az adózási adatokat és elkészíteni a szükséges kimutatásokat. A dubai cég könyvelési kötelezettségének pontos terjedelmét a cégformával, a tevékenységgel és az adózási státusszal együtt vizsgálja.
Milyen bizonylatokat kell megőriznie egy dubaji cégnek?
Őrizze meg a vállalati tranzakciókat alátámasztó iratokat, például a kiállított és kapott számlákat, szerződéseket, banki kivonatokat, átutalási igazolásokat és más üzleti dokumentumokat. A bizonylat igazolhatja, hogy pénzügyi tranzakció vagy adókötelezettség áll fenn. Rendezze az iratokat úgy, hogy a dátum, a partner és a kapcsolódó pénzmozgás alapján könnyen visszakereshetők legyenek.
Meddig kell megőrizni a dubaji cég könyvelési dokumentumait?
A társaságiadó-nyilvántartásokhoz kapcsolódó pénzügyi iratokat és bizonylatokat az általános szabály szerint legalább öt évig kell megőrizni, az adózási időszak végétől számítva. Más társasági jogi vagy ÁFA-kötelezettségek eltérő időt írhatnak elő, ezért az irattár megőrzési rendjét a cég konkrét helyzetéhez kell igazítani. A pontos időtartamot az aktuális szabályok alapján ellenőrizze.
Kell-e könyvvizsgálatot végeztetnie egy Free zone cégnek?
Nem minden Free zone vállalatra adható egységes válasz. Az auditkötelezettség függhet a gazdasági övezet szabályaitól, a cég jogi formájától, tevékenységétől és adózási státuszától. A Qualifying Free Zone Person státuszhoz kapcsolódó feltételek között pénzügyi kimutatási vagy könyvvizsgálati elvárások is szerepelhetnek. Az adott zóna és az alkalmazandó jogszabályok aktuális előírásait vizsgálja, ne csak a cég elnevezéséből induljon ki.
A 0%-os társasági adó azt jelenti, hogy nincs bevallási kötelezettség?
Nem. A nulla adófizetés nem jelenti automatikusan azt, hogy nincs társaságiadó-regisztrációs vagy bevallási teendő. A 0%-os adókezelés csak akkor alkalmazható, ha a vállalat és az érintett jövedelem megfelel a vonatkozó feltételeknek. A nyilvántartások vezetése és a bevallás benyújtása külön feladat. A regisztráció, a bevallás és az esetleges fizetés követelményeit a cég státusza és az aktuális szabályozás alapján állapítsa meg.
Mikor kell társasági adóra vagy ÁFÁ-ra regisztrálnia egy dubaji cégnek?
A társaságiadó-regisztráció szükségességét és határidejét a vállalat jogi helyzete, adózási státusza és a rá vonatkozó előírások határozzák meg. ÁFA-regisztráció akkor merülhet fel, ha a cég tevékenysége és adóköteles forgalma teljesíti a kötelező regisztráció feltételeit. Bizonyos esetekben önkéntes regisztráció is szóba jöhet. Az ÁFA-regisztráció nem azonos a bevallások elkészítésével és benyújtásával. Mindkét folyamat követelményeit külön vizsgálja.
Hogyan érinti a dubaji cég könyvelése a magyar tulajdonost?
A dubaji cég helyi könyvelési és adózási megfelelése nem váltja ki a magyar tulajdonos személyes adózási helyzetének vizsgálatát. Ha Ön magyar adóügyi illetőségű, a külföldi cégből származó jövedelem és a tulajdonosi struktúra a magyar szabályok szempontjából is releváns lehet. Különösen az EKT-szabályok alkalmazhatóságát érdemes megvizsgálni, mivel bizonyos körülmények között a fel nem osztott külföldi jövedelemnek is lehet magyar adózási következménye.


