

Tényleg véget ért az adómentes korszak az Emírségekben, vagy csak a szabályok váltak kifinomultabbá? Sokan tartanak tőle, hogy a 9 százalékos társasági adó bevezetése után Dubaj elveszítette vonzerejét a magyar vállalkozók számára. Az igazság azonban az, hogy a szakszerű adótervezés Dubajban 2026-ban fontosabb, mint valaha. A titok már nem a rejtőzködésben, hanem a modern nemzetközi szerződések és a helyi kedvezmények stratégiai összehangolásában rejlik.
Egyetértünk abban, hogy a bizonytalanság a legrosszabb üzleti tanácsadó, különösen, ha a magyarországi adórezidencia és a dubaji jelenlét összehangolása a tét. Senki sem akar váratlan adóbírságokat vagy a kettős adóztatás csapdájába esni a hiányos információk miatt. Ebből az útmutatóból pontosan megtudhatja, hogyan építhet fel legális és hatékony adóstruktúrát az Emírségekben a 2026-os szabályozások tükrében. Részletesen átvesszük a 3 millió dirhamos bevételi küszöbig elérhető kedvezményeket, a kettős adóztatás elkerüléséről szóló egyezmény gyakorlati alkalmazását, és megmutatjuk az utat a kiszámítható nemzetközi cégstruktúra felé. Célunk a teljes tisztánlátás, hogy Ön a növekedésre koncentrálhasson a bürokratikus félelmek helyett.
Legfontosabb Tudnivalók
- Megismerheti a 9%-os társasági adó pontos alkalmazási köreit, és a 375 000 dirhamos adómentes sáv gyakorlati működését.
- Tisztánlátást kap a 3 millió dirhamos árbevételi küszöbhöz kapcsolódó kedvezményekről, amelyek 2026 végéig jelentős könnyítést adnak.
- Megértheti, hogyan védi meg a magyar vállalkozókat a kettős adóztatást elkerülő egyezmény a nemzetközi üzleti tevékenység során.
- Útmutatást kap a Free Zone és Mainland struktúrák közötti választáshoz a tevékenységi körök és adózási előnyök tükrében.
- A tudatos adótervezés Dubajban lehetővé teszi a rejtett költségek elkerülését és egy hosszú távon is fenntartható, legális cégstruktúra kiépítését.
Az adótervezés fogalma és jelentősége Dubajban 2026-ban
Az adótervezés Dubajban ma már nem a kiskapuk kereséséről vagy a homályos offshore megoldásokról szól. Definíció szerint az adótervezés a vállalkozás üzleti folyamatainak és struktúrájának olyan tudatos kialakítása, amely a hatályos jogszabályok keretein belül a lehető legkedvezőbb adózási pozíciót eredményezi. Ez egy teljesen legális folyamat. A célja nem az adófizetés megtagadása, hanem a törvények által biztosított kedvezmények és mentességek optimális kihasználása.
Az Egyesült Arab Emírségek adórendszere az elmúlt években jelentős fejlődésen ment keresztül. A korábbi teljes adómentességet egy modern, átlátható és szabályozott környezet váltotta fel. Dubaj 2026-ra a globális adóverseny egyik legkiszámíthatóbb szereplőjévé vált. Ez a stabilitás az, ami miatt a magyar vállalkozók első számú célpontjává vált. Itt a transzparencia nem hátrány, hanem a nemzetközi elfogadottság záloga.
Legitimitás és nemzetközi megfelelés
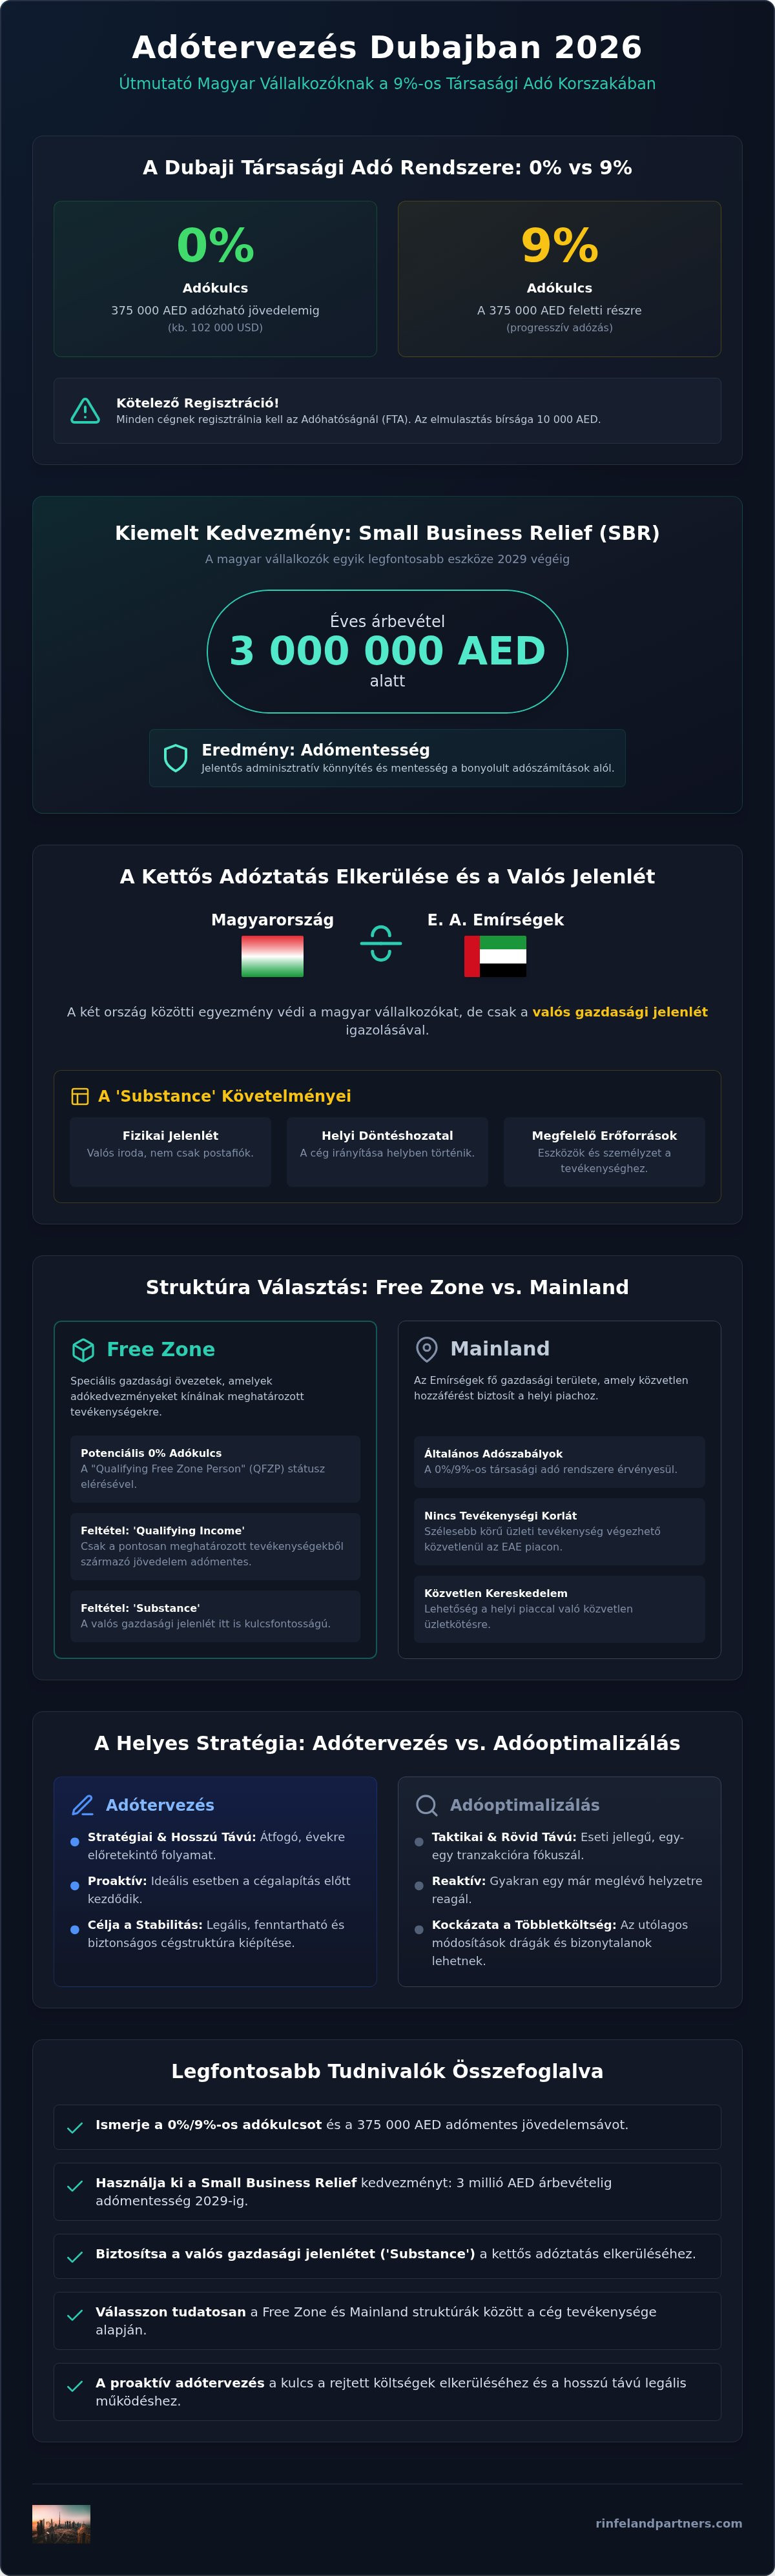
Az OECD BEPS (Base Erosion and Profit Shifting) irányelvei alapjaiban írták át a nemzetközi adózás szabályait. Dubaj 2026-ra teljesen integrálta ezeket a normákat. Ez azt jelenti, hogy egy jól felépített struktúra nem csak a helyi Federal Tax Authority (FTA) előtt állja meg a helyét, hanem a magyar hatóságok számára is értelmezhető és elfogadható. A titok a valós gazdasági jelenlétben, az úgynevezett "substance" követelmények teljesítésében rejlik. Ehhez elengedhetetlen a bennfentes helyi tudás. Nem elég egy postafiókcéget bejegyezni. Igazolni kell a fizikai jelenlétet, a helyi döntéshozatalt és a tevékenységhez szükséges erőforrásokat. Ez a megközelítés garantálja, hogy a struktúra hosszú távon is biztonságos maradjon.
Adótervezés vs. Adóoptimalizálás: Mi a különbség?
Sokan szinonimaként használják ezt a két fogalmat, pedig jelentős különbség van köztük. Az adóoptimalizálás gyakran eseti jellegű. Egy-egy konkrét tranzakció vagy költségtétel hatékonyságára fókuszál a pillanatnyi megtakarítás érdekében. Ezzel szemben az adótervezés egy átfogó, években mérhető stratégia. Ez a folyamat ideális esetben már a cégalapítás előtt megkezdődik. Aki utólag próbálja módosítani a struktúrát, az gyakran felesleges kockázatokat és többletköltségeket vállal. A pontos tervezéshez elengedhetetlen a dubaji adótanácsadás magyarul, mert a nyelvi akadályok és a kulturális különbségek miatt a jogi terminológia félreértelmezése komoly anyagi veszteséget okozhat. Egy tapasztalt partner segít abban, hogy a magyar üzleti logika és az emírségekbeli szabályozás összhangba kerüljön.
A dubaji társasági adó rendszere: 0% vagy 9%?
Dubaj adórendszere 2023 júniusa óta új korszakba lépett. A társasági adó (Corporate Tax) bevezetése alapjaiban változtatta meg a játékszabályokat, de a helyzet korántsem olyan borús, mint amilyennek elsőre látszik. A főszabály egyszerű. 375 000 AED adózható jövedelemig továbbra is 0% az adókulcs, az ezt meghaladó részre pedig 9%-ot kell fizetni. Ez a küszöb nagyjából 102 000 dollárnak felel meg. Ez az összeg a legtöbb kis- és középvállalkozás számára kényelmes mozgásteret biztosít a növekedéshez.
A regisztráció azonban nem választás kérdése. Minden gazdasági társaságnak kötelező regisztrálnia a Federal Tax Authority (FTA) rendszerében. Aki ezt elmulasztja, 10 000 AED összegű bírságra számíthat. A hivatalos dubaji adószabályok értelmében a 0%-os adókulcs mellett is kötelező a precíz könyvvezetés és a pénzügyi beszámolók elkészítése. Ezek a dokumentumok igazolják a hatóság felé, hogy a cég valóban a kedvezményes sávban maradt. A transzparencia itt a biztonság alapja.
A Small Business Relief (SBR) kihasználása 2029-ig
A magyar vállalkozók számára az egyik legfontosabb eszköz a Small Business Relief. Ez a kedvezmény lehetővé teszi, hogy a 3 millió AED (körülbelül 816 000 dollár) alatti éves árbevétellel rendelkező cégek adómentességet élvezzenek. A jelenlegi szabályozás szerint ez a lehetőség 2029 végéig nyitva áll. Ez hatalmas adminisztratív könnyítés. Az SBR választásával a cég mentesül a bonyolult adószámítási kötelezettségek alól. A választást az éves adóbevallásban kell jelezni, amihez elengedhetetlen a professzionális adótervezés Dubajban.
Qualifying Free Zone Person (QFZP): a 0% elérése profi módon
A Free Zone cégek számára a 0%-os adókulcs megtartása egy speciális státuszhoz, a QFZP-hez kötött. Itt a kulcsszó a "Qualifying Income". Csak a meghatározott tevékenységekből származó jövedelem adómentes. A mentesség másik feltétele a valós gazdasági jelenlét, vagyis a "Substance". Egy virtuális iroda 2026-ban már nem elég. A cégnek fizikai irodával, helyi alkalmazottakkal és megfelelő működési költségekkel kell rendelkeznie az Emírségekben. A leggyakoribb hiba, ha a vállalkozók nem fordítanak figyelmet a transzperárazási szabályokra a kapcsolati tranzakciók során. A tudatos adótervezés Dubajban segít elkerülni ezeket a csapdákat. Ha bizonytalan a jelenlegi struktúrája megfelelőségében, érdemes szakértői véleményt kérni a kockázatok minimalizálása érdekében.
Kettős adóztatás elkerülése: Magyarország és az Emírségek
A Magyarország és az Egyesült Arab Emírségek között fennálló, a kettős adóztatás elkerüléséről szóló egyezmény a legális adótervezés alapköve. Ez a megállapodás biztosítja, hogy ugyanazt a jövedelmet ne adóztassák meg mindkét országban. A 2015 óta hatályos egyezmény pontosan rögzíti, melyik államnak van adóztatási joga a különféle jövedelemtípusok felett. Ez különösen kritikus az osztalék, a kamat és a jogdíjak esetében. Mivel az Emírségek nem vet ki forrásadót a kimenő kifizetésekre, a magyar vállalkozók számára ez óriási pénzügyi előnyt jelent. A professzionális adótervezés Dubajban elképzelhetetlen ezen egyezmény mély ismerete nélkül.
A biztonság záloga az illetőség korai tisztázása. Nem elég csak egy céget birtokolni a sivatagban. Világosan látni kell, hogy az adott jövedelem hol válik adókötelessé. Ezért a cégalapítás Dubajban nem csupán egy egyszerű adminisztratív lépés. Ez a folyamat a nemzetközi adóügyi pozíció tudatos kijelölése, amely megvédi a kint élő és dolgozó magyarokat a NAV váratlan vizsgálataitól.
Az adórezidensi státusz igazolása (Tax Residency Certificate)
A Tax Residency Certificate (TRC) az a hivatalos dokumentum, amellyel igazolható, hogy Ön az Emírségek adóalanya. A megszerzéséhez 2026-ban is elsődleges a 183 napos szabály, de a rendszer ennél árnyaltabb. A hatóságok vizsgálják a "létérdek központját" is. Ez magában foglalja a tartós lakhelyet, a családi kötelékeket és a helyi bankkapcsolatokat. A magyar adóhatóság (NAV) szigorúan ellenőrzi, hogy a magánszemély valóban életvitelszerűen tartózkodik-e külföldön. Ha a TRC a kezében van, az egyezmény alapján Magyarország köteles elismerni az emírségekbeli adóügyi illetőséget, így mentesülhet a magyarországi adófizetés alól.
Személyi jövedelemadó: Miért marad 0%?
Az Egyesült Arab Emírségek egyik legnagyobb vonzereje, hogy továbbra sem vet ki személyi jövedelemadót (PIT) a magánszemélyekre. Ez vonatkozik a munkabérre és az osztalékra is. A sikeres adótervezés Dubajban egyik pillére a munkabér és az osztalék kifizetésének optimális aránya. Míg a társasági adó 9%-os kulcsa bizonyos szint felett belép, a magánszemély szintjén kivett jövedelem adóterhe nulla marad. A magyarországi adófizetési kötelezettség legálisan úgy kerülhető el, ha a vállalkozó megszünteti a magyarországi adóügyi illetőségét. Ehhez nem elég a kijelentkezés; a valós külföldi tartózkodást és a gazdasági érdekek áthelyezését dokumentumokkal kell alátámasztani.
Struktúra választás: Free Zone vagy Mainland az adótervezés tükrében?
A megfelelő vállalati forma kiválasztása 2026-ban már nem csupán tulajdonjogi kérdés. Ez a döntés határozza meg a cég adózási jövőjét. A Mainland cégek legnagyobb előnye a korlátozások nélküli kereskedelem az Emírségek teljes területén. Ha az Ön célja a helyi piac meghódítása, a Mainland struktúra a logikus választás. Bár itt a 9%-os társasági adó közvetlenül érvényesülhet, a korábban említett Small Business Relief (3 millió AED árbevételig) 2029-ig védelmet nyújt a kisebb szereplőknek. Az adótervezés Dubajban során mérlegelni kell, hogy a piaci elérés megéri-e a potenciális adóterhet.
Ezzel szemben a Free Zone (szabadkereskedelmi övezet) struktúra az exportra és nemzetközi szolgáltatásokra fókuszáló vállalkozások paradicsoma. Itt érhető el legkönnyebben a 0%-os adókulcs, de a feltételek szigorodtak. Nem minden zóna egyforma. A választásnál figyelembe kell venni a zóna hírnevét és az általa kínált infrastruktúrát. Egy elhamarkodott döntés után a zónaváltás nemcsak drága, hanem bonyolult adóügyi elszámolási kötelezettségekkel is járhat.
A legnépszerűbb szabadkereskedelmi övezetek adóelőnyei
A QFZP (Qualifying Free Zone Person) státusz megszerzéséhez olyan övezetet érdemes választani, amely támogatja a valós gazdasági jelenlétet. A virtuális irodák kora lejárt. Az adóhatóság 2026-ban már elvárja a fizikai jelenlétet a mentességhez. Olyan helyszíneket keressen, ahol elérhetőek a valódi irodabérleti lehetőségek és a helyi munkaerő. A licenc kiválasztása is stratégiai lépés. Bizonyos tevékenységi körök eleve kizárhatják a 0%-os jövedelem lehetőségét, ezért a jövőbeli üzleti modellt már a bejegyzéskor rögzíteni kell.
Ingatlan és adózás: Vagyonvédelem Dubajban
Az ingatlanbefektetés Dubajban nemcsak kiváló hozamot, hanem az adórezidensi státusz egyik legbiztosabb tartópillérét is jelenti. Magánszemélyként az ingatlan bérbeadásából vagy eladásából származó jövedelem után továbbra is 0% a személyi jövedelemadó. Ha azonban a vagyont cég nevére vásárolja, a jövedelem beépülhet a társasági adó alapjába. A vagyon hosszú távú megőrzéséhez elengedhetetlen a végrendelet készítés Dubajban. Az emírségekbeli öröklési jog sajátosságai miatt egy jól megírt végrendelet nélkül a felhalmozott vagyon és az adótervezéssel elért megtakarítás veszélybe kerülhet. Ha professzionális és biztonságos hátteret szeretne üzleti és magánvagyonának, kérjen szakértői konzultációt a stratégiai tervezéshez.
Hogyan valósítható meg a professzionális adótervezés?
A sikeres adótervezés Dubajban nem egy egyszeri beállítás, hanem egy dinamikus, folyamatosan felügyelt rendszer. A Rinfel and Partners irodájánál egy szigorú, 5 lépéses adóstratégiai folyamatot alkalmazunk. Minden projektet a globális üzleti modell teljes átvilágításával kezdünk. Nem csupán a dubaji céget vizsgáljuk meg; elemezzük a magyarországi kötődéseket, a tulajdonosi hátteret és a tervezett pénzáramlásokat is. Csak ez a holisztikus szemlélet garantálja, hogy a felépített struktúra nemzetközi szinten is támadhatatlan maradjon a hatóságok előtt.
A stratégia kialakításával párhuzamosan zajlik a vízum ügyintézés, amely az adótervezés szerves része. Megfelelő rezidens vízum nélkül nem szerezhető meg az adórezidensi igazolás, e nélkül pedig a kettős adóztatás elkerülése is csak elméleti lehetőség maradna. Fontos megérteni, hogy a munka nem ér véget a cégalapítással. A folyamatos monitoring és a compliance (jogszabályi megfelelés) biztosítja, hogy a vállalkozás 2026-ban és azt követően is megfeleljen az FTA elvárásainak, és időben reagáljon az esetleges szabálymódosításokra.
A Rinfel and Partners "Mítoszromboló" megközelítése
Irodánk egyik legfontosabb alapelve az őszinte, transzparens kommunikáció. Nem ígérünk "adómentes paradicsomot" ott, ahol a törvény adófizetést ír elő. A "mítoszromboló" attitűd nálunk azt jelenti, hogy nyíltan beszélünk a dubaji jelenlét valódi költségeiről és a lehetséges buktatókról is. A helyi, emírségekbeli jogi képviselet azért elengedhetetlen, mert a belső szabályozások és a hatósági gyakorlat gyakran gyorsabban változik, mint ahogy azt a nemzetközi szakirodalom követni tudná. Különös figyelmet fordítunk a bankszámlanyitási folyamatokra. Egy precízen felépített adóügyi dokumentációval és szakmai támogatással a banki megfelelőségi (compliance) osztályok bizalma is sokkal hatékonyabban megnyerhető.
Következő lépések: Kapcsolatfelvétel és tanácsadás
A személyre szabott konzultáció során konkrét, az Ön iparágára szabott válaszokat kap. Az első megbeszélésre érdemes előkészíteni a jelenlegi cégstruktúra vázlatát, egy rövid összefoglalót a tervezett tevékenységről és a tulajdonosok okmányait. Minél pontosabb adatokat kapunk az induláskor, annál hatékonyabb és biztonságosabb stratégiát tudunk kidolgozni. Az adótervezés Dubajban nem szerencsejáték, hanem precíz mérnöki munka. Ne hagyja a véletlenre nemzetközi üzleti sikerét és vagyona biztonságát. Kérjen időpontot professzionális adótervezési tanácsadásra!
Építse fel jövőbiztos üzleti struktúráját az Emírségekben
Az Egyesült Arab Emírségek adórendszere 2026-ra érett és kiszámítható üzleti környezetté vált. A siker kulcsa ma már nem a kiskapuk keresése, hanem a hatályos szabályok tudatos és stratégiai alkalmazása. A 2029-ig érvényes Small Business Relief és a kettős adóztatást elkerülő egyezmény olyan stabil jogi védőhálót biztosít, amellyel a magyar vállalkozók legálisan és biztonságosan minimalizálhatják adóterheiket. A professzionális adótervezés Dubajban segít abban, hogy cégstruktúrája a magyar és a helyi hatóságok előtt is minden szempontból megállja a helyét.
Ne hagyja, hogy a változó szabályozások vagy a bürokratikus útvesztők bizonytalanságban tartsák. Dr. Rinfel János többéves nemzetközi jogi tapasztalata és helyi dubaji irodánk szakértői gárdája garantálja Önnek a transzparens és őszinte tanácsadást. Magyar nyelvű támogatással és bennfentes piaci ismeretekkel vesszük le a válláról az adminisztrációs terheket, hogy Ön kizárólag a globális növekedésre koncentrálhasson. Kérjen szakértői adótanácsadást a Rinfel and Partnerstől! Építsen stabil és adóhatékony jövőt az Emírségekben még ma.
Gyakran Ismételt Kérdések
Valóban megszűnt Dubaj adóparadicsom státusza a 9%-os adóval?
Nem, Dubaj továbbra is a világ egyik legvonzóbb üzleti központja maradt. A 9 százalékos társasági adó globális szinten rendkívül alacsonynak számít, ráadásul a személyi jövedelemadó továbbra is 0 százalék. Az adótervezés Dubajban lehetővé teszi, hogy a vállalkozók kihasználják a forrásadómentességet az osztalékok és jogdíjak esetében. A rendszer átláthatóbbá vált, ami növeli a nemzetközi elfogadottságot és a banki folyamatok biztonságát.
Mennyi a társasági adó mentességi küszöbe 2026-ban?
A társasági adó mentességi küszöbe 2026-ban is 375 000 AED adóköteles jövedelem marad. Ez azt jelenti, hogy nagyjából 102 000 dollár profitig egyetlen dirham adót sem kell fizetnie a vállalkozásnak. Emellett a Small Business Relief kedvezménye 3 millió AED éves árbevételig teljes mentességet biztosít a társasági adó alól. Ezek a küszöbök a legtöbb magyar kisvállalkozás számára továbbra is teljes adómentességet garantálnak.
Mikor kell egy dubaji cégnek ÁFA (VAT) regisztrációt végeznie?
Az ÁFA regisztráció akkor válik kötelezővé, ha a cég adóköteles bevétele az elmúlt 12 hónapban meghaladta a 375 000 AED összeget. Önkéntes regisztrációra már 187 500 AED felett is van lehetőség, ami bizonyos üzleti modelleknél előnyös lehet. Az Emírségekben az általános ÁFA kulcs 5 százalék, de a nemzetközi szolgáltatások exportja gyakran 0 százalékos kulccsal adózik, ami tovább javítja a versenyképességet.
Hogyan kerülhetem el, hogy Magyarországon is adóznom kelljen a dubaji jövedelmem után?
A kettős adóztatás elkerüléséről szóló nemzetközi egyezmény alkalmazásával mentesülhet a magyarországi adófizetés alól. Ehhez igazolnia kell, hogy az adóügyi illetősége az Egyesült Arab Emírségekben van, és megszűnt a magyarországi létérdek központja. A folyamat során be kell szerezni a helyi adóhatóság igazolását. A precíz adótervezés Dubajban segít dokumentálni a valós külföldi jelenlétet, amit a magyar adóhatóság is köteles elfogadni.
Kell-e könyvelőt fogadnom Dubajban, ha a cégem adómentes?
Igen, a könyvvezetés és a pénzügyi nyilvántartások vezetése minden regisztrált cég számára kötelező Dubajban. Még ha a vállalkozása a mentességi küszöb alatt is marad, az FTA bármikor kérheti a bevételek és kiadások hiteles igazolását. A szabadkereskedelmi övezetekben működő cégeknek gyakran auditált mérleget is be kell nyújtaniuk. A szakszerű könyvelés a jogi biztonság alapja, amivel elkerülhetők a súlyos mulasztási bírságok.
Mi az a Tax Residency Certificate és hogyan segíti az adótervezést?
A Tax Residency Certificate (TRC) a Federal Tax Authority által kiállított hivatalos dokumentum, amely igazolja az Ön emírségekbeli adóügyi illetőségét. Ez a dokumentum a kulcsa a kettős adóztatás elkerülésének, mivel bizonyítja, hogy Ön az Emírségek adórendszere alá tartozik. Segítségével legálisan mentesítheti a dubaji jövedelmét a magyarországi adóteher alól. A megszerzése szigorú feltételekhez, például tartós lakásbérlethez és tartózkodási időhöz kötött.
Választhatom-e a Small Business Relief kedvezményt minden évben?
A Small Business Relief (SBR) kedvezményét a jelenlegi szabályozás szerint a 2026. december 31-ig végződő adóidőszakokig lehet választani. Ha a cég éves árbevétele nem haladja meg a 3 millió AED összeget, minden érintett évben élhet ezzel a lehetőséggel. Fontos azonban, hogy a választást az éves adóbevallásban külön jelezni kell. Ez a típusú adótervezés Dubajban jelentős adminisztratív könnyítést jelent, mivel mentesít a társasági adó fizetése alól.
Hogyan befolyásolja a dubaji vízum az adóügyi illetőségemet?
A vízum önmagában nem határozza meg az adóügyi illetőséget, de ez a legelső és elengedhetetlen lépés a megszerzéséhez. A tartózkodási engedély teszi lehetővé, hogy Ön rezidensé váljon, bankszámlát nyisson és lakást béreljen. Az adóügyi illetőség véglegesítéséhez azonban a vízum mellett a 183 napos szabály betartása és a létérdek központjának áthelyezése is szükséges. A vízum tehát a jogi keretet adja a mentesség eléréséhez.


