

A 9%-os társasági adó bevezetése nem a dubaji üzleti modell végét, hanem a professzionális és átlátható nemzetközi struktúraépítés kezdetét jelenti. Sokan tartanak attól, hogy az Emírségek elveszíti vonzerejét, de a valóság az, hogy a 375 000 AED alatti 0%-os adósáv és a stratégiai kedvezmények továbbra is a világ élvonalába emelik a régiót. Ön valószínűleg érzi a bizonytalanságot a változó szabályok és a kettős adóztatás réme miatt, miközben a távoli ügyintézés adminisztrációs káosza csak tovább fokozza a feszültséget. Ez érthető, hiszen 2026-ban már nem elég a kiskapukat keresni; a valódi biztonsághoz precíz jogi háttér és szakértelem szükséges.
A dubaji adótanácsadás magyarul azért jött létre, hogy áthidalja a távolságot a magyar vállalkozók és az emírségekbeli hatóságok között, anyanyelven nyújtva bennfentes szakmai támogatást. Ez az átfogó útmutató segít önnek eligazodni az adórendszer útvesztőjében, garantálva a legális adóoptimalizálást és a teljes nemzetközi megfelelést. Megmutatjuk a 2026-os aktuális adóterheket, tisztázzuk a magyar hatóságok felé fennálló kötelezettségeket, és felvázoljuk azt a személyre szabott struktúrát, amellyel maximalizálhatja profitját. Készüljön fel a sallangmentes tényekre és a gyakorlati megoldásokra, amelyekkel vállalkozása jogi és pénzügyi biztonságban fejlődhet tovább a Közel-Keleten.
Legfontosabb Tudnivalók
- Megértheti, hogyan tartható fenn a 0%-os személyi jövedelemadó 2026-ban is, és pontosan mely jövedelemszintek felett lép életbe a 9%-os társasági adó.
- Tisztába kerülhet a kettős adóztatást elkerülő egyezmény részleteivel, hogy elkerülje a Külföldi Ellenőrzött Társaságokra (CFC) vonatkozó hazai adókockázatokat.
- A professzionális dubaji adótanácsadás magyarul segít a legoptimálisabb tulajdonosi szerkezet kialakításában, szem előtt tartva a nemzetközi transzparencia követelményeit.
- Megtanulhatja, milyen szempontok alapján határozza meg adórezidenciáját és üzleti modelljét a maximális profit és a jogi biztonság érdekében.
- Betekintést nyerhet a Rinfel and Partners helyi, szakértői folyamataiba, amelyek garantálják a zökkenőmentes és átlátható ügyintézést az Emírségekben.
Miért vált kritikus fontosságúvá a professzionális dubaji adótanácsadás?
Dubaj már nem az a kontroll nélküli adóparadicsom, aminek a tíz évvel ezelőtti városi legendák lefestették. A 2026-os valóság a nemzetközi transzparenciáról és a szigorúbb szabályozási környezetről szól. Azok a vállalkozók, akik a régi, nulla adó és nulla kérdés mentalitással érkeznek, gyorsan komoly jogi akadályokba ütközhetnek. Az Egyesült Arab Emírségek adórendszere ugyanis alapvető változásokon ment keresztül, hogy megfeleljen a globális elvárásoknak, például az OECD BEPS irányelveinek. Ez a változás nem a lehetőségek végét jelenti, hanem a professzionális tervezés felértékelődését.
A dubaji adórendszer evolúciója 2026-ra
A legjelentősebb mérföldkő a 9%-os társasági adó bevezetése volt, amely a 375 000 AED feletti adózandó jövedelemre vonatkozik. Ez a lépés véget vetett a teljes adómentesség mítoszának a komolyabb profitot termelő cégek számára. Ma már nem elég egy egyszerű regisztráció. A hatóságok elvárják a valós gazdasági jelenlétet, azaz a substance igazolását. Aki öt évvel ezelőtti tanácsok vagy elavult internetes fórumok alapján építi fel a struktúráját, az 2026-ban súlyos bírságokat kockáztat. A helyi, friss és bennfentes információk értéke felbecsülhetetlen, hiszen a jogalkalmazás dinamikusan változik a gyakorlatban, és a hatóságok egyre precízebb adatszolgáltatást követelnek meg.
A magyar nyelvű szakértő szerepe a folyamatban
A professzionális dubaji adótanácsadás magyarul nem csupán a nyelvi kényelemről szól. A jogi és adóügyi terminológia olyan finom árnyalatokat tartalmaz, ahol egyetlen félrefordított fogalom is alapjaiban rengetheti meg a cég biztonságát. Egy angol nyelvű, sablonos tanácsadás ritkán képes figyelembe venni a magyar adórezidensekre vonatkozó speciális szabályokat, például a Külföldi Ellenőrzött Társaságok (CFC) magyarországi megítélését.
A magyar szakértő hídként működik. Ismeri a hazai NAV elvárásait és az emírségekbeli hatóságok logikáját is. Ez a kettős látásmód adja meg azt a valódi jogi biztonságot, amit egy helyi, de csak angolul kommunikáló iroda nem tud garantálni. A közvetlen, anyanyelvi kommunikáció olyan bizalmi alapot teremt, amely elengedhetetlen a bonyolult ügyintézés során. A fenntartható üzleti modell kialakítása 2026-ban már stratégiai kérdés. Nem csupán a pillanatnyi megtakarítás a cél, hanem egy olyan nemzetközi struktúra, amely évek múlva is megállja a helyét egy ellenőrzés során. A Rinfel and Partners csapata Dr. Rinfel János vezetésével pontosan ezt a hosszú távú, transzparens biztonságot képviseli az ügyfelek számára.
Az Egyesült Arab Emírségek adórendszere 2026-ban: Tények és mentességek
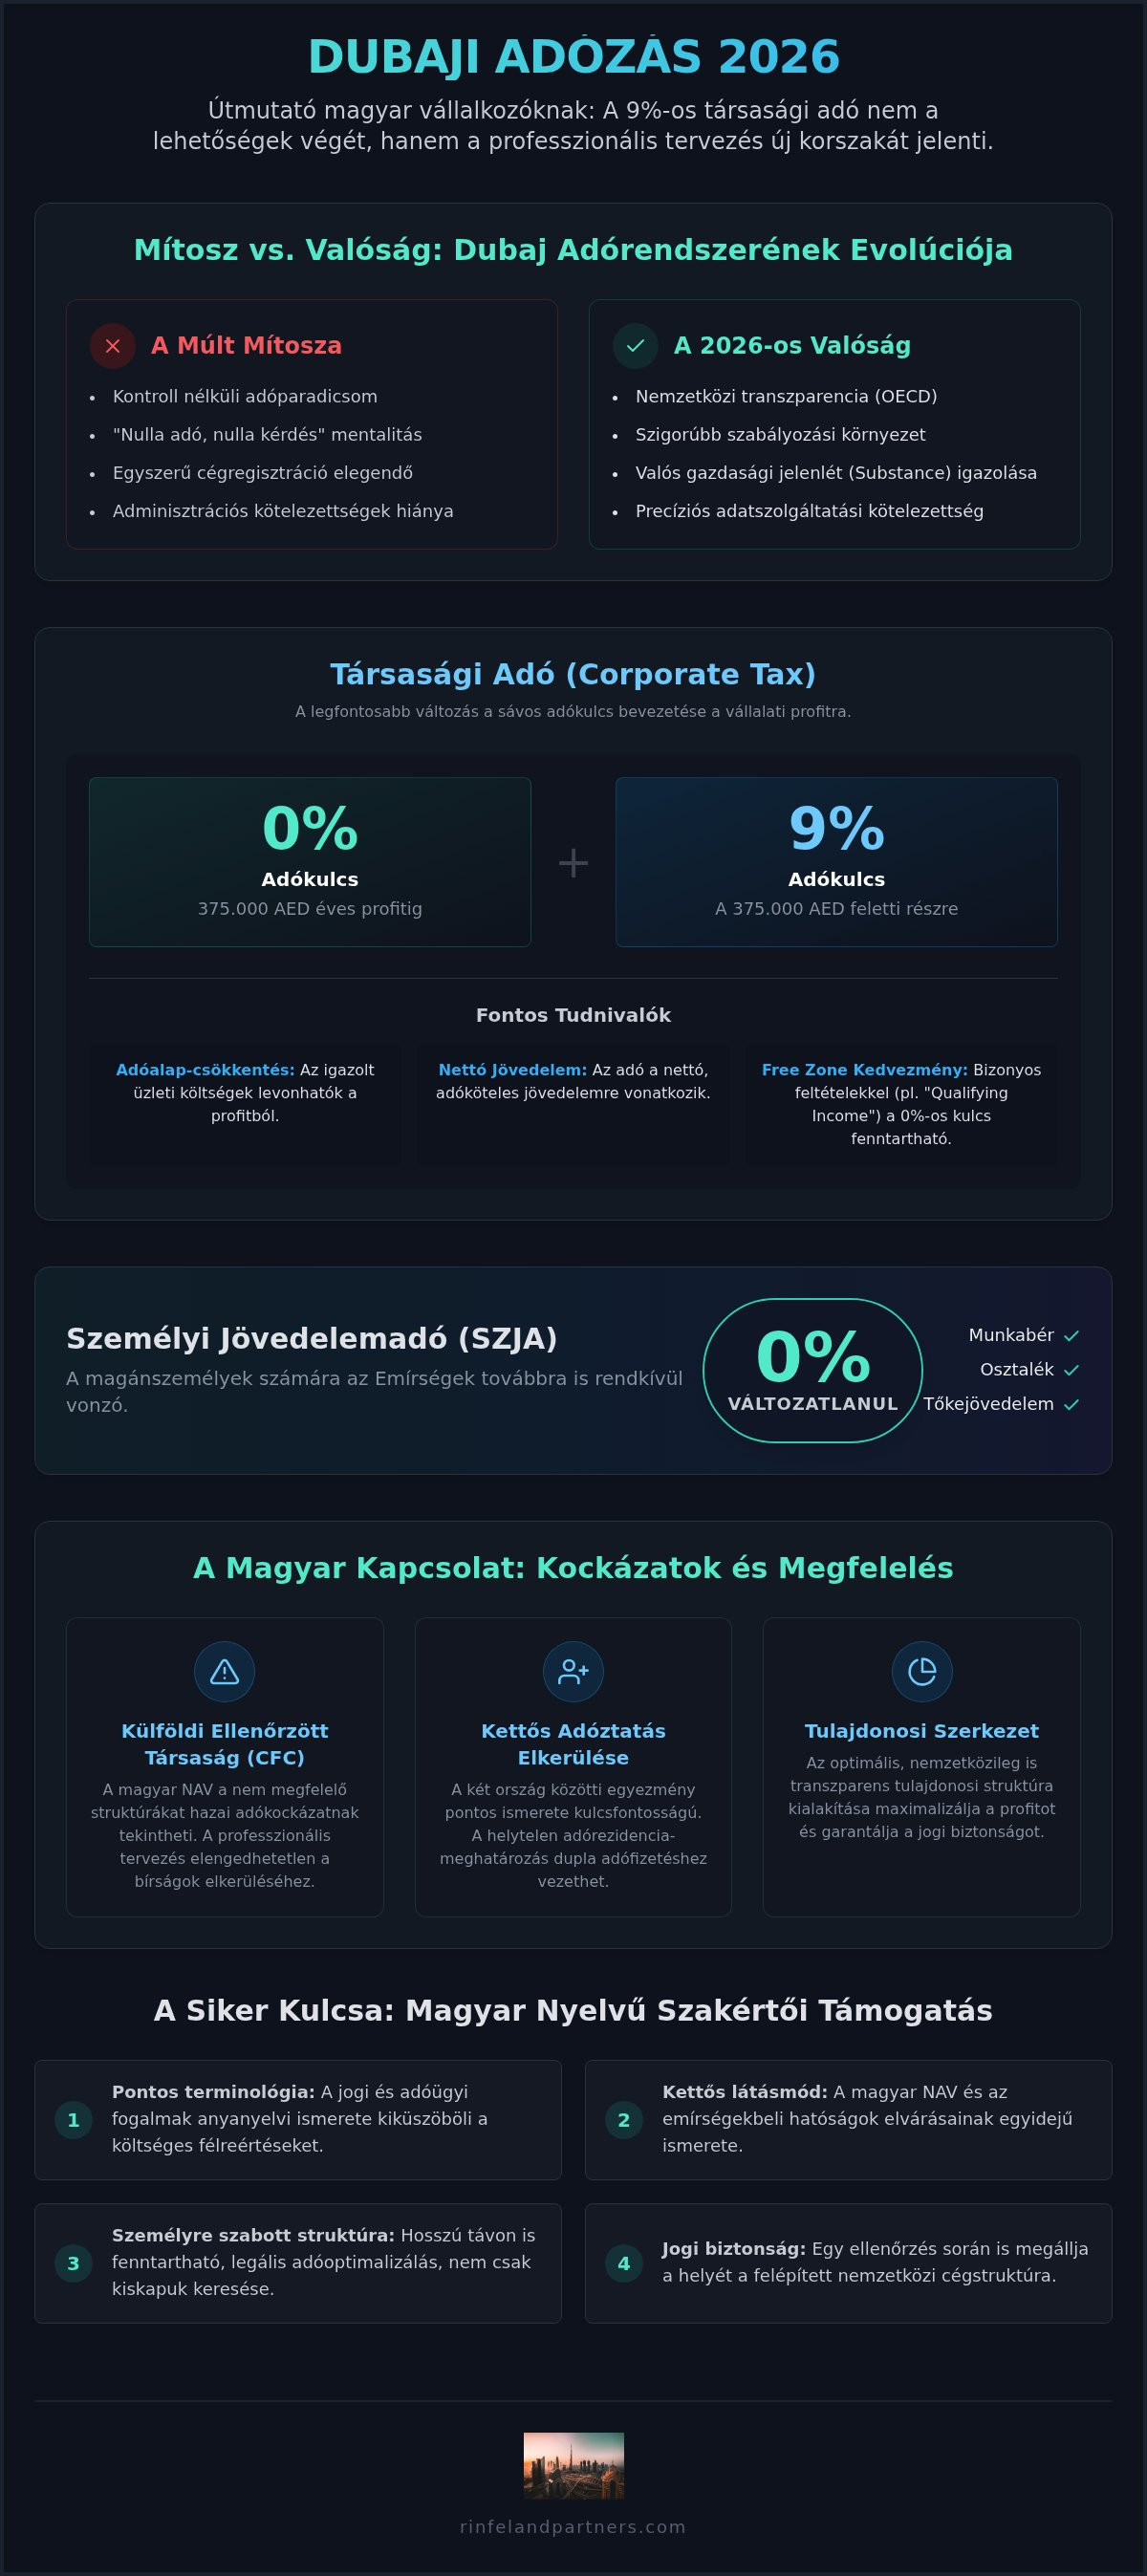
A 2026-os évre a dubaji adókörnyezet teljesen letisztult. Bár a nemzetközi sajtó gyakran csak a 9%-os társasági adót említi, a rendszer továbbra is rendkívül versenyképes maradt a globális piacon. A magánszemélyek számára a személyi jövedelemadó mértéke változatlanul 0%, ami egyedülálló szabadságot biztosít a tőkejövedelmek és a munkabérek tekintetében. A vállalkozásoknak azonban már precízebb könyvelésre és tudatosabb tervezésre van szükségük, hogy kihasználják a törvény adta mentességeket.
Társasági adó és a 375 000 AED-s szabály
A legfontosabb változás, hogy a 375 000 AED (megközelítőleg 100 000 USD) feletti éves profit után 9% társasági adót kell fizetni. Ez a küszöbérték a kis- és középvállalkozások védelmét szolgálja, és lehetővé teszi a kisebb cégek számára a tőkefelhalmozást. A 9%-os társasági adót kizárólag a 375 000 AED-s küszöbértéket meghaladó nettó adóköteles jövedelemrészre kell megfizetni. Fontos megjegyezni, hogy az adóalap kiszámításakor a vállalkozás igazolt költségei levonhatók, így a tényleges adóteher gyakran jóval alacsonyabb a névlegesnél. A Free Zone cégek esetében bizonyos feltételek mellett továbbra is elérhető a 0%-os kulcs, de ehhez úgynevezett "Qualifying Income" és valós gazdasági jelenlét szükséges. A hivatalos dubaji adószabályok alapján a mentességek alkalmazása szigorú dokumentációhoz és adminisztrációhoz kötött.
ÁFA szabályok és regisztrációs kötelezettség
Az ÁFA (VAT) mértéke az Emírségekben egységesen 5%. Ez az adónem nem minden tranzakciót érint, és a regisztráció sem minden esetben kötelező. A határértékek ismerete kritikus az adminisztrációs terhek optimalizálásához:
- Kötelező regisztráció: Ha az éves belföldi forgalom meghaladja a 375 000 AED-t.
- Önkéntes regisztráció: Ha a forgalom vagy a költségek elérik a 187 500 AED-t.
A nemzetközi szolgáltatásnyújtás során gyakran alkalmazható a 0%-os ÁFA kulcs, de ehhez hitelt érdemlően igazolni kell, hogy a szolgáltatás igénybevevője ténylegesen az Emírségeken kívül tartózkodik. Itt követik el a legtöbb hibát a vállalkozók, ami súlyos bírságokhoz vezethet egy későbbi ellenőrzés során.
A Free Zone és a Mainland cégformák közötti választás alapvetően meghatározza az adózási kötelezettségeket. Míg a Free Zone 100% külföldi tulajdont és specifikus mentességeket kínál, a Mainland cégek szabadabban kereskedhetnek az Emírségek belföldi piacán. A választás nem csak üzleti, hanem komoly adójogi döntés is. Ha bizonytalan a besorolásban, egy professzionális adóügyi tanácsadás segíthet a legbiztonságosabb és legjövedelmezőbb struktúra kiválasztásában. A dubaji adótanácsadás magyarul éppen abban nyújt biztonságot, hogy ezeket a komplex szabályokat az ön egyéni céljaira szabva, közérthetően magyarázzuk el.
A magyar szál: Kettős adóztatás és a NAV-megfelelőség szabályai
Sokan abba a hibába esnek, hogy csak a dubaji oldalra koncentrálnak, miközben a magyar adóhatóság szigorúan figyeli a külföldi jövedelmeket és céges érdekeltségeket. A biztonságos működés alapköve a két ország közötti kettős adóztatást elkerülő egyezmény pontos ismerete. Ez a dokumentum hivatott megakadályozni, hogy ugyanazt a profitot két országban is megadóztassák, de a mentesség nem jár automatikusan. A professzionális dubaji adótanácsadás magyarul azért nélkülözhetetlen, mert segít értelmezni ezeket a bonyolult jogi szövegeket a hazai szabályozási környezet tükrében.
Az adóügyi illetőség kérdése
Nem a cég bejegyzésének helye, hanem a magánszemély adóügyi illetősége a döntő faktor a legtöbb ellenőrzés során. Ha ön Magyarországon él, ott van a családja és az üzleti érdekeltségei, a hatóságok továbbra is hazai adórezidensnek tekinthetik önt. A közismert 183 napos szabály csak egyetlen eleme a vizsgálatnak. A szakértők az életvitelszerű ott tartózkodást és a létérdekek központját elemzik. Egy Tax Residency Certificate (adóilletőségi igazolás) beszerzése kulcsfontosságú, de ehhez valós jelenlét szükséges az Emírségekben. A dubaji rezidens vízum előnyei közé tartozik, hogy ez az alapvető feltétele az adóügyi státusz megerősítésének, hiszen vízum nélkül esélytelen az illetőség hivatalos igazolása.
A tényleges üzletvezetés helye
A Külföldi Ellenőrzött Társaság (CFC) szabályok alapján egy dubaji cég profitja Magyarországon is adókötelessé válhat, ha a cégvezetés valójában itthonról történik. A postafiók cégek ideje lejárt. A hatóságok ma már a substance, vagyis a valós gazdasági jelenlét meglétét keresik. Ez azt jelenti, hogy a vállalkozásnak rendelkeznie kell helyi irodával vagy olyan döntéshozatali mechanizmussal, amely igazolhatóan az Emírségekben valósul meg.
A profit hazahozatala, azaz az osztalék kifizetése szintén precíz tervezést igényel. Megfelelő struktúrával az osztalékadó mértéke optimalizálható, de ehhez ismerni kell a hazai személyi jövedelemadó törvény és a nemzetközi egyezmény pontos találkozási pontjait. Egy támadhatatlan üzleti struktúra felépítése nem csupán papírmunka; ez egy stratégiai védőpajzs a jövőbeli vizsgálatokkal szemben. A Rinfel and Partners csapata segít abban, hogy a profit ne csak megtermelődjön, hanem legálisan és biztonságosan felhasználható legyen bármilyen nemzetközi környezetben.
Az adótanácsadás folyamata: Hogyan készüljön fel a konzultációra?
A sikeres adóoptimalizálás nem a cégbejegyzéssel kezdődik, hanem egy alapos, minden részletre kiterjedő átvilágítással. Ha ön a dubaji adótanácsadás magyarul elérhető szolgáltatásait választja, az első lépés minden esetben a jelenlegi üzleti modell és a jövőbeli tervek szinkronizálása. A felkészültség nemcsak időt spórol, hanem segít elkerülni a későbbi, drága korrekciókat a struktúrában. A professzionális tanácsadás során nem csupán válaszokat kap, hanem egy olyan stratégiát, amely a bankszámlanyitástól a hosszú távú profitkivétig minden elemet lefed.
Adatgyűjtés és helyzetfelmérés
Az első konzultációra érdemes pontos adatokkal érkezni. Szükségünk lesz a tervezett éves forgalom megbecslésére, hiszen a korábban részletezett 375 000 AED-s küszöbérték alapjaiban határozza meg a követendő utat. Ha már rendelkezik magyarországi céges struktúrával, annak vázlatos bemutatása elengedhetetlen. A NAV-megfelelőség és a kettős adóztatás elkerülése érdekében tudnunk kell, ki a tényleges tulajdonos, és hol található az operatív döntéshozatal központja. A célkitűzések tisztázása szintén prioritás. Önnek a vagyonvédelem, a globális terjeszkedés vagy a tiszta adóoptimalizálás a legfontosabb? Ezek a kérdések határozzák meg, hogy melyik szabadkereskedelmi övezet lesz az ideális választás.
A személyre szabott adóstratégia kidolgozása
A helyzetfelmérés után következik a konkrét jogi struktúra kijelölése. Itt dől el, hogy egy Free Zone vagy egy Mainland cég szolgálja-e jobban az ön egyéni érdekeit. Összevetjük a fenntartási költségeket a várható adómegtakarítással, különös tekintettel a bankszámlanyitási esélyekre. Sok esetben a legolcsóbb cégalapítási csomag válik a legdrágább választássá, ha a bankok később elutasítják a számlanyitási kérelmet a hiányos gazdasági jelenlét miatt. A tanácsadás során ezért a pénzügyi folyamatok átvilágítása is megtörténik.
Tapasztalataink szerint az előkészítetlen ügyfelek leggyakrabban az alábbi három hibát követik el:
- Pontatlan bevételbecslés: A 375 000 AED-s határ alatti és feletti működés teljesen más adminisztrációs és könyvelési kötelezettségeket von maga után.
- Az adórezidencia elhanyagolása: A rezidens vízum megléte önmagában, valós ott tartózkodás és igazolás nélkül nem garantálja a magyarországi adómentességet.
- Bankszámlanyitási igények figyelmen kívül hagyása: Bizonyos tevékenységekhez specifikus engedélyek és irodabérleti feltételek kellenek a banki megfelelőséghez (compliance).
Ha szeretne tisztán látni a lehetőségei között és elkerülni a felesleges kockázatokat, foglaljon időpontot egy szakértői adóügyi tanácsadás keretében. Dr. Rinfel János és csapata személyre szabott, transzparens megoldást kínál önnek, amely a 2026-os jogszabályi környezetben is teljes biztonságot nyújt.
Rinfel and Partners: Az Ön magyar nyelvű stratégiai partnere az Emírségekben
A 2026-os adóügyi környezetben a dubaji adótanácsadás magyarul már nem csupán egy kényelmi szempont, hanem a vállalkozás hosszú távú túlélésének alapfeltétele. A Rinfel and Partners iroda Dr. Rinfel János közvetlen irányításával azért jött létre, hogy levegye az adminisztrációs terhet az ön válláról, és valódi jogi biztonságot garantáljon. Mi nem távolról, elméleti síkon szemléljük az eseményeket; irodánk helyi jelenléttel és mélyreható piaci ismeretekkel rendelkezik az Emírségekben. Ez a közelség teszi lehetővé, hogy ne csak szolgáltatóként, hanem stratégiai partnerként támogassuk ügyfeleinket az első lépésektől a folyamatos megfelelőségig.
Szakértelem és bizalom
Az emírségekbeli bürokráciában a bennfentes tudás a legértékesebb valuta. A hivatalos ügymenet mellett létezik egyfajta "helyi gyakorlat", amelyet csak évek alatt, a hatóságokkal és bankokkal folytatott napi szintű egyeztetések során lehet elsajátítani. Dr. Rinfel János több éves nemzetközi jogi tapasztalata és helyismerete a garancia arra, hogy az ön cégstruktúrája ne csak papíron, hanem a gyakorlatban is támadhatatlan legyen. Ez a tudás különösen kritikus a banki compliance folyamatok során, ahol a bankok gyakran nem publikus, belső szabályzatok alapján döntenek a számlanyitásról vagy a tranzakciók jóváhagyásáról. Mi pontosan tudjuk, hogyan kell prezentálni egy üzleti modellt ahhoz, hogy az megfeleljen a legszigorúbb helyi és nemzetközi elvárásoknak.
Irodánk teljes körű támogatást nyújt, amely a cégalapítás Dubajban folyamatától kezdve a rezidens vízumok ügyintézésén át egészen a havi szintű adóügyi tanácsadásig terjed. A transzparens kommunikáció nálunk alapvetés. Nem ígérünk kiskapukat vagy irreális adómentességet ott, ahol a törvény adófizetést ír elő. Ehelyett tiszta képet adunk a lehetőségekről és a kötelezettségekről, így ön mindig tudni fogja, mire számíthat a következő adóévben.
Következő lépések az Ön sikere érdekében
A biztonságos nemzetközi üzletvitel első lépése egy őszinte és szakmai konzultáció. Ha felveszi velünk a kapcsolatot, egy strukturált folyamat veszi kezdetét, amely során átvilágítjuk jelenlegi helyzetét és jövőbeli céljait. Az első megbeszélés után nem egy általános prospektust, hanem egy konkrét, az ön vállalkozására szabott cselekvési tervet kap. Ez a stratégia tartalmazza a javasolt cégformát, az adóoptimalizálási lehetőségeket és a szükséges jogi lépések ütemezését.
Induljon el a kiszámítható és legális nemzetközi terjeszkedés útján még ma. A Rinfel and Partners csapata készen áll arra, hogy az ön mentoraként és védelmezőjeként navigálja át vállalkozását a dubaji adórendszer 2026-os kihívásain. Ne hagyja, hogy az adminisztrációs káosz vagy a nyelvi akadályok gátolják üzleti sikerét; válassza a szakmai hitelességet és a közvetlen, magyar nyelvű ügyintézést az Emírségek szívében.
Építse fel üzleti jövőjét Dubajban teljes biztonságban
A dubaji adórendszer 2026-ban már nem a titkokról, hanem a tudatos tervezésről szól. Bár a 9%-os társasági adó bevezetése új korszakot nyitott, az Emírségek továbbra is a világ egyik legversenyképesebb üzleti központja marad. A siker kulcsa a valós gazdasági jelenlét igazolása és a magyarországi adószabályokkal való teljes összhang megteremtése. Önnek nem kell egyedül vágnia bele ebbe a komplex folyamatba, hiszen a szakértői támogatás leveszi az adminisztrációs terhet a válláról.
A professzionális dubaji adótanácsadás magyarul segít önnek abban, hogy a cégalapítás, a vízumügyintézés és az adózás kérdéseit egyetlen, megbízható kézben tudja. Dr. Rinfel János több éves emírségekbeli jogi tapasztalata és helyi, dubaji bejegyzésű irodánk a garancia a transzparens, sallangmentes együttműködésre. Komplex szemléletünkkel nemcsak egy céget alapítunk, hanem egy hosszú távon is fenntartható, jogilag támadhatatlan üzleti struktúrát építünk fel önnek.
Kérjen személyre szabott dubaji adótanácsadást a Rinfel and Partners szakértőitől!
Tegye meg az első lépést a globális terjeszkedés felé, és fordítsa előnyére a változó szabályozási környezetet magabiztos szakértői háttérrel.
Gyakran Ismételt Kérdések
Van-e még 0%-os adózás Dubajban 2026-ban?
Igen, a 375 000 AED (megközelítőleg 100 000 USD) alatti éves adózandó profit után továbbra is 0% az adó mértéke. A magánszemélyek munkabére, osztalékbevétele és tőkenyeresége szintén adómentes marad 2026-ban is, ami kiemelkedő előnyt jelent a nemzetközi piacon. Fontos azonban a professzionális dubaji adótanácsadás magyarul, mert a mentesség igénybevétele szigorú adminisztrációhoz kötött. A Free Zone vállalatok bizonyos feltételekkel szintén élvezhetik a nulla kulcsot a magasabb jövedelemsávokban is.
Kell-e adót fizetnem Magyarországon a dubaji cégem profitja után?
Ez elsősorban az ön adórezidensi státuszától és a tényleges üzletvezetés helyétől függ. Ha a cég irányítása bizonyíthatóan Magyarországról történik, a NAV a Külföldi Ellenőrzött Társaságokra vonatkozó szabályok alapján megadóztathatja a profitot. A kettős adóztatást elkerülő egyezmény védelmet nyújt, de csak akkor, ha a struktúra megfelel a gazdasági jelenlét követelményeinek. A biztonság érdekében mindenképpen javasolt a jogi háttér előzetes tisztázása és a valós dubaji jelenlét kiépítése.
Mi az az adóügyi illetőségi igazolás (TRC) és hogyan szerezhető meg?
A Tax Residency Certificate egy hivatalos dokumentum, amely igazolja, hogy ön az Emírségek adórezidense. Megszerzéséhez legalább 183 napos tartózkodás, érvényes rezidens vízum, lakásbérleti szerződés és helyi bankszámlakivonatok szükségesek. Ez az igazolás a legfőbb pajzs a kettős adóztatás ellen, mivel ezzel bizonyíthatja a magyar hatóságok felé, hogy adózási szempontból már nem Magyarországhoz kötődik az életvitele. Az igazolás kiállítása digitális úton, a helyi adóhatóság rendszerén keresztül történik.
Milyen adóvonzata van a dubaji ingatlanbefektetésnek?
Dubajban az ingatlanbefektetések rendkívül kedvezőek, mivel nincs rajtuk ingatlanadó, sem tőkenyereség-adó a magánszemélyek számára. Az egyetlen jelentős költség a vételár 4%-ának megfelelő illeték, amelyet a vásárláskor kell megfizetni a földhivatalnak. A bérbeadásból származó jövedelem magánszemélyként 0%-os kulccsal adózik 2026-ban is. Céges tulajdonlás esetén azonban az ingatlanból származó profit már beleszámít a 9%-os társasági adóalapba, amennyiben a vállalkozás éves nettó jövedelme meghaladja a mentességi küszöböt.
Kötelező-e a dubaji cégeknek könyvelést vezetniük?
Igen, 2026-ban minden dubaji bejegyzésű cég számára törvényileg kötelező a pontos pénzügyi nyilvántartás és a szakszerű könyvelés vezetése. A jogszabály előírja, hogy a bizonylatokat és számlákat legalább 5 évig meg kell őrizni az esetleges adóhatósági ellenőrzésekhez. Bár nem minden cégformának kell auditált mérleget benyújtania, a társasági adóbevallást évente egyszer minden regisztrált vállalkozásnak el kell készítenie. Ez független attól, hogy az adott évben keletkezett-e tényleges adófizetési kötelezettsége vagy sem.
Hogyan érinti a globális minimumadó a dubaji cégalapítást?
A globális minimumadó szabályozása elsősorban a 750 millió euró feletti éves árbevétellel rendelkező multinacionális vállalatcsoportokat érinti közvetlenül. A legtöbb magyar kis- és középvállalkozás számára a 9%-os helyi társasági adó marad az irányadó maradék adóteher. A dubaji adótanácsadás magyarul segít tisztázni, hogy az ön cégcsoport-szintű bevételei elérik-e azt a határt, ahol a kiegészítő adóteher megjelenhet. A kkv-szektor számára az Emírségek továbbra is kiemelkedően hatékony és biztonságos helyszín marad.
Kell-e ÁFA-t fizetnem, ha Magyarországra számlázok Dubajból?
Alapesetben a Dubajból Magyarországra nyújtott szolgáltatások 0%-os ÁFA-kulccsal, azaz exportként számlázhatók az Emírségekben. A magyarországi befogadó félnek a hatályos szabályok szerint a fordított adózás elvei alapján kell elszámolnia a hazai adót. Fontos, hogy a dubaji cégnek hitelt érdemlően igazolnia kell a szolgáltatás nemzetközi jellegét és a teljesítés helyét. Ha a dubaji cég belföldi forgalma meghaladja a 375 000 AED-t, kötelező a helyi ÁFA-regisztráció, de az exportált szolgáltatásokra ez nem ró plusz terhet.
Milyen büntetésekre számíthatok, ha nem felelek meg a dubaji adószabályoknak?
Az adóhatóság szigorú büntetési tételeket alkalmaz a mulasztások esetén a jogkövető magatartás ösztönzésére. A késedelmes társasági adó regisztrációért 10 000 AED fix bírság jár, míg az adóbevallás elmaradása vagy hibás adatszolgáltatás esetén további súlyos összegekre lehet számítani. A szándékos adóelkerülés vagy a valós gazdasági jelenlét hiánya akár a kereskedelmi licenc bevonását is eredményezheti. A jogi biztonság érdekében elengedhetetlen a határidők pontos betartása és a folyamatos, jogszabálykövető működés fenntartása.


