

Tudta, hogy az Emírségekben a bank nem kötelezhető a számlanyitásra, és bármikor, indoklás nélkül nemet mondhat? Sokan abba a hibába esnek, hogy a cégalapítás utáni utolsó formalitásként tekintenek erre a lépésre, majd hónapokig várnak érdemi válasz nélkül. A dubaji cég bankszámlanyitás nehézségei leggyakrabban ott kezdődnek, hogy a vállalkozók nem értik a helyi pénzintézetek kockázatkezelési logikáját és a 2026-ban tovább szigorodó nemzetközi AML szabályozásokat. A bankszámlanyitás Dubajban nem egyszerű adminisztráció, hanem egy bizalmi alapú értékesítési folyamat, ahol önnek kell profi módon bemutatnia vállalkozását a pénzintézetnek.
Pontosan tudjuk, mennyire frusztráló a várakozás, vagy amikor a magyarországi üzleti múlt igazolása érthetetlen dokumentumigények miatt akad el. Ebben a cikkben feltárjuk a dubaji bankszámlanyitás valódi akadályait, és megmutatjuk azt a szakmai utat, amellyel 2026-ban is sikeresen megnyithatja üzleti számláját. Végigvesszük a leggyakoribb elutasítási okokat, a digitális megoldások, például a Wio Bank előnyeit, és azt a stratégiát, amellyel átlátható költségek mellett építhet biztonságos pénzügyi hátteret az Emírségekben. Nem ígérünk lehetetlent, de megadjuk a kulcsot a rendszer működéséhez.
Legfontosabb Tudnivalók
- Megértheti, hogy a bankszámlanyitás az Emírségekben nem alanyi jogon járó szolgáltatás, hanem egy komplex bizalmi folyamat, ahol a bank szigorú kockázatértékelést végez minden ügyfélnél.
- Feltárjuk, hogy a dubaji cég bankszámlanyitás nehézségei leggyakrabban a hiányos üzleti profilra vagy a fizikai jelenlét, azaz a „substance” igazolásának elmaradására vezethetők vissza.
- Összehasonlítjuk a patinás nagybankok és a modern digitális megoldások, például a Wio Bank előnyeit, segítve az ön üzleti modelljéhez legjobban illeszkedő választást.
- Gyakorlati útmutatót kap a kötelező dokumentációról, az Emirates ID szerepéről és arról az üzleti tervről, amelyet a banki kockázatkezelők látni akarnak.
- Megismerheti a mentori támogatás értékét, amely a puszta ügyintézésen túl a helyi banki gyakorlatok mély ismeretével maximalizálja a sikeres számlanyitás esélyeit.
Miért nem jár alanyi jogon a bankszámlanyitás Dubajban?
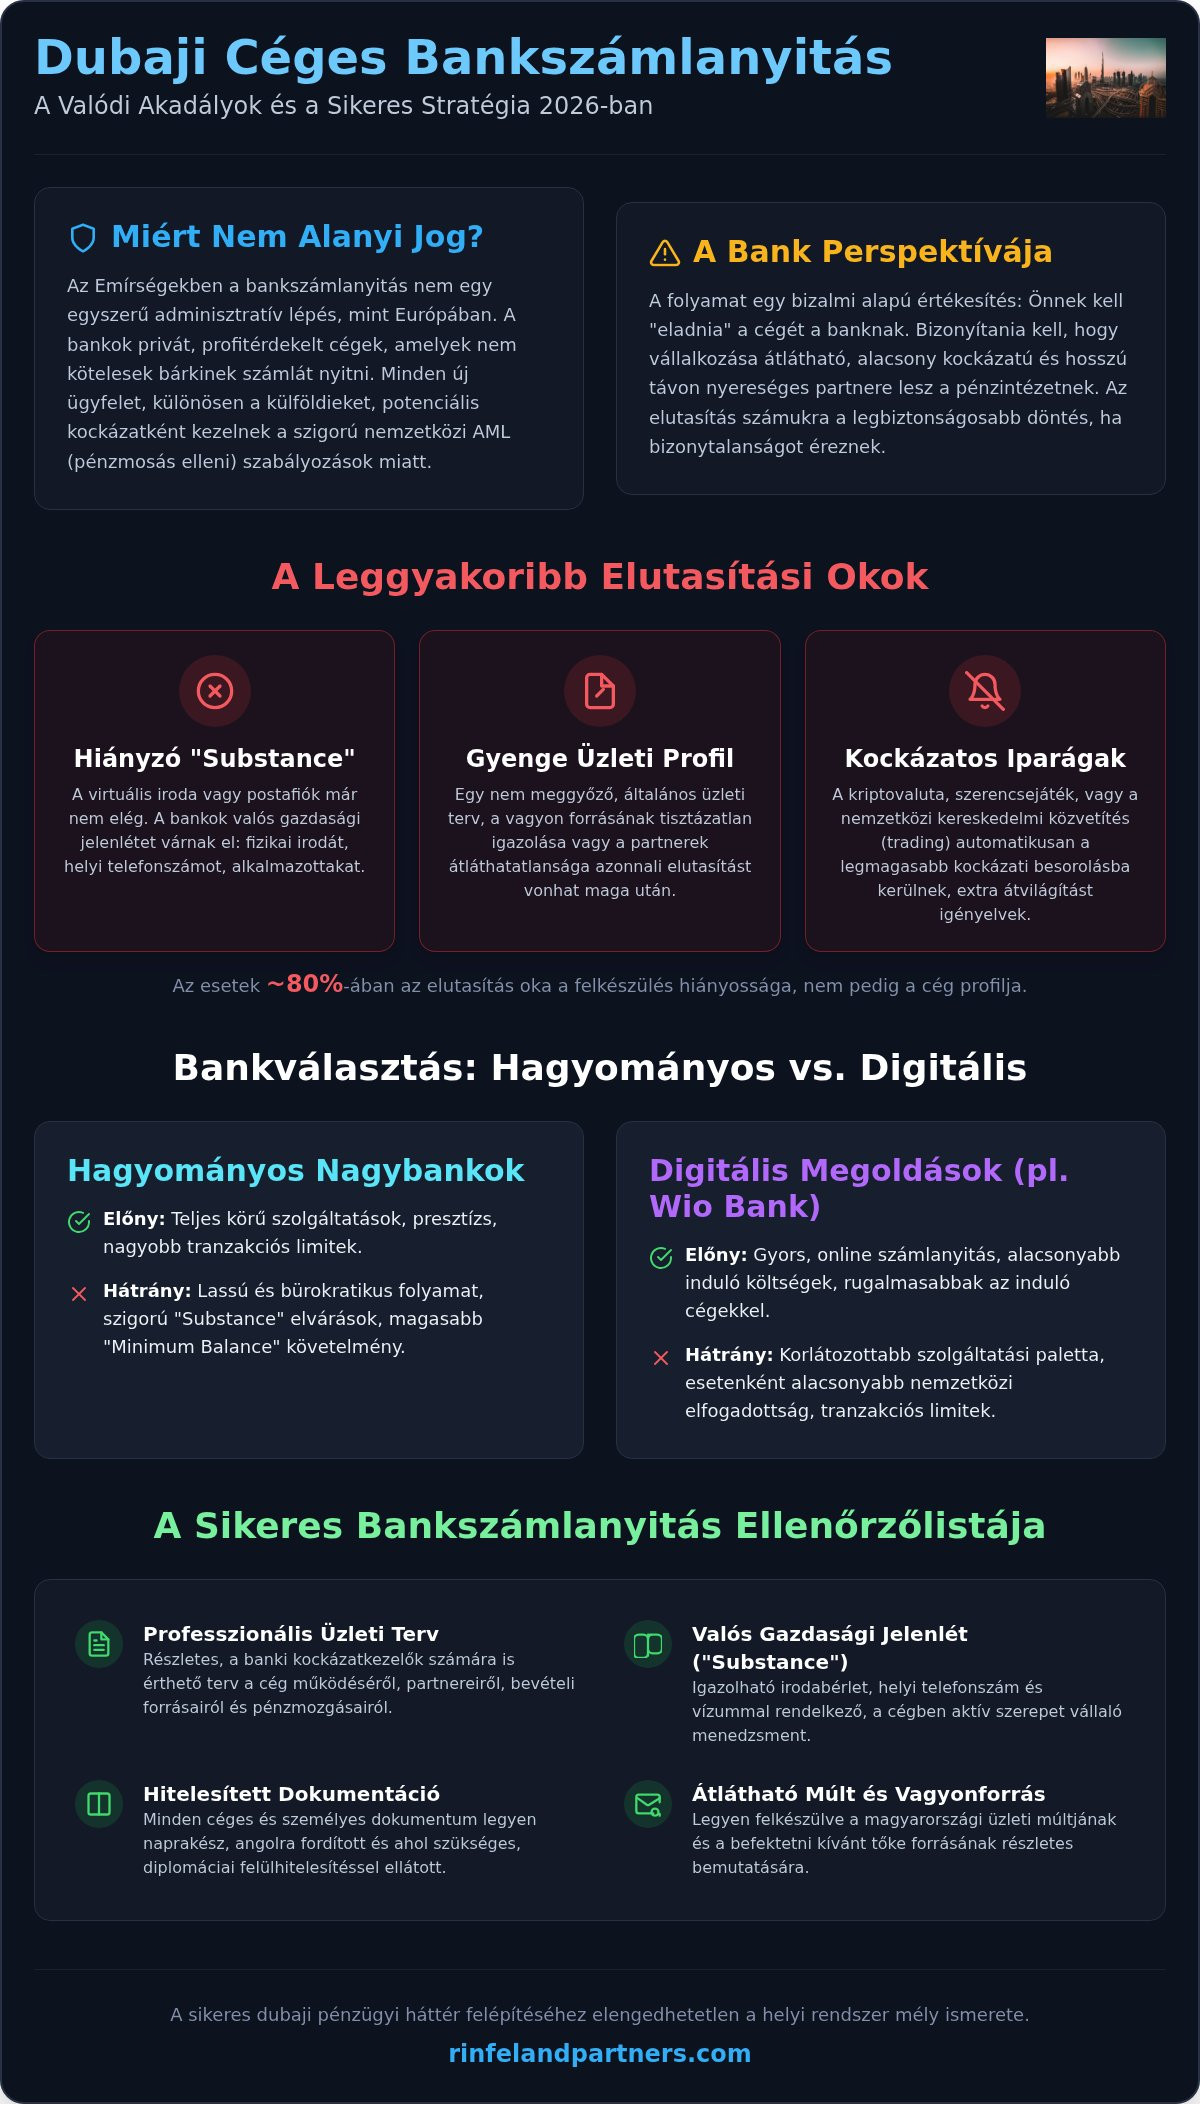
Sokan meglepődnek, amikor a cégalapítás után falakba ütköznek a helyi bankoknál. Az Európai Unióban megszoktuk, hogy a bankszámlához való hozzáférés szinte alapvető jog a vállalkozások számára, de az Emírségekben ez gyökeresen másképp működik. Itt a bank egy privát, profitérdekelt entitás, amely saját belátása szerint válogatja meg ügyfeleit. Nincs olyan törvényi kötelezettségük, amely arra kényszerítené őket, hogy minden jelentkezőnek számlát nyissanak. Amikor egy tanácsadó azt ígéri, hogy a folyamat csak egy gyors formalitás, valószínűleg nem mond igazat; a dubaji cég bankszámlanyitás nehézségei ugyanis rendszerszintűek és mélyen gyökereznek a helyi szabályozásban.
A szigorodó környezet mögött elsősorban az Egyesült Arab Emírségek Központi Bankja áll. 2026-ban a globális AML (pénzmosás elleni) és KYC (ügyfélátvilágítási) protokollok betartatása minden korábbinál keményebb. A bankok hatalmas nemzetközi bírságokat kockáztatnak, ha egyetlen átláthatatlan hátterű külföldi céget is átengednek a szűrőn. Ezért tekintenek minden új, külföldi tulajdonú vállalkozást alapértelmezett kockázatnak. A banki tisztviselő számára az elutasítás a legbiztonságosabb út; ha bármilyen apró bizonytalanságot érez az ön profiljában, inkább nemet mond, hogy megvédje az intézményt.
A bankok üzleti modellje: Kit keresnek valójában?
A bank nem közszolgáltató. Olyan ügyfeleket keresnek, akik hosszú távon nyereséget termelnek nekik, miközben alacsony megfelelési kockázatot jelentenek. Egy frissen alapított cég számukra magas adminisztrációs terhet jelent, miközben a kezdeti bevétel bizonytalan. Az ideális ügyfélprofil Dubajban olyan vállalkozót takar, aki átlátható üzleti múlttal rendelkezik, és képes tartani a "Minimum Balance" elvárást. Ez a minimum egyenleg bankonként eltérő, de a megléte alapvető bizalmi tényező. Ha ön nem tudja garantálni a kért összeget a számlán, a bank szemében nem stratégiai partner, hanem felesleges kockázat.
Magyar vállalkozóként a dubaji rendszerben
2026-ban a magyar állampolgárok és cégek megítélése alapvetően korrekt, de a banki megfelelési osztályok továbbra is alaposan vizsgálnak minden kelet-közép-európai jelentkezőt. A kettős adóztatás elkerüléséről szóló egyezmény létezése segít a transzparencia igazolásában, de önmagában nem nyitja meg a bankkapukat. A pénzintézetek látni akarják a magyarországi üzleti múltat, a vagyon forrását és a leendő partnerek listáját. A dubaji cég bankszámlanyitás nehézségei akkor hidalhatók át, ha a bank számára érthető és elfogadható struktúrát mutatunk fel. A jogi környezet és az adózási szabályok ismerete itt válik kritikussá, ezért érdemes tájékozódni a Dubaji adótanácsadás magyarul lehetőségeiről is, hogy minden dokumentum megfeleljen a helyi elvárásoknak.
A leggyakoribb elutasítási okok: Mitől félnek a bankárok?
A banki döntéshozók nem hibákat keresnek a dokumentációban, hanem kockázatokat. Egy dubaji bankár számára a legfontosabb kérdés nem az, hogy mennyi pénzt hoz az ügyfél, hanem az, hogy okoz-e büntetést a szabályozó hatóságoktól. Ha a jelentkezés során bármilyen jel utal az átláthatatlanságra vagy a valós gazdasági tevékenység hiányára, a folyamat azonnal megáll. A dubaji cég bankszámlanyitás nehézségei mögött az esetek 80%-ában olyan alapvető hiányosságok állnak, amelyek egy alapos felkészüléssel elkerülhetők lennének.
- Hiányos hitelesítés: Nem elég a papírok megléte. A külföldi dokumentumokat gyakran diplomáciai felülhitelesítéssel (attestations) kell ellátni, amit sokan elfelejtenek.
- Kockázatos iparágak: A kriptovaluták, a szerencsejáték vagy a nemzetközi kereskedelmi közvetítés (trading) automatikusan a legmagasabb kockázati besorolásba kerül. Ezeknél a bankok extra garanciákat és mélyebb átvilágítást kérnek.
- Névleges igazgatók: Az Emírségekben szigorúan tiltják a "strawman" struktúrákat. A bank látni akarja a valódi tulajdonost (UBO), és közvetlenül vele akar kommunikálni.
A „Substance” jelentősége 2026-ban
A "Substance", vagyis a valós gazdasági jelenlét fogalma 2026-ra a számlanyitás sarokkövévé vált. A hagyományos bankok már nem fogadják el a virtuális irodákat vagy a puszta postafiók címeket. Látni akarják, hogy a cégnek van fizikai bázisa az Emírségekben. Ez jelenthet egy dedikált irodát vagy legalább egy olyan co-working bérletet, amely valós munkavégzésre alkalmas. A kezdő cégeknek igazolniuk kell, hogyan fogják a tevékenységüket helyben végezni. A bank szemében a fizikai jelenlét a garancia arra, hogy a cég nem csak egy adóelkerülésre létrehozott "shell company".
Szakmai múlt és kompetencia igazolása
A bankárok látni akarják a logikai kapcsolatot az ön magyarországi múltja és a dubaji tervei között. Ha valaki tíz évig szoftverfejlesztő volt Magyarországon, majd Dubajban ingatlanfejlesztésbe kezd, a bank azonnal gyanakodni fog. A tulajdonos önéletrajza (CV) itt kritikus banki dokumentum. Ebben nem állást keresünk, hanem a szakmai kompetenciát bizonyítjuk. Emellett szinte minden bank kéri az utolsó 6 havi személyes bankszámlakivonatot a tulajdonostól. Ezzel nem csak a vagyont, hanem a pénzmozgások tisztaságát és a korábbi üzleti tevékenység rendszerességét ellenőrzik. Ha bizonytalan a dokumentumok összeállításában, érdemes profi bankszámlanyitási tanácsadás segítségét kérni, hogy elkerülje a végleges elutasítást.
A sikeres számlanyitás titka a transzparencia. Minél több releváns, hitelesített adatot kap a bank a tulajdonos szakmai hátteréről és a cég jövőbeli partnereiről, annál kisebb lesz a kockázati pontszám. A dubaji cég bankszámlanyitás nehézségei leküzdhetők, ha az ügyfél nem ellenségként, hanem megnyerendő partnerként tekint a banki tisztviselőre.
Hagyományos bankok vs. Digitális megoldások (Wio) 2026-ban
A dubaji cég bankszámlanyitás nehézségei gyakran a bankválasztás pillanatában dőlnek el. 2026-ban a piac élesen kettévált: a patinás nagybankok, mint az Emirates NBD vagy az ADCB, és a dinamikus digitális szereplők, mint a Wio Bank, teljesen eltérő igényeket szolgálnak ki. Míg a hagyományos intézmények a stabilitást és a komplex finanszírozási hátteret jelentik, a digitális platformok a sebességet és a modern felhasználói élményt hozták el az Emírségekbe. Nem mindegy azonban, hogy melyik utat választja, mert a rossz döntés hónapokra megbéníthatja a cége működését.
Wio Bank: Gyorsaság vs. Korlátok
A Wio Bank alapjaiban forgatta fel a helyi piacot azzal, hogy a számlanyitási folyamatot napokban mérhetővé tette. A magyar vállalkozók számára különösen vonzó a teljesen alkalmazás alapú kezelőfelület és az átlátható árazás. 2026 augusztusában az "Essential" csomag havi 99 AED, míg a nagyobb forgalmú cégeknek szánt "Grow" terv 249 AED havidíjért érhető el. Ez a megoldás ideális startupoknak és kisebb szolgáltató cégeknek, akik azonnal el akarják kezdeni a számlázást.
Bár a Wio elfogadási rátája kiemelkedő, fontos látni a technológiai korlátokat is. A digitális bankok szigorúbb tranzakciós limitekkel dolgoznak a kezdeti időszakban, és a megfelelési osztályuk minden szokatlan utalást azonnal blokkolhat. Ilyenkor a kommunikáció kizárólag az applikáción keresztül zajlik, ami frusztráló lehet, ha sürgős válaszra van szükség. Ez a platform nem való olyan cégeknek, amelyek azonnal több millió dolláros forgalmat bonyolítanának ismeretlen hátterű partnerekkel.
Hagyományos banki kapcsolatok kiépítése
Ha az ön üzleti modellje nagy volumenű nemzetközi kereskedelmet vagy komplex hiteltermékeket igényel, a hagyományos bankok megkerülhetetlenek. Itt a folyamat jellemzően 2 és 8 hét között mozog, de nem ritka a 3 hónapos várakozási idő sem. A dubaji cég bankszámlanyitás nehézségei ebben a szegmensben a személyes bankár (Relationship Manager) megnyerésével kezdődnek. Ebben a világban a bizalomépítés lassú folyamat, ahol a bank látni akarja a lojalitást, amit gyakran tartós befektetésekkel vagy magasabb lekötött egyenleggel kell alátámasztani.
- Személyes kapcsolat: Egy hús-vér szakértő bírálja el a tranzakcióit, akivel bármikor egyeztethet.
- Komplexitás: Olyan egyedi pénzügyi megoldásokhoz férhet hozzá, amelyeket a digitális bankok nem kínálnak.
- Lassabb átvilágítás: A KYC folyamat mélyebb, de ha egyszer átment rajta, a bank stabil partner marad.
A hibrid stratégia: Biztonság két lábon
A transzparencia jegyében ki kell mondanunk: 2026-ban a legbiztonságosabb út a hibrid modell. Kezdje a Wio Banknál, hogy napokon belül elindíthassa a vállalkozását, de ezzel párhuzamosan indítsa el a folyamatot egy hagyományos banknál is. Ez a kettősség biztonsági hálót nyújt. Ha az egyik bank váratlanul extra dokumentációt kér vagy zárol egy utalást, a cég működése nem áll le. Az Emírségekben a pénzügyi rugalmasság és a több lábon állás a hosszú távú siker záloga.
A sikeres bankszámlanyitás „Insider” ellenőrzőlistája
A dubaji cég bankszámlanyitás nehézségei gyakran az apró, technikai részleteken buknak el. Nem elég egy jó üzleti ötlet; a banki megfelelési osztálynak (Compliance) konkrét, ellenőrizhető bizonyítékokra van szüksége. Ez a folyamat a precizitásról szól. Ha egyetlen dokumentum formátuma vagy dátuma nem megfelelő, a rendszer automatikusan elutasítja a kérelmet, ami után sokkal nehezebb újra próbálkozni. Az alábbi lista azokat a kritikus pontokat tartalmazza, amelyeket minden sikeres ügyfelünknek teljesítenie kell.
A folyamat nulladik lépése a rezidens vízum és az Emirates ID megszerzése. Bár léteznek non-resident számlák, ezek kezelése és fenntartása 2026-ban rendkívül nehézkes és költséges. A bank látni akarja, hogy ön mint tulajdonos, életvitelszerűen vagy legalábbis hivatalos státusszal jelen van az országban. Emellett kulcsfontosságú a digitális lábnyom. A bankár rá fog keresni a cégre és a tulajdonosra is. Egy professzionális weboldal és egy rendezett LinkedIn profil ma már nem opció, hanem alapfeltétel a bizalomépítéshez.
- Üzleti terv: Ne általános marketing szöveget írjon. A bankot a konkrét partnerek (beszállítók és vevők), a várható éves forgalom és a tranzakciók gyakorisága érdekli.
- Lakcímigazolás: A „90 napos szabály” értelmében a közüzemi számlák vagy bérleti szerződések nem lehetnek régebbiek három hónapnál.
- Company Profile: Egy 3-5 oldalas dokumentum, amely bemutatja a cég struktúráját és a tulajdonos szakmai múltját.
Dokumentum-előkészítés mesterfokon
A dubaji bankok kizárólag tökéletesen olvasható, színes, PDF formátumú scan-eket fogadnak el. A mobiltelefonnal befotózott dokumentumok azonnali elutasítást vonnak maguk után. Magyar vállalkozóként külön figyelmet kell fordítani a hazai iratokra. A magyar cégkivonatokat, bankszámlakivonatokat és diplomákat hiteles angol fordítással kell ellátni. A dokumentumok diplomáciai felülhitelesítése és a Külügyminisztérium pecsétje az alapja minden sikeres nemzetközi banki folyamatnak az Emírségekben. Ha elakad a bürokráciában, a bankszámlanyitási tanácsadás szolgáltatásunkkal levesszük ezt a terhet a válláról.
Interjú a bankárral: Mire készüljön?
A személyes találkozó vagy a videóhívás során a Relationship Manager (RM) nem csak a tényekre kíváncsi, hanem az ön magabiztosságára is. Gyakran kérdeznek rá a pénzforgalmi becslések alapjaira. „Miért pont ennyi lesz a forgalom?” vagy „Ki az a három konkrét partner, akivel először szerződik?”. A válaszoknak összhangban kell lenniük a benyújtott üzleti tervvel. A transzparencia itt a legnagyobb fegyver. Ha bizonytalan egy válaszban, inkább kérjen időt az adatok pontosítására, de soha ne adjon ellentmondásos információkat. A dubaji cég bankszámlanyitás nehézségei leküzdhetők, ha a bank azt érzi: ön uralja a folyamatokat és pontosan ismeri a saját üzleti modelljét.
Hogyan hidalja át a nehézségeket a Rinfel and Partners?
A dubaji cég bankszámlanyitás nehézségei nem csupán adminisztrációs akadályok, hanem stratégiai kihívások, amelyek megoldásához helyi, bennfentes ismeretekre van szükség. A Rinfel and Partners csapata nem egyszerű ügyintézőként, hanem mentorként kíséri végig önt ezen a rögös úton. Tudjuk, hogy a banki megfelelési osztályok (Compliance) milyen szempontok alapján pontozzák a jelentkezőket, és segítünk úgy felépíteni az ön üzleti profilját, hogy az a legszigorúbb kockázatkezelő szemében is vonzó legyen. Mi nem csak papírokat tologatunk; mi stratégiát alkotunk a sikeres számlanyitáshoz.
Az egyik legfontosabb értékünk az őszinteség és a transzparencia. Folyamatunk egy alapos előszelekcióval kezdődik. Ha az ön üzleti modellje vagy jelenlegi dokumentációja a tapasztalataink szerint 2026-ban nem „bankolható”, azt nyíltan megmondjuk, még mielőtt felesleges költségekbe verné magát. Ezzel időt és pénzt spórolunk önnek, miközben közösen keressük azokat a módosításokat, amelyekkel a vállalkozása alkalmassá válik a helyi bankolásra. Helyi kapcsolatrendszerünk révén pontosan tudjuk, melyik bank melyik iparágat részesíti előnyben az adott negyedévben.
Miért a magyar nyelvű szakértő a legjobb választás?
A banki folyamatok során a legkisebb nyelvi félreértés is gyanút kelthet a bankárban, ami azonnali elutasításhoz vezethet. Dr. Rinfel János és csapata magyar nyelven, érthetően magyarázza el önnek a helyi jogi és pénzügyi finomságokat, miközben a bank felé professzionális, angol nyelvű üzleti kommunikációt folytatunk. Ez a kettős híd garantálja, hogy semmilyen információ nem vész el a fordításban. A bankszámlanyitás csak egy eleme a teljes képnek, ezért érdemes elolvasnia a Cégalapítás Dubajban: A teljes útmutató írásunkat is, hogy lássa az összefüggéseket a cégstruktúra és a bankolás között.
Hosszú távú biztonság az Emírségekben
A számlanyitás sikere csak a kezdet. Az Emírségek bankrendszere folyamatosan monitorozza az ügyfeleket, és az éves felülvizsgálatok (Annual Reviews) során bármikor kérhetnek kiegészítő igazolásokat. A dubaji cég bankszámlanyitás nehézségei tehát a számla aktív állapotban tartásánál is jelentkezhetnek. Mi ebben is partnerek maradunk: támogatjuk önt a folyamatos Compliance megfelelésben, és adóügyi tanácsadással segítjük, hogy a cége pénzügyi háttere hosszú távon is stabil és támadhatatlan maradjon.
Ne hagyja, hogy a bürokrácia és az ismeretlen szabályok megállítsák üzleti terveit. A magabiztos és biztonságos induláshoz elengedhetetlen a szakértői háttér. Kérjen konzultációt a Rinfel and Partners szakértőitől!
Indítsa el dubaji vállalkozását biztos pénzügyi alapokon
A dubaji cég bankszámlanyitás nehézségei nem jelentik azt, hogy a cél elérhetetlen; csupán más megközelítést igényelnek, mint amit Európában megszoktunk. A siker 2026-ban a valós gazdasági jelenlét, azaz a Substance igazolásán, a professzionálisan felépített üzleti profilon és a digitális vagy hagyományos banki megoldások tudatos kombinálásán múlik. A precíz, minden részletre kiterjedő előkészítés nemcsak az elutasítástól védi meg cégét, hanem olyan hosszú távú bizalmi alapot teremt, amelyre bátran építheti jövőbeli nemzetközi tranzakcióit.
Dr. Rinfel János szakmai vezetése mellett irodánk bennfentes helyi banki tapasztalatokkal és teljes körű, magyar nyelvű, transzparens ügyintézéssel támogatja önt. Nem csupán dokumentumokat kezelünk, hanem stratégiai mentorként segítünk eligazodni az Emírségek pénzügyi világában, garantálva a jogi biztonságot és a hatékonyságot. Ne hagyja, hogy a bürokratikus útvesztők megállítsák üzleti céljai elérésében.
Szakértői támogatást kérek a dubaji bankszámlanyitáshoz
Vágjon bele magabiztosan, és teremtse meg vállalkozása számára azt a stabil és biztonságos pénzügyi hátteret, amelyet az Emírségek dinamikus piaca kínál önnek.
Gyakran Ismételt Kérdések
Lehetséges a dubaji bankszámlanyitás online, Magyarországról?
Nem, a hagyományos bankok esetében a személyes jelenlét és az Emirates ID bemutatása kötelező feltétel. Bár a digitális bankok, például a Wio Bank, lehetővé teszik a távoli, applikáción keresztüli regisztrációt, a folyamat véglegesítéséhez mindenképpen rendelkeznie kell emírségekbeli rezidens vízummal. Ez azt jelenti, hogy Magyarországról elindíthatja az előkészületeket, de a teljes körű számlahasználathoz legalább egyszer ki kell utaznia az országba az orvosi vizsgálat és a biometrikus adatok rögzítése miatt.
Mennyi ideig tart átlagosan egy üzleti bankszámla megnyitása 2026-ban?
A számlanyitás időtartama 2026-ban a választott pénzintézettől és a cégstruktúra összetettségétől függ. A digitális bankoknál, mint a Wio, a folyamat akár 2 és 5 munkanap alatt lezárulhat, ha minden dokumentum rendben van. Ezzel szemben a hagyományos nagybankoknál, mint az Emirates NBD vagy a Mashreq, az átvilágítási folyamat jellemzően 2 és 8 hét közé esik. Bonyolultabb tulajdonosi szerkezet vagy magas kockázatú iparág esetén ez az időszak akár 3 hónapra is kitolódhat.
Mekkora minimum egyenleget kell tartani egy dubaji céges számlán?
A minimum egyenleg elvárás nagyban függ a bank típusától és a választott számlacsomagtól. A digitális bankok, például a Wio Bank Essential csomagja, nem írnak elő kötelező minimum egyenleget, csupán havi előfizetési díjat kérnek. A hagyományos bankoknál azonban a dubaji cég bankszámlanyitás nehézségei közé tartozik a gyakran 50 000 és 500 000 AED közötti átlagos havi egyenleg elvárása. Ha az összeg ez alá csökken, a bank jelentős büntetődíjat vonhat le a számláról.
Milyen iparágakat utasítanak el leggyakrabban a dubaji bankok?
A bankok leggyakrabban a magas kockázatúként besorolt iparágakat utasítják el a szigorú AML szabályozások miatt. Ide tartoznak a kriptovalutákkal kapcsolatos tevékenységek, a szerencsejáték, a nemzetközi fegyverkereskedelem, valamint a specifikus pénzügyi közvetítői szolgáltatások. Szintén nehézségekbe ütköznek azok a kereskedelmi cégek, amelyek szankcionált országokkal vagy magas kockázatú régiókkal terveznek üzletelni. Ezekben az esetekben a bankok extra garanciákat és mélyebb átvilágítást követelnek meg a tulajdonosoktól.
Szükséges-e rezidens vízum a bankszámlanyitáshoz?
Gyakorlati szempontból a rezidens vízum elengedhetetlen a zökkenőmentes üzleti bankoláshoz az Emírségekben. Bár elméletileg léteznek non-resident számlák, ezek megnyitása rendkívül nehézkes, magasabb egyenleget igényelnek, és funkcióikban korlátozottak. A legtöbb helyi pénzintézet 2026-ban már alapfeltételként kéri az Emirates ID kártyát a céges számla aktiválásához. A dubaji cég bankszámlanyitás nehézségei elkerülhetők a rezidens státusszal, mert ez igazolja a bank számára, hogy ön valós szállal kötődik az országhoz.
Mi a teendő, ha egy bank már elutasította a számlanyitási kérelmemet?
Az első elutasítás nem jelenti a folyamat végét, de fontos megérteni az okokat. A bankok ritkán indokolják meg részletesen a döntést, de gyakran a hiányos dokumentáció vagy a nem egyértelmű üzleti profil áll a háttérben. Ilyenkor érdemes egy másik banknál próbálkozni, vagy digitális megoldás felé fordulni. Fontos, hogy ne adjon be azonnal ugyanolyan tartalmú kérelmet máshová, hanem előbb korrigálja a hibákat és erősítse meg a cége szakmai bemutatását.
Milyen költségekkel jár a dubaji bankszámla fenntartása?
A költségek a választott banki modelltől függnek. A digitális bankoknál havi előfizetési díjjal kell számolni; a Wio Bank Essential csomagja 2026 augusztusában havi 99 AED, a Grow csomag pedig 249 AED. A hagyományos bankoknál a számlavezetés gyakran ingyenes, feltéve, ha fenntartják az előírt minimum egyenleget. Amennyiben az havi átlagos egyenleg az elvárt szint alá esik, a bankok jellemzően 200 és 500 AED közötti összeget terhelhetnek ki büntetésként.
Elfogadják-e a magyarországi lakcímigazolást a dubaji bankok?
Igen, a bankok elfogadják a magyarországi lakcímigazolást, de szigorú formai követelményekkel. A dokumentum, például közüzemi számla vagy bankszámlakivonat, nem lehet 90 napnál régebbi, és hiteles angol nyelvű fordítással kell rendelkeznie. A dubaji cég bankszámlanyitás nehézségei elkerülhetők, ha a magyar papírok minden adata pontosan megegyezik az útlevélben szereplő információkkal. Bizonyos esetekben a bankok kérhetik a dokumentumok diplomáciai felülhitelesítését is a Külügyminisztérium részéről.


