

A klasszikus dubaji „adóparadicsom” mítosza végleg megszűnt, a valóság azonban sokkal stabilabb és kiszámíthatóbb, mint amit a félrevezető offshore híresztelések sugallnak. Teljesen érthető, ha magyar cégtulajdonosként Ön is bizonytalan: az adózás az Egyesült Arab Emírségekben a 9%-os társasági adó megjelenésével átalakult, a hazai EKT-szabályok és a NAV szigorú ellenőrzési gyakorlata pedig joggal ébreszt félelmet a kettős adóztatástól. A valós adóelőny ma már nem a kiskapuk kereséséből, hanem a helyi és a nemzetközi jogszabályok precíz alkalmazásából származik.
Ebből az útmutatóból részletes, szakmai áttekintést kap az emírségekbeli társasági adóról, a legális 0%-os mentességekről, az 5%-os ÁFA-szabályokról és a magyar jogi összefüggésekről. Világos válaszokat adunk arra, mekkora adóterheléssel kell számolnia a saját üzleti modellje szerint, bemutatjuk a Qualifying Free Zone Person (QFZP) státusz szigorú feltételrendszerét, valamint a 3 millió AED bevételig érvényesíthető Small Business Relief szabályait a kettős adóztatási kockázatok teljes kiküszöbölésével.
Legfontosabb Tudnivalók
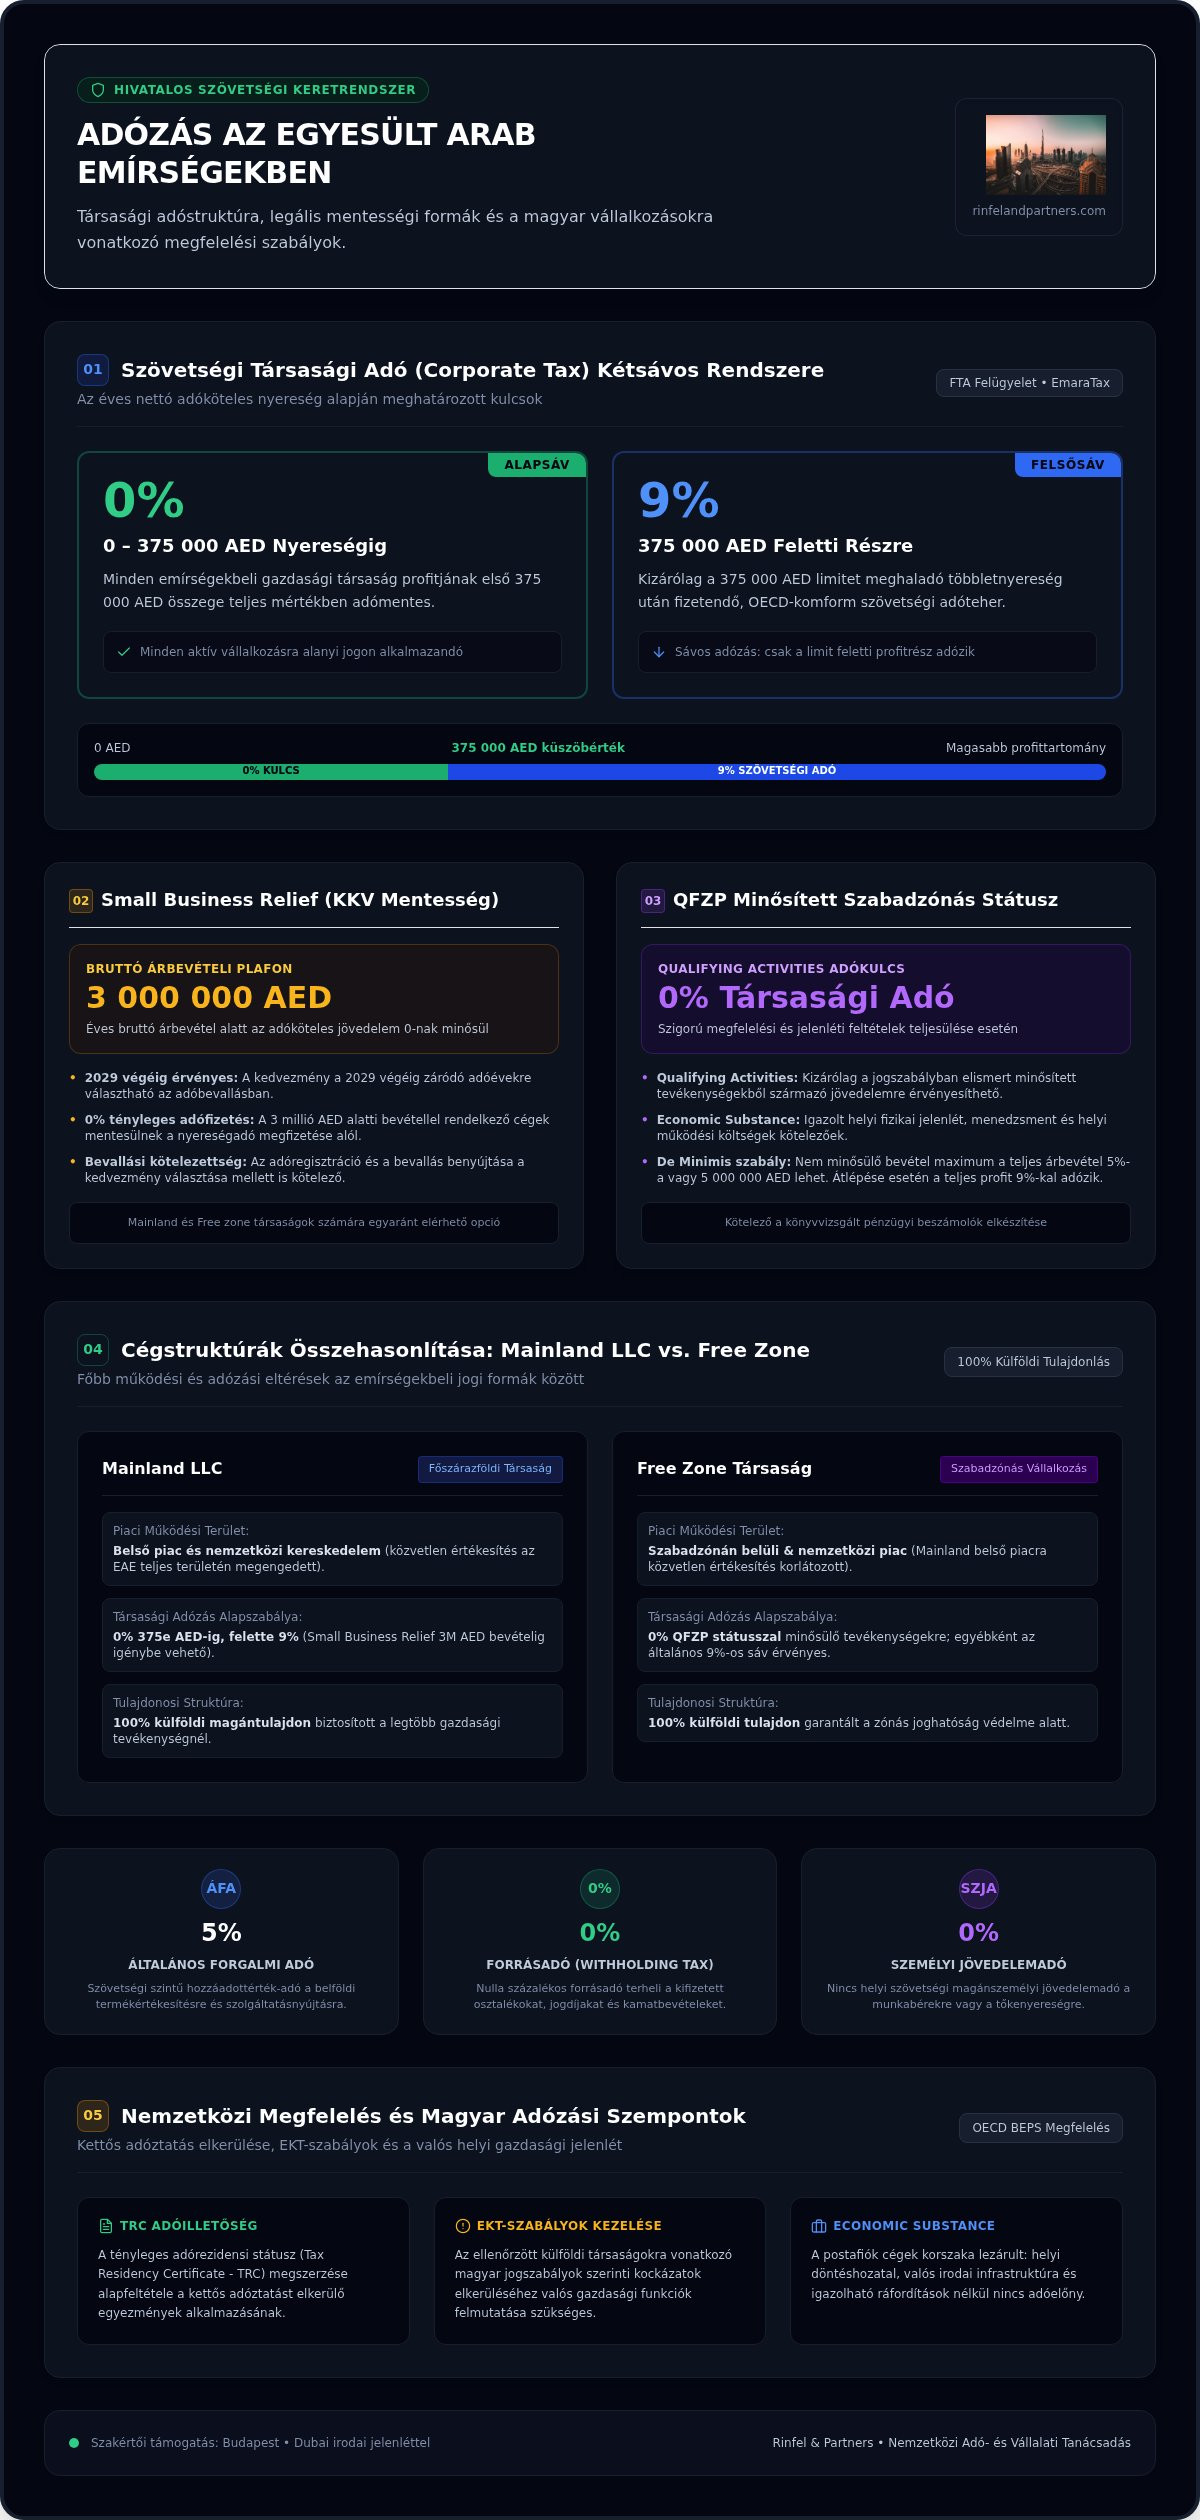
- Az adózás az Egyesült Arab Emírségekben egyértelmű, kétsávos rendszerre épül: a 375 000 AED feletti társasági nyereség 9%-kal adózik, az alatti részre pedig 0%-os kulcs vonatkozik.
- Megismeri a Mainland és a Free zone cégek közötti működési különbségeket, valamint a Qualifying Free Zone Person (QFZP) státusz szigorú feltételeit a jogszerű 0%-os adózás fenntartásához.
- Világos képet kap a 3 millió AED árbevételig igényelhető Small Business Relief kedvezményről és az 5%-os általános forgalmi adó (ÁFA) kötelező regisztrációs szabályairól.
- Megérti a magyar EKT-szabályok kockázatait, a kettős adóztatást elkerülő egyezmény gyakorlati alkalmazását és a tényleges adórezidensi státusz (TRC) megszerzésének lépéseit.
- Gyakorlati szempontokat kap ahhoz, hogyan alakíthat ki előzetes tervezéssel olyan legális céges hátteret, amely garantálja a teljes körű hatósági megfelelést.
Hogyan épül fel az adózás az Egyesült Arab Emírségekben 2026-ban?
Az elmúlt évek jogszabályi változásai alapjaiban formálták át a közel-keleti régió gazdasági működését. A nemzetközi sztenderdekhez igazodva a modern adózás az Egyesült Arab Emírségekben ma már egy szigorúan ellenőrzött, OECD-konform rendszert takar. A folyamatokat a Szövetségi Adóhatóság (Federal Tax Authority, FTA) felügyeli az EmaraTax felületen keresztül. A helyi adóstruktúra három fő pillérre támaszkodik: a szövetségi társasági adóra, az 5%-os általános forgalmi adóra (ÁFA), miközben a kifizetett osztalékokra, jogdíjakra és kamatokra nulla százalékos forrásadó érvényes.
A szövetségi társasági adótörvény alapelvei és céljai
A 2023. június 1-jével hatályba lépett társasági adó (Corporate Tax) bevezetése nem a vállalkozások ellehetetlenítését, hanem az ország nemzetközi pénzügyi pozíciójának stabilizálását szolgálta. Az Emírségek a globális BEPS kezdeményezéshez csatlakozva megerősítette fehérlistás státuszát, megelőzve az Európai Unió és az OECD feketelistáira kerülést. Az adózási kötelezettség és a regisztráció minden aktív gazdasági szereplőre kiterjed, így mind a főszárazföldi (mainland LLC), mind a szabadzónás (free zone) társaságoknak teljesíteniük kell az előírt adminisztrációt.
Tévhitek és valóság: Létezik-e még a teljes adómentesség?
A klasszikus, postafiók-jellegű cégekre épülő adóparadicsomi modell végleg megszűnt. Feltétel nélküli adómentesség ma már nem létezik. A jogszabályok világosan kimondják: a kedvezmények igénybevételéhez elengedhetetlen a valós helyi jelenlét (Economic Substance) igazolása, amely magában foglalja a helyi menedzsmentet, a fizikai infrastruktúrát és az igazolható működési költségeket.
Egy vállalkozás ennek ellenére 2026-ban is legálisan érhet el 0%-os társasági adókulcsot, amennyiben az alábbi struktúrák valamelyikét alkalmazza:
- Kielégíti a minősített szabadzónás státusz, vagyis a Qualifying Free Zone Person (QFZP) összetett jogi feltételeit.
- Igénybe veszi a KKV-szektort védő Small Business Relief átmeneti mentességét a meghatározott 3 millió AED árbevételi plafon alatt.
Ez a tiszta jogi keretrendszer közvetlen előnyökkel jár. A nemzetközi pénzintézetek ma már jóval gördülékenyebben nyitnak bankszámlát egy FTA-nál regisztrált, transzparens adózási azonosítóval bíró társaságnak, mint a korábbi, ellenőrizhetetlen offshore konstrukcióknak.
Társasági adó az Emírségekben: A 0% és 9% szabályai céges szinten
A szövetségi társasági adó rendszere két jól elkülöníthető sávra épül. A 375 000 AED alatti éves adóköteles nyereségre 0%-os adókulcs vonatkozik, míg az ezen összeget meghaladó rész után 9% társasági adót kell fizetni. A hivatalos EAE társasági adó szabályozás alapján minden gazdasági társaságnak kötelező az adóregisztráció és az éves bevallás benyújtása, függetlenül attól, hogy keletkezik-e tényleges fizetési kötelezettsége.
A Qualifying Free Zone Person (QFZP) státusz és a Qualifying Activities
A szabadzónás vállalkozások nem válnak automatikusan adómentessé. A 0%-os kulcs megtartásához elengedhetetlen a Qualifying Free Zone Person (QFZP) státusz megszerzése. Ehhez a cégnek kizárólag jogszabályban elismert minősülő tevékenységeket (Qualifying Activities) szabad végeznie, fenntartva a megfelelő helyi gazdasági jelenlétet és a könyvvizsgált beszámolókat. Amennyiben a nem minősített bevételek meghaladják a teljes árbevétel 5%-át vagy az 5 millió AED-t (de minimis szabály), a cég elveszíti a kedvezményt, és a teljes profitja 9%-os adózás alá esik.
Mainland LLC adózása és a Small Business Relief könnyítése
Egy mainland LLC közvetlenül értékesíthet a belső emírségekbeli piacon, adózására pedig alapesetben a 0% és 9% szabályai érvényesek. A kisvállalkozások és induló vállalkozások számára a Small Business Relief jelent komoly könnyítést: amennyiben az éves bruttó árbevétel nem haladja meg a 3 millió AED-t, a társaság adóköteles jövedelme nullának minősül. Ez a kedvezmény jelenleg a 2029 végéig záródó adóévekre választható a bevallásban. Ha új struktúrát épít, a professzionális cégalapítás Dubajban az adómentességi feltételek pontos vizsgálatával kezdődik.
Free zone kontra Mainland: Melyik struktúra adózik kedvezőbben?
A döntés kizárólag az Ön üzleti modelljétől és vevőkörétől függ. Nemzetközi B2B szolgáltatásokhoz, szoftverfejlesztéshez vagy külföldi kereskedelemhez a free zone és a QFZP státusz ideális megoldás. Belföldi jelenléthez, helyi partnerekhez vagy ingatlanhasznosításhoz a mainland LLC struktúra nyújt jogi stabilitást. Az adózás az Egyesült Arab Emírségekben mindkét formánál optimalizálható, feltéve, hogy a működés összhangban marad az adóhatóság elvárásaival. A legkisebb adókockázat eléréséhez érdemes igénybe venni egy személyre szabott online konzultáció nyújtotta előzetes felmérést.
Személyi jövedelemadó, ÁFA és egyéb közterhek az Egyesült Arab Emírségekben
Miközben a társasági adózás szabályai szigorodtak, a magánszemélyeket érintő adópolitika változatlan maradt. Az adózás az Egyesült Arab Emírségekben a magánvagyon és a személyes jövedelmek szintjén 2026-ban is a világ egyik legkedvezőbb gazdasági környezetét biztosítja a külföldi befektetők számára.
Magánszemélyek adóterhei: Munkabér, osztalék és tőkenyereség
Az országban jelenleg sincs személyi jövedelemadó. A magánszemélyként megkeresett munkabér, a helyi cégből felvett osztalék, valamint az értékpapírok és a kriptovaluta adásvételéből származó tőkenyereség 0%-os adókulcs alá esik. Nincsenek szociális hozzájárulási adók vagy egyéb rejtett elvonások sem a külföldi állampolgárok fizetésén. A mentességek zökkenőmentes élvezetéhez azonban elengedhetetlen a helyi rezidens státusz, amelynek alapjait a professzionális Egyesült Arab Emírségek vízum ügyintézés teremti meg.
ÁFA szabályok az Emírségekben: Mikor kötelező a regisztráció?
A forgalmi adózás terén az általános ÁFA (VAT) mértéke 5%, a külföldre nyújtott szolgáltatások és az export értékesítések pedig 0%-os adókulccsal számlázhatók. A vállalkozásoknak kötelező regisztrálniuk az adóhatóságnál, amint az adóköteles árbevételük az elmúlt 12 hónapban meghaladta a 375 000 AED-t, vagy a következő 30 napban várhatóan eléri ezt a határt. A határidő elmulasztása 10 000 AED bírságot von maga után.
Lehetőség van önkéntes regisztrációra is 187 500 AED forgalom vagy költségszint felett. Ez kifejezetten ajánlott induló beruházások esetén, hiszen így a felmerült bejövő ÁFA visszaigényelhetővé válik. Az adóhatóság fokozottan ellenőrzi a digitális nyilvántartásokat, ezért minden kiállított és befogadott bizonylat szabályos megőrzése alapvető elvárás.
Ingatlanhoz kapcsolódó díjak és a bérleti díj adójogi megítélése
Az ingatlanvásárlás nem jár klasszikus vagyonszerzési illetékkel, csupán a Dubai Land Department (DLD) egyszeri 4%-os regisztrációs díját kell megfizetni a vételár után. A magánszemélyként tartott lakóingatlan kiadásából származó bérleti díj teljesen adómentes, nem képez társasági adóalapot.
Más a helyzet a céges tulajdonban lévő vagy kereskedelmi célú ingatlanoknál, ahol a bérleti díj közvetlenül növeli az adóköteles nyereséget. A nagyobb magánvagyonnal rendelkező befektetők számára egy közvetlen jogi tartály, például a common law alapú DIFC Prescribed Company nyújt ideális védelmet az eszközök koncentrálására és a generációk közötti vagyonátörökítésre.
Magyar adózási szempontok: Kettős adóztatás, adóilletőség és az EKT-szabályok
Egy közel-keleti vállalkozás bejegyzése önmagában nem zárja ki a hazai adókötelezettségeket. Nem véletlen, hogy az adózás az Egyesült Arab Emírségekben csak a magyar jogszabályi környezettel szinkronban értelmezhető, hiszen a cégtulajdonos magánszemély adóilletősége alapjaiban határozza meg a profit adóterheit. Bár a Magyarország és az Egyesült Arab Emírségek közötti kettős adóztatást elkerülő egyezmény hatályban van, az adóügyi előnyök automatikusan nem járnak, azokért meg kell felelni a jogi előírásoknak.
Hogyan szerezhető meg az emírségekbeli adórezidens státusz?
A kettős adóztatás kizárásának legbiztosabb útja a személyes adórezidens státusz átültetése. Magánszemélyként alapesetben a 183 napos fizikai jelenlét teremti meg a rezidenciát, ám létezik 90 napos szabály is, amennyiben a kérelmező igazolja az állandó lakóhelyet (Ejari bérleti szerződés) és a létérdekek központját. A Szövetségi Adóhatóság (FTA) által kiállított Tax Residency Certificate (TRC) hivatalos bizonylatként bizonyítja az emírségekbeli illetőséget, megelőzve az illetőségi összeütközéseket a NAV előtt.
Az EKT-szabályok kivédése: Valós gazdasági jelenlét és substantiálás
Amennyiben a tulajdonos magyar adórezidens marad, a hazai társasági adótörvény szerinti ellenőrzött külföldi társaságokra vonatkozó előírások (EKT-szabályok) lépnek életbe. Ha az emírségekbeli cég pusztán egy papíron létező entitás valós gazdasági jelenlét (substance) nélkül, a magyar hatóság a társaság nyereségét a tulajdonosnál vonhatja adózás alá. A kockázat kivédéséhez elengedhetetlen a helyi iroda fenntartása, a tényleges helyi döntéshozatal és a releváns működési költségek igazolása.
Osztalék és jövedelem hazautalása: Mire figyeljen a magyar magánszemély?
Magyar adóilletőségű magánszemélyként a kinti cégből felvett osztalék után a hazai szabályok szerint személyi jövedelemadót és meghatározott plafonig szochót kell fizetni. A pénzintézetek szigorú elvárásokat támasztanak a tranzakciók során: a részletes KYC eljárás és az UBO átvilágítás megköveteli a vagyoni háttér és a pénzmozgások vitathatatlan igazolását.
A hibás céges struktúra súlyos bírságokhoz vezethet mindkét országban. A felkészülés során a célzott dubaji adótanácsadás magyarul segít feltárni a kritikus adózási pontokat. Lépjen kapcsolatba szakértőinkkel, és kérjen egyéni adóügyi előszűrést a Rinfel and Partners irodájától a jogszerű működés kialakításához.
Jogszerű adóoptimalizálás és megfelelés a Rinfel and Partners szakértelmével
A szövetségi szabályozások szigorodásával az emírségekbeli jogi megfelelés szakértői felügyeletet követel. Az adózás az Egyesült Arab Emírségekben akkor biztosít valós gazdasági előnyt, ha a cégstruktúra megtervezése, bejegyzése és fenntartása teljes összhangban marad a helyi elvárásokkal és a hazai előírásokkal. A Rinfel and Partners csapata több mint 8 éves tapasztalattal támogatja a magyar vállalkozókat, biztosítva a közvetlen képviseletet dubaji és budapesti irodáinkon keresztül.
Személyre szabott online konzultáció és adózási előszűrés
A biztos döntéshozatal alapja a meglévő üzleti modell és a nemzetközi cégstruktúra alapos átvilágítása. Az előzetes felmérés során megvizsgáljuk az ügyfélkör elhelyezkedését, a szerződéses kapcsolatokat és a magyar EKT-kockázatokat. Elemzésünk egyértelműen meghatározza, hogy az Ön céljaihoz egy mainland LLC vagy egy specifikus szabadzóna illeszkedik-e jobban. Részletes útmutatást adunk arra vonatkozóan, hogyan alkalmazható a Small Business Relief vagy a QFZP státusz a törvényes adóminimalizáláshoz.
Folyamatos adóügyi megfelelés: Könyvelés, bizonylatkezelés és FTA-bevallások
A Federal Tax Authority szigorú ellenőrzési gyakorlatot folytat: a kötelező Corporate Tax regisztráció határidejének elmulasztása önmagában 10 000 AED bírságot von maga után. Az adminisztráció azonban a bejelentkezéssel nem ér véget. A törvényes működés megköveteli a nemzetközi IFRS-szabványok szerinti helyi könyvelést, a hivatalos nyilvántartások vezetését, valamint minden kiállított és befogadott bizonylat szabályos archiválását.
A mindennapi adminisztrációs terheket leveszi a válláról a professzionális dubaji cégmenedzsment, amely garantálja a könyvvizsgálat, az éves beszámolók és az adóbevallások határidőre történő benyújtását. Ne bízza a véletlenre cége adóbiztonságát: Kérjen személyre szabott adóügyi konzultációt a Rinfel and Partners szakértőitől!
Tervezze meg vállalkozása jövőjét biztonságos adóalapokon
Az adózás az Egyesült Arab Emírségekben ma már nem a kiskapukról, hanem egy stabil, nemzetközileg elismert szabályrendszer tudatos kihasználásáról szól. A 375 000 AED feletti 9%-os szövetségi társasági adó, a szabadzónás minősített 0%-os mentességek és a 3 millió AED árbevételig elérhető Small Business Relief egyaránt kézzelfogható versenyelőnyt nyújtanak. A siker kulcsa a precíz tervezés: a helyi elvárások és a magyar EKT-szabályok együttes kezelésével a nemzetközi cégműködés teljesen mentesíthető a kettős adóztatási kockázatoktól.
Irodánk több mint 8 éve segíti a hazai vállalkozókat a sikeres közel-keleti piacra lépésben. Kétközpontú jelenlétünk Budapesten és Dubajban közvetlen, anyanyelvi ügyintézést biztosít a mindennapokban, kizárólag transzparens, jogilag megalapozott adóstruktúrákra építve a túlzó marketingígéretek helyett. Lépjen magabiztosan a globális piacra: vegye fel a kapcsolatot a Rinfel and Partners szakértőivel, és tervezze meg legális emírségekbeli adóstruktúráját!
Gyakran Ismételt Kérdések
Valóban kell társasági adót fizetni az Egyesült Arab Emírségekben 2026-ban?
Igen, a szövetségi társasági adó általános mértéke 9%, de kizárólag a 375 000 AED feletti éves nettó nyereségre vonatkozik. Az ezen összeg alatti profitra nulla százalékos adókulcs érvényes. A regisztráció és az éves adóbevallás benyújtása minden bejegyzett gazdasági társaság számára kötelező, függetlenül attól, hogy keletkezik-e tényleges fizetési kötelezettség. Így az adózás az Egyesült Arab Emírségekben egy átlátható, modern, kétsávos rendszerben működik.
Milyen feltételekkel maradhat egy free zone cég adókulcsa 0%?
A nulla százalékos kulcs megtartásához a cégnek meg kell szereznie és folyamatosan fenntartania a Qualifying Free Zone Person (QFZP) státuszt. Ehhez igazolni kell a megfelelő helyi gazdasági jelenlétet, kizárólag a jogszabály által elismert minősülő tevékenységekből (Qualifying Activities) szabad bevételt szerezni, kötelező a könyvvizsgálat és a transzferár-szabályok betartása. A nem minősített bevételek nem haladhatják meg a teljes árbevétel 5%-át vagy az 5 millió AED-t.
Vonatkozik-e személyi jövedelemadó a Dubajban dolgozó vagy osztalékot felvevő magánszemélyekre?
Nem, az Egyesült Arab Emírségekben továbbra sincs személyi jövedelemadó. A helyi cégből felvett munkabér, a menedzsment díj, a tulajdonosi osztalék, a tőkenyereség és a kriptovalutából származó nyereség egyaránt 0%-os adókulcs alá esik magánszemélyi szinten. Amennyiben azonban a magánszemély magyar adórezidens marad, a kifizetett jövedelmek után Magyarországon adó- és járulékfizetési kötelezettség keletkezhet a hazai szabályok szerint.
Mikor válik kötelezővé az ÁFA (VAT) regisztráció az Emírségekben?
Az ÁFA-regisztráció akkor válik kötelezővé, ha a cég adóköteles árbevétele az elmúlt 12 hónapban meghaladta a 375 000 AED-t, vagy a következő 30 napban várhatóan eléri ezt a küszöböt. Az általános adókulcs 5%, miközben a nemzetközi szolgáltatások és az export 0%-os kulccsal számlázhatók. Önkéntes regisztrációra már 187 500 AED forgalom vagy költségszint felett is lehetőség van az előzetesen felszámított áfa visszaigénylése érdekében.
Hogyan kerülhető el a kettős adóztatás Magyarország és az Emírségek között?
A kettős adóztatás elkerülésének alapja a két ország közötti nemzetközi egyezmény szabályos alkalmazása és a vitathatatlan adóügyi illetőség. Magyar magánszemélyként célszerű megszerezni a helyi adórezidens státuszt és a hatóság által kiadott Tax Residency Certificate (TRC) igazolást. Ezzel párhuzamosan a társaság szintjén ki kell védeni a magyar EKT-szabályok kockázatát valós helyi ügyvezetéssel és igazolható infrastrukturális jelenléttel.
Mit jelent a Small Business Relief, és ki veheti igénybe a társasági adó alóli mentességet?
A Small Business Relief egy olyan könnyítés, amely alapján a jogosult belföldi cégek adóköteles jövedelme nullának minősül, így mentesülnek a tényleges társasági adófizetés alól. A kedvezményt azok a rezidens társaságok igényelhetik, amelyek éves bruttó bevétele nem haladja meg a 3 millió AED-t a tárgyévben és a korábbi időszakokban sem. A mentesség a 2029 végéig záródó adóévekre választható a bevallásban, a QFZP cégek kivételével.
Mi történik, ha egy cég elmulasztja a kötelező Corporate Tax regisztrációt az FTA-nál?
A határidőn túli vagy elmulasztott társasági adó regisztráció esetén a Szövetségi Adóhatóság 10 000 AED összegű mulasztási bírságot szab ki a mulasztó vállalkozásra. Ez a szankció egyaránt vonatkozik a mainland LLC és a free zone cégekre, még akkor is, ha a vállalkozás bevétele nulla vagy veszteséges. A késedelem emellett rontja a társaság banki megítélését, akadályozva a későbbi pénzügyi műveleteket.
Szükséges-e fizikai jelenlét és helyi munkavállaló az adóügyi előnyök jogszerű megtartásához?
Igen, a kedvezményes adózási formák és a nemzetközi adóvédelmi szabályok elengedhetetlen feltétele a valós gazdasági jelenlét. Különösen a QFZP státusz fenntartása és a magyar EKT-szabályok kivédése követeli meg, hogy a társaság ténylegesen az Emírségekből irányított legyen. Ehhez helyi irodabérlet, igazolható működési költségek és helyi menedzsment szükséges, így a jogszerű adózás az Egyesült Arab Emírségekben hosszú távon is biztonságos marad.


