

Mi dönti el, hogy a dubaji cég bankszámlanyitási kérelme gördülékenyen halad-e: a bankválasztás vagy az előkészítés minősége? A céges tőkeszámla nyitás Dubai folyamatában a banknak világos képet kell kapnia a vállalkozásról, a tulajdonosi háttérről és a pénzeszközök eredetéről. A hiányos vagy egymásnak ellentmondó információk további kérdéseket vethetnek fel, ezért érdemes már a kérelem előtt rendszerezni az iratokat és az üzleti adatokat.
A tőkeszámla, a jegyzett tőke befizetése és a napi üzleti tranzakciókra szolgáló működési számla nem feltétlenül ugyanazt jelenti. Az, hogy az Ön cégénél szükség van-e tőkebefizetésre vagy annak igazolására a számlanyitás előtt, a cégformától és az illetékes hatóság eljárásától függ. A banki átvilágítás és a számlanyitási döntés a bank hatáskörébe tartozik.
Az alábbiakban áttekintjük, milyen cégiratokat, tulajdonosi adatokat és üzleti információkat érdemes előkészíteni, hogyan mutassa be következetesen a tervezett tevékenységet és a pénzeszközök eredetét, valamint hogyan kapcsolható össze a cégalapítás és a bankszámlanyitás előkészítése. A Rinfel and Partners több mint nyolc éve segít magyar ügyfeleknek az emírségekbeli ügyintézésben, magyar nyelvű támogatással.
Legfontosabb Tudnivalók
- A tőkeszámla, a jegyzett tőke és a működési számla különböző fogalmak. Az esetleges tőkebefizetés a cégformától és az illetékes hatóság eljárásától függ.
- A céges tőkeszámla nyitás Dubai folyamatához készítse elő a cégiratokat, a tulajdonosi adatokat és a vállalkozás érthető bemutatását.
- A banki iratlista és a benyújtás módja bankonként eltérhet. A kérelmet az adott bank elvárásai szerint állítsa össze.
- A valós üzleti cél, az átlátható tulajdonosi háttér és az egymással összhangban álló dokumentumok segítenek elkerülni a hiányzó vagy ellentmondó információkból eredő elakadást.
- A cégalapítás és a bankszámlanyitási előkészítés összehangolásával, magyar nyelvű tanácsadói támogatással átláthatóbban haladhat végig a folyamaton. A számlanyitásról a bank dönt.
Mit jelent a céges tőkeszámla nyitása Dubajban, és miben más a működési számla?
A „tőkeszámla” kifejezésből nem következik automatikusan, hogy minden dubaji cégnek külön bankszámlát kell nyitnia a jegyzett tőke befizetésére. A cégforma, az illetékes hatóság eljárása és a bank követelményei határozzák meg, hogy szükséges-e tőkebefizetés, annak igazolása vagy külön számla. A cégalapítás és a bankszámlanyitás összefügg, de két külön folyamat: a cég bejegyzése önmagában nem jelenti azt, hogy a bank számlát is nyit.
Tőkeszámla vagy céges bankszámla: melyikre van szüksége?
A jegyzett tőke a társaság alapításához kapcsolódó, hivatalosan meghatározott tőkeösszeg. Ez nem feltétlenül azonos a ténylegesen befizetett összeggel: a cégformától és az illetékes hatóság előírásaitól függ, hogy a tőkét be kell-e fizetni, vagy más módon kell igazolni. Ha a folyamatban tőkebefizetésre szolgáló számla vagy igazolás szerepel, az a tőke elhelyezését vagy dokumentálását szolgálhatja.
A működési bankszámla a cég mindennapi pénzforgalmát kezeli. Ide érkezhetnek az üzleti bevételek, és erről rendezhetők a vállalkozás kiadásai. A céges tőkeszámla nyitás Dubai témájában ezért először azt tisztázza, hogy a vállalkozásának tőkebefizetést vagy -igazolást kell-e előkészítenie, illetve szüksége van-e működési számlára a tervezett tranzakciókhoz. A két cél nem feltétlenül jelent két külön bankszámlát.
Miért fontos a cégforma a számlanyitás előkészítésénél?
A megfelelő számlahasználatot a cég tevékenységéhez érdemes igazítani. Gondolja át, honnan érkeznek majd a bevételek, kik lesznek a partnerek, és milyen kiadásokat kezel a vállalkozás. Ezek a válaszok segítenek a cég üzleti profilját és a számlanyitási kérelmet összhangba hozni.
A Free zone és a Mainland eltérő üzleti keretet kínál. A szabadzónás struktúra egy meghatározott gazdasági övezethez kapcsolódik, míg a mainland cég a belföldi piacon folytatott közvetlen üzleti tevékenységhez lehet megfelelő. A DIFC esetében külön jogi és szabályozási környezettel is számolni kell; háttérként a Dubai International Financial Centre (DIFC) ismertetője ad áttekintést.
A cégforma kiválasztása előtt érdemes elolvasni a Cégalapítás Dubajban 2026-ban útmutatót is. Először tisztázza, melyik jogi struktúra illik a vállalkozás céljához, és milyen tőkefeltételek vonatkoznak rá. Ezután ezekhez igazítsa a banki előkészítést.
Milyen dokumentumokkal készítse elő a dubaji céges számlanyitást?
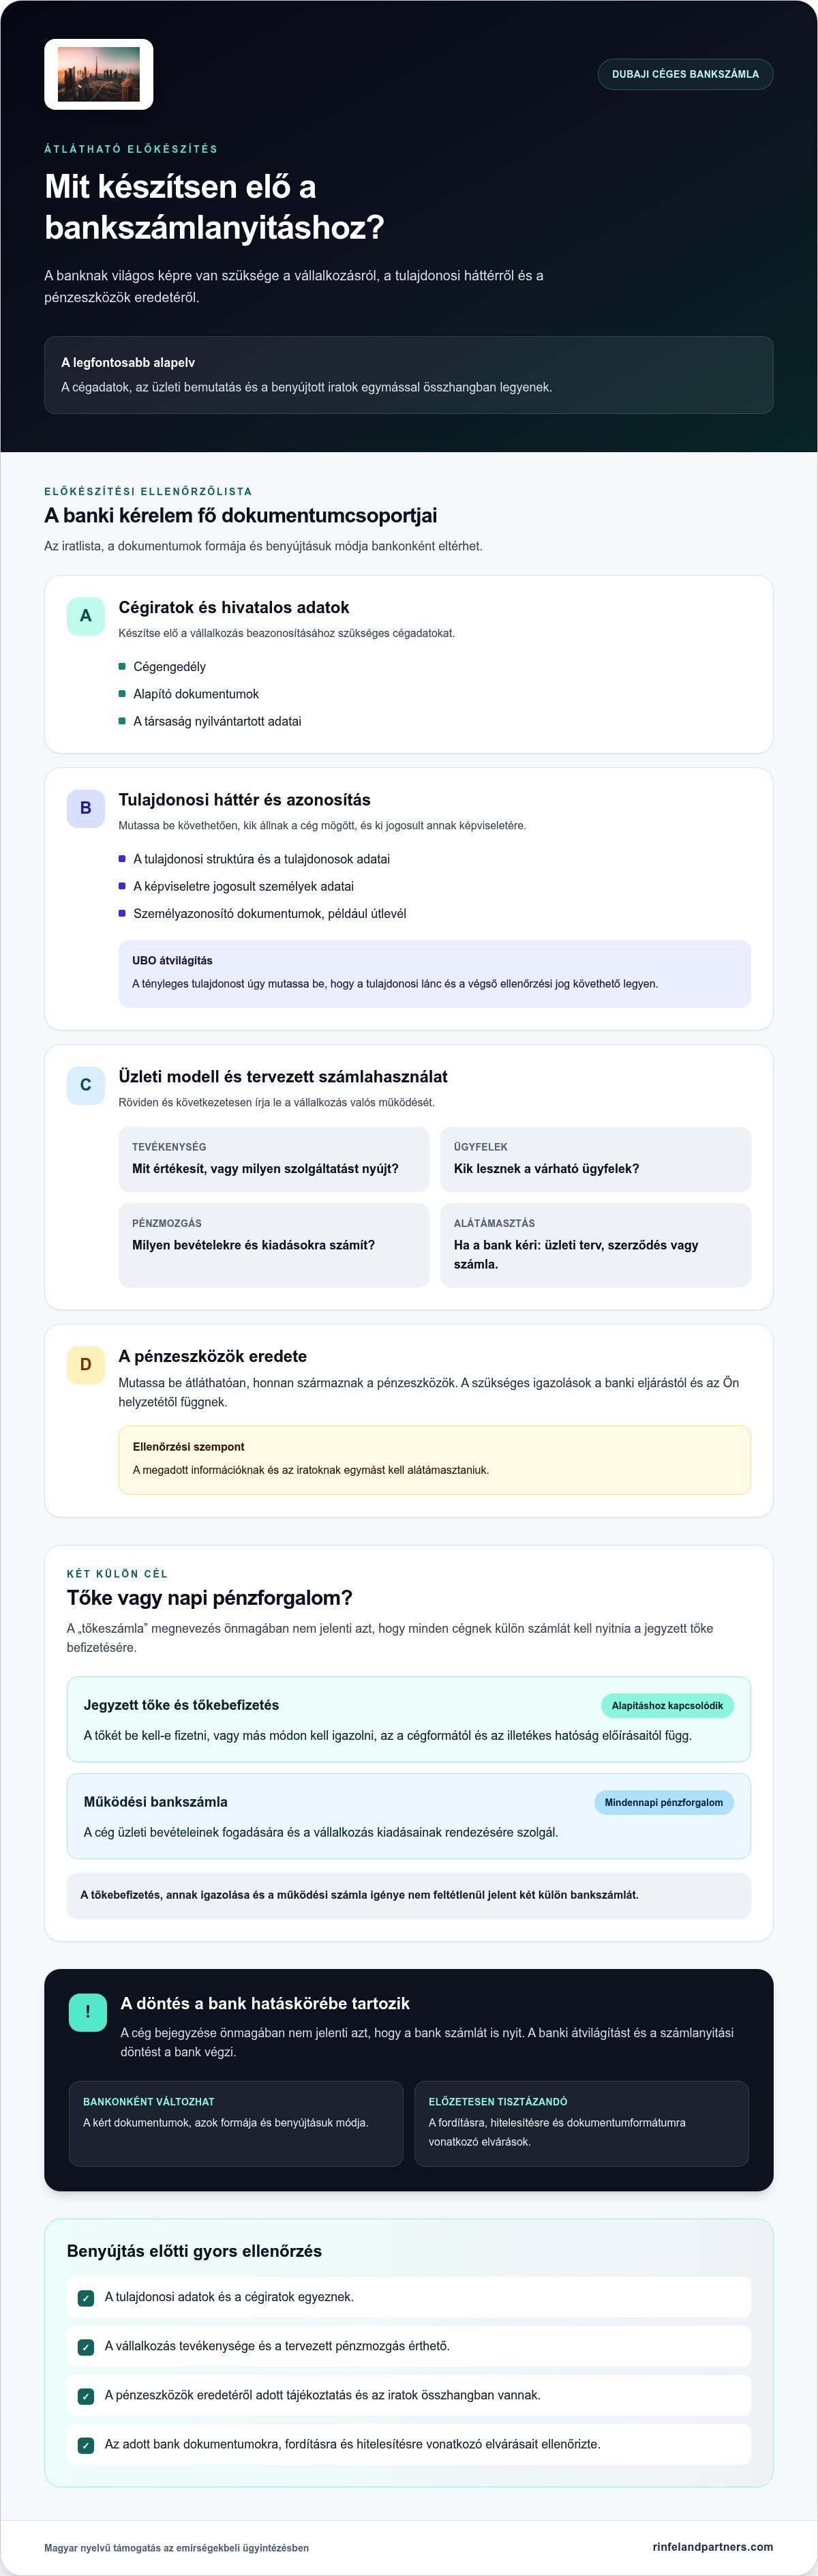
A rendezett dokumentáció segít a banknak megérteni, ki áll a vállalkozás mögött, mivel foglalkozik a cég, és milyen célból mozgat majd pénzt. Nincs minden bankra érvényes, egységes iratlista: a kért dokumentumok, azok formája és benyújtásuk módja bankonként eltér. Az alábbi csoportokat ezért előkészítési támpontként kezelje, ne minden esetben kötelező követelményként.
Cégiratok és tulajdonosi adatok rendszerezése
Kezdje a cég hivatalos adataival, majd ellenőrizze, hogy a tulajdonosi információk minden dokumentumban egyeznek-e. A bank például az alábbi dokumentumok vagy adatok valamelyikét kérheti:
- Cégiratok: cégengedély, alapító dokumentumok és a társaság nyilvántartott adatai.
- Tulajdonosi háttér: tulajdonosi struktúra, a tulajdonosok adatai és a képviseletre jogosult személyek információi.
- Személyazonosítás: a tulajdonosok vagy képviselők azonosító dokumentumai, például útlevél. A bank további adatokat is kérhet.
Az UBO átvilágítás a tényleges tulajdonos azonosítását jelenti. A tulajdonosi láncot úgy mutassa be, hogy a bank számára követhető legyen, ki gyakorol végső tulajdonosi vagy ellenőrzési jogot a cég felett. A fordításra, hitelesítésre és dokumentumformátumra vonatkozó elvárásokat az adott bank határozza meg.
Üzleti modell és pénzforrás bemutatása
Készítsen rövid, következetes leírást arról, mit értékesít vagy milyen szolgáltatást nyújt a vállalkozás, kik lesznek a várható ügyfelei, és milyen bevételekre, illetve kiadásokra számít. Ha a bank kéri, üzleti tervvel, szerződéssel vagy számlával is alátámaszthatja, hogy a bemutatott tevékenység valós, és összhangban áll a tervezett számlahasználattal.
A pénzeszközök eredetét is mutassa be átláthatóan. A szükséges igazolások a banki eljárástól és az Ön helyzetétől függnek. A megadott információknak és az iratoknak egymást kell alátámasztaniuk.
Röviden: a bank a vállalkozás hátterét és a pénzmozgások célját is vizsgálhatja. A nemzetközi üzleti környezet hátteréhez a Világbank Doing Business jelentése ad országos áttekintést, de az egyedi számlanyitási döntést a bank hozza meg.
A cégalapítás és az iratok előkészítésének összefüggéseiről a Dubaji cégalapítás lépésről lépésre útmutatóban olvashat. A céges tőkeszámla nyitás Dubai folyamatában a magyar nyelvű bankszámlanyitási tanácsadás segít összehangolni a cégadatokat és a banki dokumentációt. Ismerje meg a bankszámlanyitási tanácsadást.
Hogyan zajlik a céges tőkeszámla nyitása Dubajban lépésről lépésre?
A céges tőkeszámla nyitás Dubai esetében az előkészítés és a banki döntés két külön szakasz. A tanácsadói támogatás segít összehangolni a cégadatokat és a kérelmet, de az átvilágítást és a számlanyitás jóváhagyását a bank végzi. A feldolgozási idő bankonként és ügyenként eltérhet, ezért általános határidő nem ígérhető.
- Tisztázza a számlahasználat célját. Határozza meg, milyen üzleti tevékenységhez kell a számla, milyen bevételeket fogadna, és milyen kiadásokat kezelne rajta. A várható pénzmozgások világos leírása segít összhangba hozni a kérelmet a vállalkozás tényleges működésével.
- Rendezze a cég- és tulajdonosi adatokat. Készítse elő a bejegyzett cégadatokat, a tulajdonosi struktúrát, valamint az alapítók és a képviseletre jogosult személyek adatait. A tulajdonosi viszonyokat és az esetleges közvetett tulajdont is követhetően mutassa be.
- Állítsa össze és ellenőrizze a dokumentációt. Gyűjtse egybe a cégiratokat, a személyazonosító dokumentumokat és az üzleti tevékenységet alátámasztó információkat. A bank dokumentumlistája és formai elvárásai eltérhetnek, ezért a benyújtás előtt egyeztesse, milyen iratokat és milyen formában kérnek. Ellenőrizze, hogy a nevek, címek és cégadatok minden dokumentumban következetesen szerepelnek-e.
- Nyújtsa be a kérelmet, majd működjön együtt az átvilágításban. A bank KYC-eljárásában vizsgálhatja az ügyfél személyazonosságát, a pénzeszközök eredetét és az üzleti modellt. További adatokat vagy iratokat is kérhet. Válaszoljon pontosan, és ügyeljen arra, hogy a kiegészítő információk ne mondjanak ellent a korábban benyújtottaknak.
Az előszűrés hasznos felkészülési lépés: segít feltárni a hiányzó adatokat és a dokumentumok közötti eltéréseket, de nem jelent banki jóváhagyást vagy garanciát a számlanyitásra. A bank a saját vizsgálata alapján dönt, az eljárás időtartama pedig az adott kérelemtől is függ.
A folyamatban különösen fontos, hogy pontosan mutassa be a tulajdonosi hátteret, a tevékenységet és a tervezett pénzmozgásokat. A részletes akadályokról és lehetséges megoldásokról a „Bankszámlanyitás Dubajban: nehézségek és megoldások” című cikkben olvashat.
Mi befolyásolja a banki döntést, és hogyan kezelje a leggyakoribb aggályokat?
A dubaji cég bejegyzése és a céges engedély megszerzése nem jelent automatikus bankszámla-jóváhagyást. A folyamatok összefüggnek, de külön döntéshozókhoz és vizsgálatokhoz tartoznak: az illetékes hatóság a cégbejegyzésről, a bank pedig a saját ügyfél-átvilágításáról és a számlanyitásról dönt.
Miért nem automatikus a bankszámlanyitás a cégalapítás után?
A bank a saját KYC-eljárása során felmérheti, ki a vállalkozás tulajdonosa, milyen tevékenységet végez a cég, és milyen pénzmozgások várhatók. A vizsgálat kiterjedhet a tulajdonosi háttérre, az üzleti modellre, a pénzeszközök eredetére és a benyújtott iratokra. A cégengedély tájékoztat a bejegyzett tevékenységről, de nem helyettesíti a bank átvilágítását.
A banki döntés az adott vállalkozás dokumentumai és üzleti profilja alapján végzett egyedi kockázatértékelés eredménye. Ezért előre sem biztos elfogadást, sem elutasítást nem lehet ígérni. A céges tőkeszámla nyitás Dubai folyamatában az előkészítés célja, hogy a bank következetes, érthető képet kapjon a cégről, nem pedig az, hogy az ügyfél helyett döntsön.
Mely hibák okozhatnak hiánypótlást vagy elhúzódást?
A félreérthető vagy eltérő adatok tisztázó kérdéseket és további iratkérést eredményezhetnek. Benyújtás előtt különösen az alábbiakat érdemes összevetni:
- Cégnév és cégadatok: minden iraton ugyanaz a bejegyzett név, cím és engedélyadat szerepeljen.
- Tevékenységleírás: az üzleti bemutatás feleljen meg a cégengedélyben szereplő tevékenységnek, és világosan írja le, miből származik a bevétel.
- Tulajdonosi információk: a tulajdonosok és a tényleges tulajdonos adatai legyenek teljesek és egymással összhangban.
- Pénzeszközök eredete: mutassa be érthetően, honnan származik a vállalkozásba kerülő pénz, és milyen üzleti célra használják fel.
Ne találgassa a banki elvárásokat, és ne hagyjon tisztázatlan eltéréseket a dokumentumokban. A bank kérhet kiegészítő információt, a feldolgozás pedig az adott ügytől és a bank eljárásától függ. A banki gyakorlatra vagy jogszabályra vonatkozó részleteket az aktuális követelmények alapján kell kezelni.
Ha szeretné összehangoltan előkészíteni a cégstruktúrát, az üzleti profilt és a számlanyitási dokumentációt, kérjen bankszámlanyitási tanácsadást.
Hogyan segíthet a Rinfel and Partners a dubaji céges számlanyitás előkészítésében?
A bankszámlanyitási tanácsadás akkor a leghasznosabb, ha a vállalkozás létrehozásával együtt veszi figyelembe az üzleti célokat, a cégformát és a tervezett számlahasználatot. A Rinfel and Partners magyar nyelvű támogatással segít összehangolni ezeket a szempontokat és a szükséges dokumentációt. Így már a kérelem előkészítésekor átláthatja, mely adatokra és következő lépésekre kell figyelnie.
Milyen előkészítési támogatást kap a vállalkozás?
Az előkészítés első része annak áttekintése, hogy a választott cégstruktúra illeszkedik-e az Ön üzleti céljához, és milyen számlahasználatra lesz szüksége. Ezt követheti a cégadatok és a tulajdonosi háttér rendszerezése, majd a banki kérelemhez kapcsolódó dokumentumok áttekintése. A cégalapítási és cégmenedzsment-folyamathoz kapcsolódó támogatás segít abban, hogy az üzleti profil és a benyújtott információk következetes képet mutassanak.
A magyar nyelvű egyeztetés lehetővé teszi, hogy közérthetően tisztázza a felmerülő kérdéseket, és pontosan adja át a vállalkozására vonatkozó információkat. Ez csökkentheti az adminisztratív félreértések kockázatát, de nem helyettesíti a bank saját átvilágítását, és nem jelent jóváhagyást. A céges tőkeszámla nyitás Dubai ügyében a tanácsadói előkészítés és a banki döntés két külön feladat.
Mi legyen az első konzultáció konkrét eredménye?
Az egyeztetés akkor halad célirányosan, ha pontosan be tudja mutatni a vállalkozás hátterét. Érdemes előre összegyűjtenie:
- a tervezett vagy már működő cég tevékenységét és választott cégformáját;
- a tulajdonosok és a tényleges tulajdonosi háttér adatait;
- a várható bevételek, kiadások és pénzmozgások üzleti célját;
- a már rendelkezésre álló cégiratokat és a tevékenységet bemutató dokumentumokat.
Ezek alapján áttekinthetővé válik, mely kérdéseket kell tisztázni, milyen iratokat érdemes rendszerezni, és mi legyen a következő lépés a kérelem előkészítésében. A banki dokumentumlista és eljárás bankonként eltérhet, a számlanyitásról pedig minden esetben a bank dönt.
Kérjen magyar nyelvű konzultációt a dubaji céges számlanyitás előkészítéséhez, és tekintsék át együtt vállalkozása céljait, tulajdonosi hátterét és a szükséges előkészületeket.
Készítse elő vállalkozását átláthatóan
A dubaji céges számlanyitás rendezettebb előkészítéséhez előre tisztázza a számla célját, a cégforma esetleges tőkekövetelményeit, valamint a vállalkozás tulajdonosi és üzleti hátterét. A jegyzett tőke, annak befizetése vagy igazolása, valamint a napi pénzforgalomra szolgáló működési számla külön fogalmak. Az ezekre vonatkozó eljárás cégformánként, hatóságonként és bankonként eltérhet.
A céges tőkeszámla nyitás Dubai folyamatában fontos az összhangban álló dokumentáció és a valós üzleti cél bemutatása. A tanácsadó segít összehangolni a cégadatokat és a kérelmet, az átvilágítást és a számlanyitási döntést azonban a bank végzi.
A Rinfel and Partners több mint nyolc éve segít magyar ügyfeleknek az emírségekbeli ügyintézésben. Egy ügyfél személyes tapasztalata szerint: „Magyar anyanyelvű segítség, semmi felesleges bonyodalom.” Ez egyéni visszajelzés, nem általános ügyintézési határidő ígérete.
Kezdje a cégtevékenység, a tulajdonosi háttér és a tervezett pénzmozgások adatainak összegyűjtésével. Kérjen magyar nyelvű konzultációt a dubaji céges számlanyitás előkészítéséhez, és tekintsék át együtt a következő lépéseket.
Gyakori kérdések a dubaji céges számlanyitásról
Kell-e tőkeszámlát nyitni dubaji cégalapításkor?
Nem minden dubaji cégnek kell külön tőkeszámlát nyitnia. Az, hogy szükséges-e jegyzett tőkét befizetni vagy annak igazolását bemutatni, a cégformától és az illetékes hatóság eljárásától függ. A tőkeszámla kifejezés tehát nem jelent minden vállalkozásra érvényes, egységes követelményt. A konkrét eljárást a cégalapítás és a tervezett bankszámlanyitás előkészítésekor kell tisztázni.
Mi a különbség a tőkeszámla és a céges bankszámla között?
A tőke elhelyezésére vagy igazolására szolgáló számla a jegyzett tőkéhez kapcsolódhat, míg a céges működési bankszámla a vállalkozás napi bevételeinek és kiadásainak kezelésére szolgál. A jegyzett tőke, annak esetleges befizetése és a cég szokásos pénzforgalma külön fogalmak. A céges tőkeszámla nyitás Dubai során ne induljon ki abból, hogy minden vállalkozásnak két külön számlára van szüksége.
Milyen dokumentumok kellenek egy dubaji céges bankszámla megnyitásához?
A pontos dokumentumlista bankonként eltér, ezért nincs minden kérelemre érvényes, egységes felsorolás. A bank kérhet cégiratokat, például cégengedélyt és alapító dokumentumokat, továbbá tulajdonosi adatokat, a tényleges tulajdonos azonosításához szükséges információkat, valamint a tulajdonosok vagy képviselők személyazonosító dokumentumait. Az üzleti tevékenység, a tervezett pénzmozgások és a pénzeszközök eredetének bemutatásához további adatokat vagy iratokat is kérhet.
Mennyi idő alatt nyílik meg a céges bankszámla Dubajban?
A számlanyitás időtartama bankonként és ügyenként eltér, ezért általános határidő nem adható. A feldolgozást befolyásolhatja, hogy teljes-e a kérelem és a dokumentáció, illetve kér-e a bank további információt az üzleti tevékenységről vagy a tulajdonosi háttérről. A cégalapítás időtartama nem azonos a bankszámlanyitáséval. A tervezéskor hagyjon időt a banki átvilágításra is.
Garantált a dubaji céges bankszámla jóváhagyása a cégalapítás után?
Nem. A cég bejegyzése és az engedély kiadása nem jelenti automatikusan a bankszámla jóváhagyását. A bank külön átvilágításban vizsgálhatja a vállalkozás üzleti modelljét, tulajdonosi hátterét, a benyújtott dokumentumokat és a pénzmozgások célját. A döntést a bank hozza meg saját eljárása és az adott kérelem értékelése alapján. A rendezett előkészítés segít világos képet adni, de nem garantálja az elfogadást.
Szükséges személyesen Dubajba utazni a céges számlanyitáshoz?
Az utazás szükségessége az adott bank eljárásától és a kérelem körülményeitől függ, ezért nem állítható, hogy minden esetben kötelező vagy elkerülhető. A bank határozza meg, hogyan ellenőrzi az ügyfelek személyazonosságát, és szükséges-e személyes megjelenés valamelyik lépésnél. A kérelem előkészítésekor vegye figyelembe az érintett bank aktuális benyújtási és azonosítási folyamatát, valamint a tulajdonosok és képviselők szerepét.
Hogyan segíthet a tanácsadó a dubaji céges számlanyitásban?
A tanácsadó segít összehangolni a cégstruktúrát, az üzleti tevékenység bemutatását és a számlanyitáshoz előkészített dokumentációt. A magyar nyelvű támogatás megkönnyíti az adatok pontos átadását és a következő lépések átlátását. A Rinfel and Partners több mint nyolc éve segít magyar ügyfeleknek az emírségekbeli ügyintézésben, bankszámlanyitási tanácsadással is. A banki átvilágítást és a számlanyitásról szóló döntést minden esetben a bank végzi.


