

Mi lenne, ha a külföldi cégalapítás és adózás kérdése nem egy kockázatos kiskapu lenne, hanem pontosan az az eszköz, amelyet a világ legsikeresebb vállalkozói évtizedek óta tudatosan és teljesen legálisan alkalmaznak? Mert az igazság az: nem a bátrabbak lépnek ki a magyar adórendszerből, hanem a tájékozottabbak.
Értjük a helyzetet. A hazai társasági adó és az osztalékadó együttes terhe komoly versenyhátrány, a szabályozási környezet folyamatosan változik, és sokan attól tartanak, hogy egy külföldi struktúra előbb-utóbb kettős adóztatáshoz vagy NAV-problémákhoz vezet. Ezek valós aggodalmak, és nem szabad őket lesöpörni az asztalról.
Ebből az útmutatóból pontosan megtudja, hogyan épülhet fel egy biztonságos, adóhatékony és jogilag támadhatatlan nemzetközi cégstruktúra az Egyesült Arab Emírségekben, milyen feltételek mellett érdemes ezt a lépést meglépni 2026-ban, és mire kell figyelni, hogy a folyamat valóban az Ön javát szolgálja. Nem elmélet, hanem gyakorlati tudás következik.
Legfontosabb Tudnivalók
- Megismerheti a nemzetközi adózás alapjait, beleértve a CFC szabályokat és az adórezidencia kérdését, hogy elkerülje a váratlan adóügyi buktatókat.
- Részletes összehasonlítást kap az európai és az emírségekbeli lehetőségekről, segítve a döntést, hogy hol a legelőnyösebb a külföldi cégalapítás adózás és fenntarthatóság szempontjából.
- Tisztázzuk az Emírségek 2026-os adószabályait, különös tekintettel a 9%-os társasági adóra és azokra a mentességekre, amelyekkel legálisan maximalizálhatja a profitot.
- Megtudhatja, hogyan biztosítható a jogi diszkréció és a vagyonvédelem egy olyan struktúrával, amely a magyar hatóságok számára is teljesen transzparens és támadhatatlan.
- Gyakorlati útmutatót adunk a vízumügyintézéshez és a bankszámlanyitáshoz, amivel leveszük az adminisztrációs terhet a válláról.
Miért kényszerülnek a magyar vállalkozók külföldi cégalapításra?
A hazai vállalkozói szféra 2026-ban válaszút elé érkezett. A profitabilitást már nemcsak a piaci verseny, hanem a növekvő adminisztrációs terhek és a kiszámíthatatlan adókörnyezet is fenyegeti. A külföldi cégalapítás adózás szempontjából ma már nem csupán opció, hanem sokak számára a hosszú távú fennmaradás záloga. A tőke oda áramlik, ahol biztonságban van, és ahol a növekedés feltételei optimálisak.
Magyar adóterhek vs. nemzetközi lehetőségek
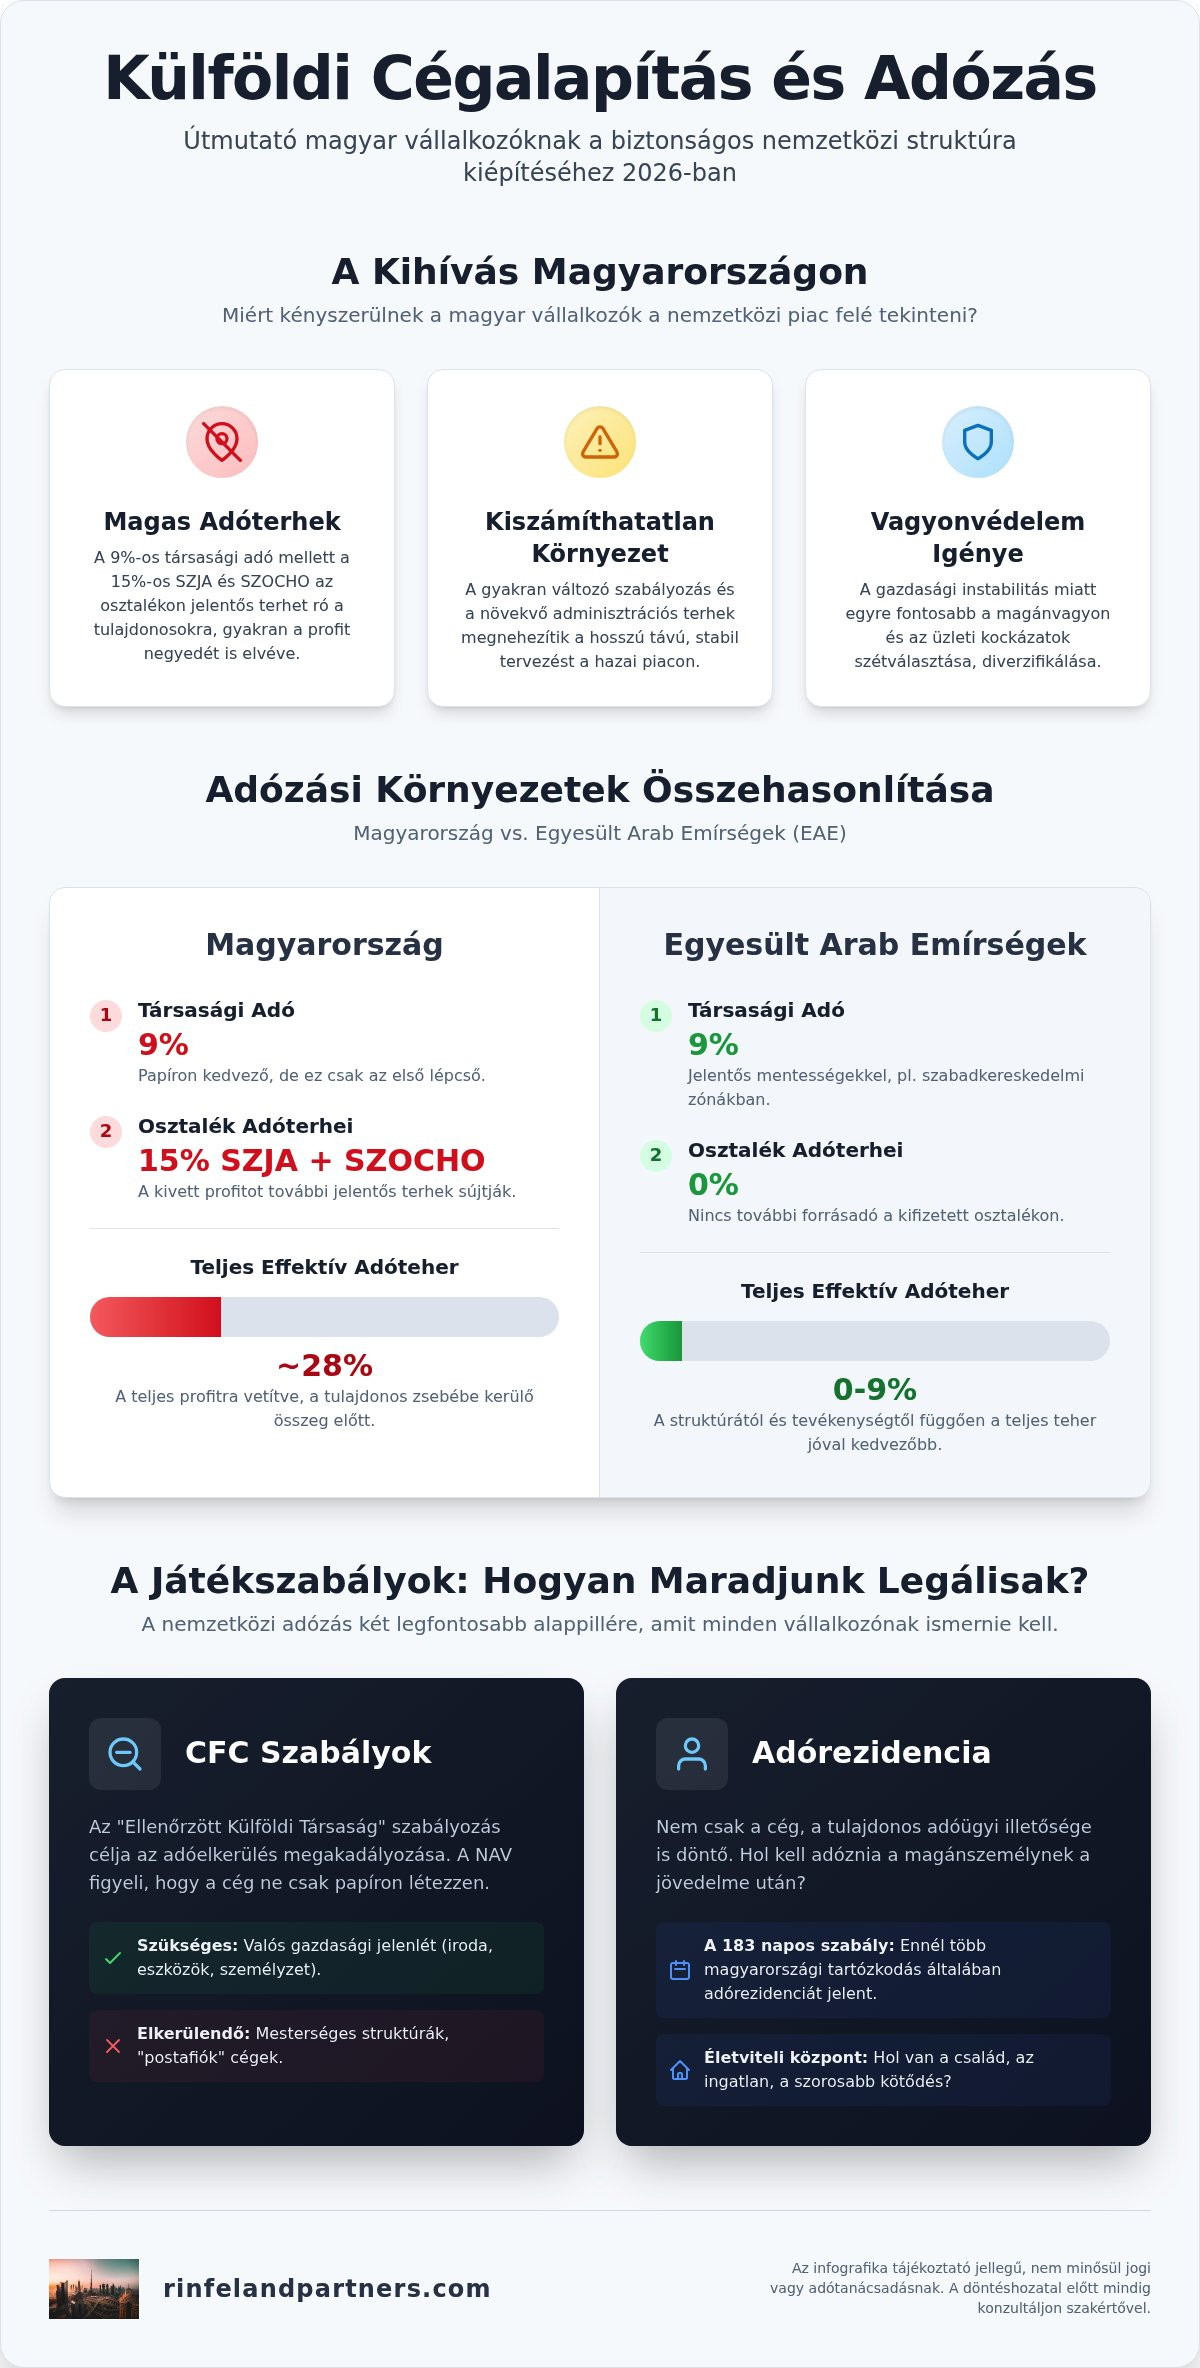
Magyarországon a 9%-os társasági adó papíron vonzó, de a teljes képhez hozzá kell számolni a 15%-os személyi jövedelemadót és a szociális hozzájárulási adót is az osztalék kifizetésekor. Ez az összetett teher gyakran a megtermelt profit negyedét is elviszi, mielőtt az a tulajdonos magánszámlájára kerülne. Ezzel szemben egy jól felépített nemzetközi struktúra tisztább és tervezhetőbb kereteket kínál.
Sokan korábban Szlovákiában vagy Romániában kerestek menedéket, de a szabályozások szigorodása miatt ezek a joghatóságok már nem nyújtanak akkora előnyt, mint régen. A vállalkozók ezért tekintenek távolabb, például az Emírségek felé. Itt nemcsak az alacsonyabb elvonásokkal számolhatnak, hanem azzal a szabadsággal is, amit a tőke szabad áramlása és a stabil jogi keretek biztosítanak.
A biztonság és diszkréció igénye
A vagyonvédelem ma már nem csak a milliárdosok kiváltsága. A politikai és gazdasági instabilitás, valamint a hazai bankszektor esetleges kitettsége miatt a magyar cégvezetők egyre inkább igénylik a diverzifikációt. Egy külföldi cégstruktúra olyan védelmi vonalat jelent, amely elválasztja a magánvagyont az üzleti kockázatoktól.
A diszkréció és a magánszféra védelme szintén kulcsfontosságú. Egy nemzetközi környezetben bejegyzett társaság tulajdonosi adatai nagyobb védelmet élveznek, miközben a struktúra teljesen transzparens marad a hatóságok felé. Ez a fajta kettősség adja meg azt a nyugalmat, amire egy komoly üzletembernek szüksége van. A nemzetközi bankrendszer előnyei pedig megkérdőjelezhetetlenek:
- Stabil devizagazdálkodás: A vagyon nem egyetlen, ingadozó valutában koncentrálódik.
- Globális elérhetőség: A tranzakciók gyorsabbak és olcsóbbak a nemzetközi piacon.
- Befektetési lehetőségek: Olyan pénzügyi termékekhez férhet hozzá, amelyek itthon nem elérhetőek.
Végül ne feledkezzünk meg a presztízsről sem. Egy dubaji székhelyű cég a globális partnerek szemében komolyabb súllyal esik latba, mint egy helyi kft. Ez a bizalmi faktor ajtókat nyit meg a nemzetközi üzleti életben, legyen szó beszállítói szerződésekről vagy tőkebevonásról. A külföldi cégalapítás adózás és stratégiai szempontból tehát egyaránt a fejlődés motorja lehet.
A nemzetközi adózás alapjai: CFC szabályok és adórezidencia
A külföldi cégalapítás adózás szempontjából nem ér véget a cégbírósági bejegyzéssel. Sőt, a valódi szakmai munka itt kezdődik. Sokan esnek abba a hibába, hogy azt hiszik: egy távoli országban bejegyzett cég automatikusan mentesíti őket a hazai kötelezettségek alól. Ez 2026-ban már messze nem így van. A nemzetközi adóhatóságok, köztük a magyar NAV is, egyre hatékonyabb eszközökkel ellenőrzik a határokon átnyúló struktúrákat.
Hogyan maradjunk legálisak? A CFC szabályok
Az ellenőrzött külföldi társaság (Controlled Foreign Corporation - CFC) fogalma a legfontosabb korlát, amivel egy vállalkozónak tisztában kell lennie. Ez a szabályrendszer azt hivatott megakadályozni, hogy a profitot mesterségesen olyan országokba csoportosítsák át, ahol alacsonyabb az adóteher, miközben a cég irányítása és tevékenysége valójában Magyarországhoz kötődik.
A NAV szemében egy külföldi cég akkor válhat "offshore" jellegűvé vagy adóelkerülő eszközzé, ha nem rendelkezik valós gazdasági jelenléttel. A legális adóoptimalizálás és az adóelkerülés közötti határvonalat a valódi üzleti cél és a struktúra átláthatósága jelöli ki. Ha a cégnek van funkciója, eszközei és személyzete a bejegyzés helyszínén, a struktúra stabil és védhető marad. Ha bizonytalan a tervezett struktúrája jogi megfelelőségében, érdemes egy szakértő adóügyi tanácsadó véleményét kikérni a pontos részletekről.
Adórezidensi státusz és a 183 napos szabály
Gyakori tévhit, hogy csak a cég székhelye számít. A valóságban a magánszemély tulajdonos adórezidensi státusza legalább ennyire döntő. A magyar szabályozás értelmében, ha Ön évente 183 napnál többet tartózkodik Magyarországon, vagy itt van az életvitelének központja (család, ingatlan, állandó lakhely), akkor Ön magyar adórezidens marad. Ez azt jelenti, hogy a külföldi cégéből származó jövedelme után is itthon kellhet adóznia.
A "tényleges vezetési hely" elve még ennél is szigorúbb. Ha a külföldi cég stratégiai döntéseit Magyarországról hozzák meg, a hatóság érvelhet amellett, hogy a cég adóilletékessége valójában Magyarország. A digitális nomádok és a nemzetközi üzletemberek számára ez komoly dilemmát jelent, amelyet csak alapos tervezéssel és a kettős adóztatást elkerülő egyezmények pontos ismeretével lehet feloldani.
2026-ban a kulcsszó a substance, azaz a tényleges gazdasági jelenlét. Egy dubaji cég akkor lesz támadhatatlan, ha:
- Rendelkezik helyi irodával vagy dedikált munkaterülettel.
- Van helyi menedzsmentje vagy alkalmazottja.
- A bankszámláján keresztüli tranzakciók logikusan kapcsolódnak a bejegyzett tevékenységhez.
- A cégvezető rendszeresen megfordul az országban, és részt vesz az operatív irányításban.
A kettős adóztatást elkerülő egyezmények védőhálót nyújtanak, de csak akkor, ha a struktúra alapjai szilárdak. A cél nem a szabályok kijátszása, hanem egy olyan nemzetközi jelenlét felépítése, amely a globális piacokon is versenyképessé teszi az Ön vállalkozását.
Dubaj vs. Európa: Melyik joghatóságot válassza?
A megfelelő helyszín kiválasztása nem csupán egy excel tábla és a százalékok összehasonlítása. A külföldi cégalapítás adózás szempontjából egy komplex döntés, ahol a fenntarthatóság és a hitelesség többet nyom a latban, mint egy pillanatnyi adóelőny. 2026-ban a vállalkozók már nemcsak azt kérdezik, hol fizetnek kevesebbet, hanem azt is, hol hagyják őket békében dolgozni.
Európai alternatívák: Alacsony adó vagy csak illúzió?
Szlovákia és Románia sokáig a magyar vállalkozók első számú célpontja volt. A közelség és az ismerős jogi környezet vonzónak tűnt, de a valóság ma már más. Romániában a mikrovállalkozói adókedvezményeket folyamatosan szigorítják, az osztalékadó mértéke pedig emelkedett. Az EU-s irányelvek miatt az információmegosztás automatikus, így a magyar hatóságok szinte valós időben látják a kinti pénzmozgásokat.
Az európai struktúrák legnagyobb buktatója a transzparencia. Ami régen előny volt, az mára kockázattá vált. Az adóhatóságok közötti együttműködés olyan szoros, hogy egy európai "adóparadicsom" már nem nyújt valódi diszkréciót. A működési költségek ugyan alacsonyabbak lehetnek, de a jogi bizonytalanság és a gyakori szabálymódosítások miatt a hosszú távú profitabilitás kérdéses.
Az Emírségek mint a modern üzleti világ központja
Dubaj nem egy klasszikus offshore helyszín, ahol csak egy ügyvédi iroda falán lóg a cégtábla. Ez a világ egyik legdinamikusabb gazdasági központja. A magyar vállalkozók számára két fő út létezik: a Free Zone és a Mainland cégforma. A Free Zone cégek tökéletesek azoknak, akik nemzetközi piacon mozognak, míg a Mainland a helyi, emírségekbeli üzletkötéshez szükséges.
Az adózás itt is változott, de a keretek továbbra is rendkívül kedvezőek. A 9%-os társasági adó csak a 375 000 dirham (megközelítőleg 37 000 000 Ft) feletti profitra vonatkozik. Ez a küszöb a legtöbb kis- és középvállalkozás számára továbbra is teljes adómentességet jelent a gyakorlatban. A presztízs pedig összehasonlíthatatlan: egy dubaji cég mögött álló banki háttér és a nemzetközi elfogadottság olyan kapukat nyit meg, amelyeket egy szlovák kft. soha nem tudna.
A banki háttér itt nemcsak egy szolgáltatás, hanem biztonsági garancia. Az emírségekbeli bankok stabilabbak és diszkrétebbek az európai társaiknál. Aki hosszú távra tervez, annak Dubaj nemcsak adóoptimalizálást, hanem globális ugródeszkát is jelent. Itt nem a kiskapukat keresik, hanem a világszínvonalú üzleti környezetet biztosítják.
Adózás az Emírségekben 2026-ban: Tények és tévhitek
A 2026-os évre az Egyesült Arab Emírségek adórendszere beérett; a korábbi "adóparadicsom" képét egy kiszámítható, de továbbra is rendkívül versenyképes struktúra váltotta fel. Sokan tartanak attól, hogy a társasági adó bevezetése véget vetett a dubaji előnyöknek, de a valóság az, hogy a külföldi cégalapítás adózás szempontjából még mindig itt a legkedvezőbb a magyar vállalkozók számára. A kulcs a részletekben és a mentességi küszöbök pontos ismeretében rejlik.
A 2026-os társasági adó keretrendszer
A legfontosabb tény, amit minden cégvezetőnek tudnia kell: a 9%-os társasági adó csak a 375 000 AED (megközelítőleg 37 000 000 Ft) feletti éves adózás előtti nyereségre vonatkozik. Ez azt jelenti, hogy a legtöbb kis- és középvállalkozás számára a tényleges adóteher továbbra is 0% maradhat. Ez a küszöb a vállalkozások ösztönzését szolgálja, így a profit jelentős része érintetlen marad.
Bizonyos tevékenységek, különösen a Free Zone területeken belül végzett, úgynevezett "minősített tevékenységek", továbbra is élvezhetik a 0%-os kulcsot a profit mértékétől függetlenül. Ehhez azonban szigorúbb könyvelési és bizonyos esetekben auditálási kötelezettségek társulnak. Az új rendszerben a transzparencia alapfeltétel, de cserébe a cég nemzetközi elfogadottsága és banki megítélése is hatalmasat javult. Az ÁFA (VAT) mértéke marad 5%, de regisztrálni csak a 375 000 AED feletti árbevétel esetén kötelező.
Magyar-Emírségekbeli adóegyezmény a gyakorlatban
A jogi biztonság alapköve a két ország közötti, a kettős adóztatás elkerüléséről szóló egyezmény. Ez a dokumentum teszi lehetővé, hogy a kinti jövedelmet ne kelljen Magyarországon is leadózni. Ehhez elengedhetetlen az adóügyi illetőségigazolás (Tax Residency Certificate - TRC) megszerzése, amely hivatalosan is igazolja, hogy Ön vagy a cége az Emírségek adórendszere alá tartozik.
Az Emírségekben továbbra sincs személyi jövedelemadó és osztalékadó. Ez azt jelenti, hogy a cég által kifizetett profit forrásadótól mentesen kerül a tulajdonoshoz. Ha Ön rendelkezik emírségekbeli rezidens vízummal és TRC igazolással, a kifizetett osztalék utáni adókötelezettség a nemzetközi egyezmények alapján optimalizálható. Ha szeretne tisztán látni a saját üzleti modellje kapcsán, olvassa el részletes cikkünket: Dubaji adótanácsadás magyarul.
A külföldi cégalapítás adózás terén tehát nem a kiskapuk kereséséről, hanem a meglévő, legális keretek okos kihasználásáról szól. Ne hagyja, hogy a tévhitek visszatartsák a globális növekedéstől; inkább kérjen személyre szabott adóügyi konzultációt, és építsen biztonságos jövőt vállalkozásának.
Hogyan kezdje el? Biztonságos cégalapítás magyar segítséggel
A nemzetközi terjeszkedés nem egy sablonmegoldás. A külföldi cégalapítás adózás és üzleti hatékonyság szempontjából akkor lesz sikeres, ha a struktúra az Ön egyedi céljaihoz igazodik. Dubajban több mint 40 szabadkereskedelmi övezet (Free Zone) létezik, mindegyik eltérő szabályokkal és fókusszal. A választásnál nemcsak a jelenlegi költségeket, hanem a jövőbeli növekedési terveket is mérlegelni kell.
A cégalapítás lépései Dubajban
A folyamat a dokumentáció precíz előkészítésével kezdődik. Sok esetben a cégbejegyzés távolról is elindítható, de a teljes folyamathoz, különösen a rezidens vízumhoz és a bankszámlanyitáshoz, személyes jelenlétre van szükség. A dokumentumok hitelesítése és felülhitelesítése kritikus pont; egy apró hiba hetekkel vetheti vissza az indulást. Részletes, lépésről lépésre kidolgozott segédletünket itt találja: Cégalapítás Dubajban: A teljes útmutató.
A rezidens vízum megszerzése ma már rutinfeladat a tapasztalt tanácsadóknak. Ez magában foglalja az orvosi vizsgálatot és a biometrikus adatok rögzítését is. A legnagyobb kihívást azonban a vállalati bankszámla megnyitása jelenti. Az emírségekbeli bankok szigorú átvilágítási folyamatot (KYC) alkalmaznak. Mi ebben a fázisban is fogjuk a kezét. Segítünk az üzleti terv összeállításában és a banki interjúkra való felkészülésben, hogy a számlanyitás ne akadály, hanem mérföldkő legyen.
A Rinfel and Partners garanciája
Miért elengedhetetlen a helyi, magyar nyelvű jogi képviselet? Mert a dubaji üzleti kultúra sajátos. A "dubaji trükkök" és a rejtett költségek elkerülése csak mély helyismerettel lehetséges. Mi nem csupán egy regisztrációs iroda vagyunk, hanem stratégiai partnerek. Dr. Rinfel János és csapata a transzparenciára épít. Nálunk nincsenek utólagos számlák vagy ködös ígéretek.
Személyes mentorálást nyújtunk az első naptól kezdve. Tudjuk, melyik szabadkereskedelmi övezet a legalkalmasabb egy szoftverfejlesztőnek, és melyik egy kereskedőnek. A külföldi cégalapítás adózás és jogi biztonság tekintetében nálunk jó kezekben van. Levesszük a válláról az adminisztrációs terhet, így Ön arra koncentrálhat, amihez a legjobban ért: az üzletépítésre. Lépjen kapcsolatba velünk a biztonságos indulásért, és alapozza meg vállalkozása nemzetközi jövőjét.
Építse fel vállalkozása jövőjét globális alapokon
2026-ban a nemzetközi üzleti jelenlét már nem csupán egy választható opció, hanem a vagyonvédelem és a hosszú távú profitabilitás alapköve. A külföldi cégalapítás adózás szempontjából akkor válik valódi versenyelőnnyé, ha a struktúra minden eleme sziklaszilárdan megfelel a hazai és a nemzetközi jogszabályoknak. Az Emírségek 9%-os társasági adója melletti 375 000 dirhamos mentességi küszöb továbbra is páratlan mozgásteret biztosít a magyar vállalkozók számára; a siker záloga azonban a valós gazdasági jelenlét tudatos megteremtése.
Ne bízza a véletlenre vagy kétes hírű közvetítőkre vállalkozása biztonságát. Kérjen konzultációt a Rinfel and Partners szakértőitől a legális adóoptimalizálásért! Csapatunk helyszíni magyar nyelvű ügyintézést és Dr. Rinfel János több éves nemzetközi jogi tapasztalatára épülő szakmai garanciáját nyújtja Önnek. Segítünk a teljesen személyre szabott adóstruktúra tervezésében, hogy ne érhessék váratlan meglepetések. Tegye meg az első lépést a jogi biztonság és a pénzügyi szabadság felé, mi pedig mentoráljuk a folyamat minden egyes szakaszában. Induljon el a magabiztos növekedés útján még ma!
Gyakran Ismételt Kérdések
Legális-e magyar állampolgárként külföldi céget birtokolni?
Igen, teljesen legális magyar állampolgárként külföldi vállalkozást alapítani vagy abban tulajdonrészt szerezni. A tőke szabad áramlása az Európai Unióban és globálisan is alapvető jog, de fontos tisztában lenni a bejelentési kötelezettségekkel. A magyar adóhatóság felé jelezni kell a külföldi részesedést, és figyelembe kell venni az ellenőrzött külföldi társaságokra vonatkozó szabályokat is. A jogszerűség kulcsa a transzparens működés, a valós üzleti cél és a hazai adóbevallások pontos, minden részletre kiterjedő kitöltése.
Kell-e adót fizetnem Magyarországon a dubaji cégem profitja után?
Ez a tulajdonos adórezidenciájától és a cég tényleges vezetési helyétől függ. Ha Ön Magyarországon él, és innen irányítja a napi operatív folyamatokat, a profit után itthon is keletkezhet adófizetési kötelezettség. Amennyiben azonban a vállalkozásnak valós gazdasági jelenléte van az Emírségekben, és Ön rendelkezik kinti rezidens státusszal, a profit mentesülhet a hazai elvonások alól. A külföldi cégalapítás adózás szempontjából csak pontos, szakértő által kidolgozott tervezéssel lesz valóban optimális és támadhatatlan.
Mennyi a tényleges társasági adó az Emírségekben 2026-ban?
Az Emírségekben 2026-ban a társasági adó mértéke 9%, de ez csak a 375 000 AED (körülbelül 37 000 000 Ft) feletti éves adózás előtti nyereségre vonatkozik. Az ezen érték alatti profit továbbra is 0%-os kulccsal adózik a legtöbb vállalkozás számára. Bizonyos szabadkereskedelmi övezetekben végzett, minősített tevékenységek esetén a mentesség a profit mértékétől függetlenül is fennállhat, ha a cég megfelel a szigorúbb gazdasági jelenlétre vonatkozó követelményeknek és az előírt auditálási szabályoknak.
Hogyan működik a kettős adóztatás elkerülése a gyakorlatban?
A gyakorlatban a Magyarország és az Egyesült Arab Emírségek közötti államközi egyezmény védi meg a vállalkozókat attól, hogy ugyanazon jövedelem után két országban is adót fizessenek. Az egyezmény kijelöli, melyik állam jogosult az adó beszedésére a jövedelem típusa alapján. A mentesség érvényesítéséhez elengedhetetlen az adóügyi illetőségigazolás beszerzése, amely hivatalosan igazolja, hogy a vállalkozás vagy a magánszemély az Emírségek adórendszere alá tartozik, és ott rendelkezik a tevékenységéhez szükséges központtal.
Szükséges-e személyesen Dubajba utaznom a cégalapításhoz?
A cégbejegyzési folyamat elindítható távolról is, de a teljes folyamat lezárásához legalább egyszer ki kell utaznia az országba. A rezidens vízum ügyintézéséhez szükséges orvosi vizsgálat és a biometrikus adatok rögzítése csak személyesen végezhető el a helyi hatóságoknál. Emellett a vállalati bankszámlanyitási folyamat során a banki tisztviselőkkel való személyes találkozó is elengedhetetlen feltétel. A Rinfel and Partners csapata azonban úgy szervezi az utat, hogy minden hivatalos lépés néhány munkanap alatt lezáruljon.
Milyen költségekkel kell számolnom egy külföldi cég fenntartásakor?
A fenntartási költségek közé tartozik az éves licencmegújítási díj, az irodabérlet vagy virtuális iroda költsége, valamint a könyvelési és auditálási díjak. Mivel 2026-ban a transzparencia alapkövetelmény, a precíz könyvvezetés nem spórolható el egyetlen komoly vállalkozás számára sem. A költségek a választott szabadkereskedelmi övezettől és a tevékenységi kör összetettségétől függenek. Fontos, hogy a külföldi cégalapítás adózás mellett ezeket a fix működési kiadásokat is beépítse a hosszú távú üzleti tervébe.
Miért nehéz a bankszámlanyitás külföldi cégeknek, és hogyan segít a Rinfel and Partners?
A nemzetközi bankok rendkívül szigorú pénzmosás elleni és ügyfélátvilágítási szabályokat alkalmaznak, ami gyakran elutasításhoz vezet a felkészületlen jelentkezőknél. Mi abban segítünk, hogy a bank számára mindenben megfelelő, professzionális üzleti tervet és dokumentációt állítsunk össze. Helyi kapcsolataink és bennfentes ismereteink révén végigkísérjük az ügyfelet a teljes folyamaton, jelentősen növelve a sikeres számlanyitás esélyét a vezető emírségekbeli pénzintézeteknél, így elkerülve a felesleges köröket és a hosszú várakozási időt.
Visszahozható-e legálisan a külföldön megtermelt profit Magyarországra?
Igen, a külföldön megtermelt és leadózott profit osztalékként legálisan hazahozható Magyarországra. Ha a cégstruktúra és a tulajdonos adóügyi státusza megfelel a nemzetközi egyezményeknek, a profit kifizetése transzparens módon történik a bankszámlák között. Fontos azonban, hogy a kifizetések előtt konzultáljon szakértővel a hatályos magyar szociális hozzájárulási adó és egyéb járulékszabályok aktuális mértékéről, hogy a tőke hazahozatala ne járjon felesleges pénzügyi veszteséggel vagy bármilyen jogi kockázattal a NAV részéről.


