

A kettős adóztatás elkerülése az Emírségekben nem egy alanyi jogon járó automatizmus, hanem egy precízen felépített adórezidensi státusz eredménye. Sokan abban a tévhitben élnek, hogy egy kinti cégalapítás önmagában elegendő a magyar adóterhek teljes kiiktatásához, ám a valóság ennél jóval összetettebb. Érthető, ha tart a NAV büntetésektől, vagy elveszettnek érzi magát a bonyolult nemzetközi jogszabályok útvesztőjében. A bizonytalanság az adórezidensi státusz körül komoly kockázatot jelent, de a megfelelő szakmai ismeretek birtokában ez a félelem teljesen megszüntethető.
Egyetértünk abban, hogy a transzparencia és a jogbiztonság a sikeres nemzetközi üzletvitel alapköve. Ez az útmutató azért készült, hogy Ön is megismerhesse a Magyarország és az Egyesült Arab Emírségek közötti adóegyezmény pontos működését, így legálisan optimalizálhatja adóterheit. Tiszta képet kap a 2026-os szabályozásról, a mentességi küszöbökről és a rezidensi igazolás beszerzésének kritikus folyamatáról. Végigvesszük azokat a konkrét stratégiai lépéseket, amelyekkel biztonságos és átlátható üzleti modellt építhet fel, végleg levéve a válláról a nyomasztó adminisztrációs terheket.
Legfontosabb Tudnivalók
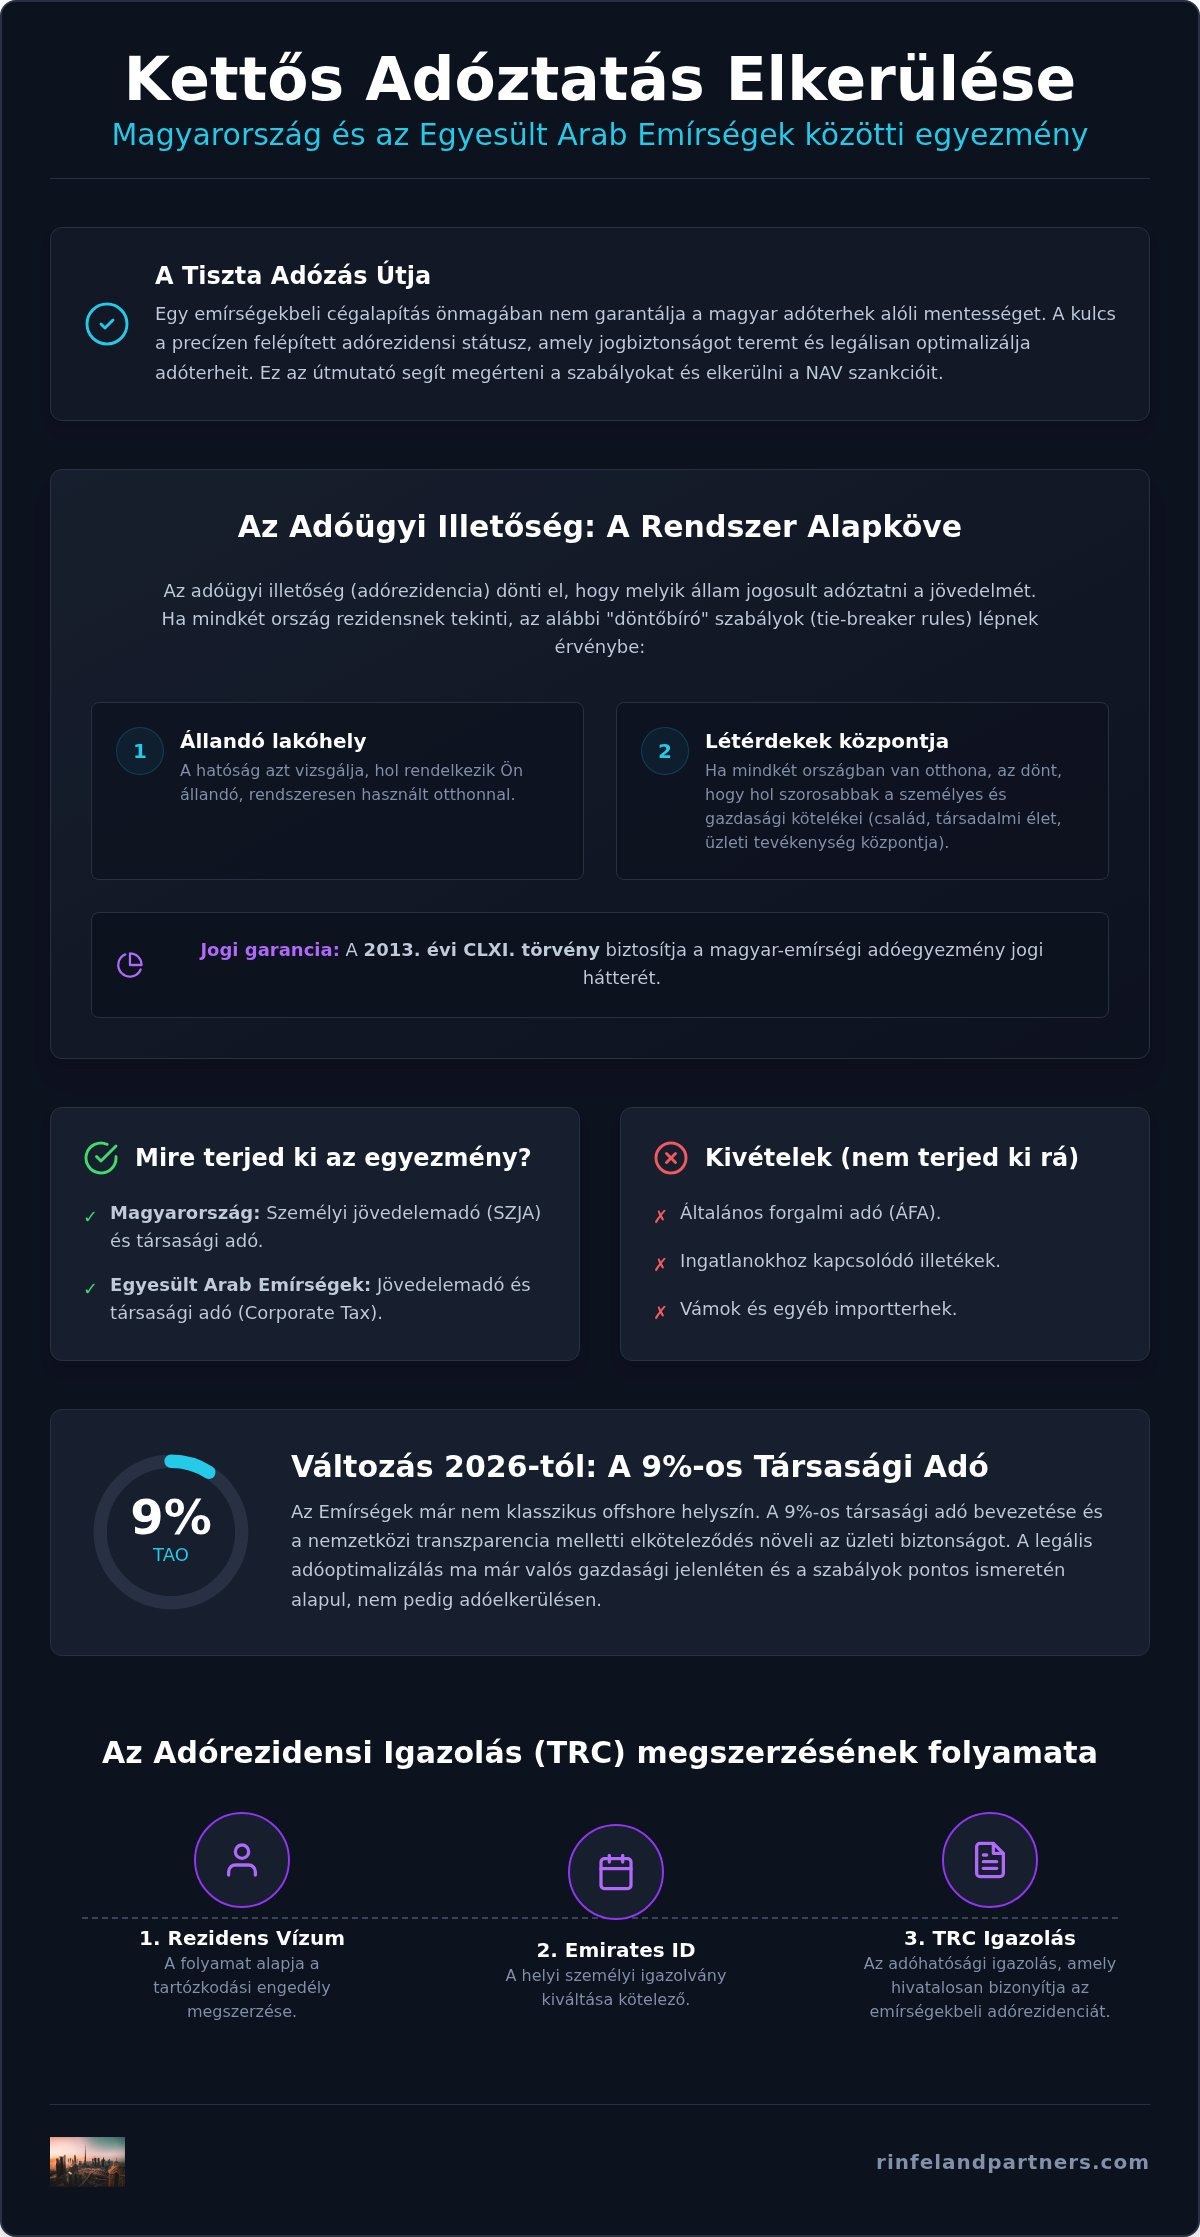
- Megismerheti a 2013. évi CLXI. törvény gyakorlati alkalmazását, amely a jogi garanciát jelenti a magyar magánszemélyek és cégek jövedelmének védelmére az Emírségekben.
- Megtudhatja, hogyan valósítható meg a kettős adóztatás elkerülése emírségek és Magyarország viszonylatában az adórezidensi státusz és a „létérdekek központja” elv precíz kezelésével.
- Tisztánlátást kap az osztalékok, kamatok és jogdíjak utáni adózási szabályokról, hogy elkerülje a szükségtelen forrásadó-levonásokat és a NAV büntetéseket.
- Megérti a 2026-os emírségekbeli 9%-os társasági adó hatásait, valamint a magyar bevallásokban alkalmazandó mentesítési és beszámítási módszerek közötti különbséget.
- Gyakorlati segítséget kap az adórezidensi igazolások beszerzéséhez és egy hosszú távon fenntartható, legális adóoptimalizálási stratégia kialakításához.
Miért kulcsfontosságú a kettős adóztatás elkerülése az Emírségekben?
A kettős adóztatás lényegében azt jelenti, hogy ugyanazt a jövedelmet két különböző állam is megadóztatja. Ez a helyzet leggyakrabban akkor áll elő, ha egy magyar vállalkozó az Emírségekben végez tevékenységet, és mindkét ország igényt tart az adóbevételekre. A profit így gyorsan elolvadhat a határokon átnyúló bürokrácia és a párhuzamos fizetési kötelezettségek miatt. A kettős adóztatás elkerüléséről szóló egyezmény célja pontosan az, hogy ezt a méltánytalan helyzetet feloldja, és világos szabályokat fektessen le arról, melyik államnak van elsődleges adóztatási joga.
A magyar befektetők számára a védelmet a 2013. évi CLXI. törvény biztosítja. Ez a jogszabály hirdette ki a két ország közötti megállapodást, amely stabil alapot ad a nemzetközi terjeszkedéshez. A kettős adóztatás elkerülése emírségek területén folytatott üzleti tevékenység esetén kulcsfontosságú a profit maximalizálásához. A gyakorlatban ez a törvényi háttér jelenti a különbséget a legális adóoptimalizálás és a feleslegesen magas adóterhek között. A profit így Önnél marad, és a vállalkozás fejlesztésére fordítható.
2026-ban már elavult szemlélet az Emírségeket klasszikus offshore helyszínként kezelni. Az ország bevezette a 9%-os társasági adót, és szigorúan követi a nemzetközi átláthatósági normákat. A transzparencia ma már alapkövetelmény. Ez a változás valójában növeli az üzleti biztonságot; a legális struktúrák ma már a valós gazdasági jelenléten alapulnak. A "bennfentes" tudás itt abban rejlik, hogy értjük a rendszer finomhangolását a legújabb szabályozások tükrében.
Milyen adókra terjed ki a magyar-emírségi egyezmény?
Az egyezmény nem minden adónemre vonatkozik, ezért a tervezésnél precíznek kell lennünk. Magyar oldalon elsősorban a személyi jövedelemadót (SZJA) és a társasági adót érinti a szabályozás. Az Emírségekben a jövedelemadóra és a 2026-ban már teljes körűen alkalmazott 9%-os társasági adóra (Corporate Tax) terjed ki a hatálya.
Fontos tisztázni a kivételeket is, amelyekre a megállapodás nem terjed ki:
- Az általános forgalmi adó (ÁFA) nem része az egyezménynek.
- Az ingatlanokhoz kapcsolódó illetékek és helyi adók kívül esnek a hatályán.
- A vámok és egyéb importterhek kezelése külön szabályozás alá tartozik.
Az egyezmény hatályba lépése és alkalmazhatósága
A megállapodást 2013. április 30-án írták alá Dubajban, és 2015. január 1-től vált alkalmazhatóvá a gyakorlatban. Ez a több mint egy évtizedes stabilitás ritka kincs a nemzetközi adójogban. A kettős adóztatás elkerülése emírségek viszonylatában azért különösen aktuális 2026-ban, mert a globális adóügyi szigorítások korában ez az egyezmény biztosítja azt a jogi védőhálót, amely megvédi a legális struktúrákat a NAV szankcióitól. A jogbiztonság itt nem csak egy ígéret, hanem a törvény erejével alátámasztott realitás.
Az adóügyi illetőség: A legfontosabb láncszem a folyamatban
Az adóügyi illetőség meghatározása az alapja minden nemzetközi adótervezésnek. Hiába létezik a két ország közötti megállapodás; ha Ön nem tudja hitelt érdemlően bizonyítani, hogy melyik állam adórezidense, az egyezmény előnyei nem érvényesíthetők. Az egyezmény szerint adórezidens az a személy, aki az adott állam jogszabályai szerint ott adóztatható lakóhelye, tartózkodási helye vagy ügyvezetésének helye alapján. A kettős adóztatás elkerülése emírségek és Magyarország viszonylatában csak akkor válik kézzelfogható előnnyé, ha az illetőség kérdése jogilag támadhatatlan.
Gyakran előfordul, hogy mindkét ország saját rezidensének tekinti az adózót. Ilyenkor lépnek életbe az úgynevezett „tie-breaker” szabályok. A hatóságok először az állandó lakóhelyet vizsgálják. Ha mindkét helyen rendelkezik ilyennel, a létérdekek központja dönt. Ez a szabály nem csupán a bevételek forrását nézi. Figyelembe veszi a családi kötelékeket, a személyes kapcsolatokat és a társadalmi aktivitást is. Az adóhatóságok közötti információcsere ma már rutinszerű; a Egyesült Arab Emírségek Külügyminisztériuma által is megerősített diplomáciai kapcsolatok biztosítják a transzparens jogalkalmazást.
Az adórezidensi státusz megszerzése az Emírségekben
A folyamat a rezidens vízum megszerzésével és az Emirates ID kiváltásával kezdődik, de itt nem ér véget. Az adózási mentességhez elengedhetetlen az adórezidenciát igazoló okirat, a Tax Residency Certificate (TRC) igénylése. Ez a dokumentum a hivatalos bizonyíték a NAV felé, hogy Ön az Emírségek adórendszere alá tartozik. A részletes lépésekről a Dubaji adórezidens státusz megszerzése 2026-ban: Teljes útmutató magyaroknak című cikkünkben olvashat bővebben.
Gyakori hibák az illetőség meghatározásakor
A legveszélyesebb tévhit a „183 napos szabály” kizárólagos alkalmazása. Sokan úgy gondolják, ha az év felénél többet tartózkodnak külföldön, automatikusan mentesülnek a magyar adók alól. Ez tévedés. A NAV a létérdekek központját vizsgálja; ha a családja és az ingatlanvagyona Magyarországon marad, Ön továbbra is magyar adórezidens maradhat. A rezidens vízum önmagában csak tartózkodási jogosultság, nem adóügyi mentőöv. A kettős adóztatás elkerülése emírségek területén végzett munka esetén csak akkor garantált, ha a teljes életvitelét és gazdasági jelenlétét a nemzetközi normákhoz igazítja. A pontos státusz meghatározásához érdemes professzionális adóügyi tanácsadás keretében átvilágítani a jelenlegi helyzetét.
Különböző jövedelemtípusok adózása az egyezmény tükrében
Az adóegyezmény nem egységesen kezeli a bevételeket, hanem jövedelemkategóriákba sorolja azokat. Minden kategóriára más szabályrendszer vonatkozik, ami eldönti, melyik állam tarthat igényt az adóra. Az ingatlanból származó jövedelem esetén a szabályozás szigorú és egyértelmű: mindig az az ország adóztat, ahol az ingatlan fizikailag elhelyezkedik. Ha Ön emírségekbeli rezidensként egy magyarországi lakást ad ki, a bérleti díj után Magyarországon kell megfizetnie a közterheket. Fordított esetben, egy dubaji ingatlan bérbeadásakor a jövedelem kint adózik, az itthoni bevallásban pedig mentesül a terhek alól.
A munkaviszonyból származó jövedelem adózása főszabály szerint ott történik, ahol a munkát ténylegesen végzik. Ha Ön fizikailag az Emírségekben dolgozik egy helyi cég alkalmazottjaként, a fizetése kint adóztatható, ami a gyakorlatban nulla százalékos személyi jövedelemadót jelent. A kettős adóztatás elkerülése emírségek viszonylatában ilyenkor úgy valósul meg, hogy Magyarország lemond az adóztatási jogáról. Fontos azonban a precizitás: ha a munkát távmunkában, magyarországi tartózkodás mellett végzi, az egyezmény nem nyújt mentességet a hazai adóterhek alól.
Vállalkozói profit és telephely (Permanent Establishment)
Egy emírségekbeli cég profitja alapesetben csak kint adózik, kivéve, ha a cégnek Magyarországon telephelye keletkezik. Telephelynek minősülhet egy állandó iroda, de akár egy tartós projekt is. A NAV különös figyelmet fordít az „effektív ügyvezetés helyére”. Ha a stratégiai döntéseket valójában Magyarországról hozzák meg, a hatóság érvelhet amellett, hogy a cég belföldi adóalany. Ezt a kockázatot csak valós gazdasági jelenléttel és a menedzsment folyamatok tudatos, külföldi helyszínre történő szervezésével lehet kivédeni.
Osztalékadó és forrásadó mértéke
Az osztalékok adózása az egyik legfontosabb terület a nemzetközi struktúrákban. Az egyezmény rögzíti a maximális forrásadó-kulcsokat, amelyek 5% vagy 15% lehetnek a részesedés mértékétől függően. A gyakorlatban azonban egy emírségekbeli rezidens számára kifizetett magyar osztalék után nem kell forrásadót fizetni, ha a kifizetés előtt bemutatják az érvényes illetőségigazolást. A kettős adóztatás elkerülése emírségek és Magyarország között így lehetővé teszi, hogy a tőkejövedelmeket a lehető legkisebb veszteséggel mozgassa a határok között. A kamatok és jogdíjak esetében szintén kedvezményes kulcsok alkalmazhatók, ami jelentős megtakarítást jelent a szellemi termékekkel vagy szoftverfejlesztéssel foglalkozó vállalkozásoknak.
Gyakorlati alkalmazás és új kihívások 2026-ban
2026-ra az Egyesült Arab Emírségek adózási környezete alapjaiban alakult át, ami közvetlen hatással van a magyar vállalkozókra is. A legfontosabb változás a 9%-os társasági adó (Corporate Tax) teljes körű bevezetése a 375 000 AED feletti adóköteles jövedelemre. Ez a lépés véget vetett az "abszolút adómentesség" korszakának, de egyben növelte az ország nemzetközi elismertségét is. A kettős adóztatás elkerülése emírségek és Magyarország között most vált igazán fontossá; a korábbi, adómentességre épülő egyszerű modellek helyett precíz elszámolásra van szükség.
A magyar adóbevallások elkészítésekor két alapvető módszer jöhet szóba: a mentesítés (Exemption method) és az adóbeszámítás (Credit method). Az egyezmény szerint a Magyarországon rezidens személyek emírségekbeli jövedelme itthon mentesül az adó alól, ha kint adóztatható. Az OECD globális minimumadó szabályai és a fokozott adatszolgáltatási kötelezettség azonban szigorúbb dokumentációt követel meg. Már nem elég bemondásra hivatkozni a külföldi jövedelemre; a NAV látja a nemzetközi pénzmozgásokat, így a bevallásoknak minden részletében egyezniük kell a kinti könyveléssel.
A 9%-os társasági adó és a magyar bevallás
Amikor az Emírségekben megfizetik a 9%-os társasági adót, azt a magyar társasági adóbevallásban is szerepeltetni kell. Mivel Magyarországon is 9% a társasági adó mértéke, a beszámítási módszer alkalmazásakor a fizetendő adó gyakran nullára fut ki. A technikai lépések során elengedhetetlen a kinti adóhatóság által kiállított igazolások hitelesítése. Az adminisztráció részeként érdemes tisztában lenni a Dubaji áfa regisztráció folyamata: Útmutató magyar vállalkozóknak (2026) részleteivel is, mivel a forgalmi adó és a társasági adó kezelése szorosan összefügg a bevallási ciklusokban.
Bankszámlanyitás és adóügyi átláthatóság
A bankok 2026-ban már szigorúbb ellenőrzési folyamatokat (KYC) alkalmaznak, mint korábban. A számlanyitáshoz és a számla fenntartásához kötelezően kérik az adórezidensi igazolást (TRC). Ez a dokumentum bizonyítja, hogy a cég vagy magánszemély nem csupán egy "postafiók", hanem valós adóalany. A nehézségekről és a sikeres folyamatról a Dubaji cég bankszámlanyitás nehézségei: Miért utasítanak el és hogyan nyerheti meg a bankot bejegyzésünkben olvashat bővebben. A CRS (Common Reporting Standard) keretében az Emírségek és Magyarország automatikusan adatot cserél, így a rejtőzködés ideje lejárt. A biztonságot ma már csak a teljes transzparencia és a professzionális adóügyi tanácsadás garantálja.
Hogyan segít a Rinfel and Partners az adóoptimalizálásban?
A nemzetközi adózás világa 2026-ban már nem engedi meg az improvizációt. A Rinfel and Partners csapata azért dolgozik, hogy a bonyolult jogszabályi háttér ne akadály, hanem ugródeszka legyen az Ön üzleti sikereihez. Nem csupán egy szolgáltató vagyunk a sok közül; stratégiai partnerként támogatjuk ügyfeleinket a tervezéstől a megvalósításig. A kettős adóztatás elkerülése emírségek viszonylatában nálunk egy alapos, személyre szabott adóügyi átvilágítással kezdődik. Megvizsgáljuk a jelenlegi gazdasági érdekeltségeit, és olyan struktúrát tervezünk, amely mindenben megfelel a magyar és az emírségekbeli hatóságok elvárásainak.
Levesszük az adminisztrációs terhet az Ön válláról. Segítünk az adórezidensi igazolások (TRC) beszerzésében, ami a legfontosabb dokumentum a NAV felé történő elszámolás során. Emellett teljes körű cégmenedzsmentet biztosítunk, hogy a vállalkozása folyamatosan megfeleljen a legújabb jogszabályi előírásoknak, legyen szó a 9%-os társasági adóról vagy az adatszolgáltatási kötelezettségekről. A magyar nyelvű szakértői támogatás közvetlenül az Emírségekben érhető el, így a helyszínen, valós időben kezeljük a felmerülő kérdéseket.
Miért válasszon minket stratégiai partnernek?
Helyi ismereteink nem elméleti tudáson, hanem több éves gyakorlati tapasztalaton alapulnak. Dr. Rinfel János vezető partner szakmai irányításával belülről ismerjük a rendszert, és tudjuk, hogyan gondolkodnak a kinti hatóságok és bankok. A transzparens kommunikáció nálunk alapvetés; őszintén beszélünk a kockázatokról, és nem ígérünk lehetetlent. A célunk a tisztánlátás biztosítása, hogy Ön magabiztosan hozhasson üzleti döntéseket. Részletesebb betekintést nyerhet szolgáltatásainkba a Dubaji adótanácsadás magyarul: Adóoptimalizálás és jogi biztonság 2026-ban című bejegyzésünkben.
Lépjen velünk kapcsolatba a biztonságos üzletvitelért
A biztonságérzet a nemzetközi üzletvitel során felbecsülhetetlen. Felmérjük meglévő vagy tervezett struktúráját, és rámutatunk az esetleges adózási csapdákra, mielőtt azok komoly problémát okoznának. A folyamatosan változó nemzetközi jogi környezetben a hosszú távú biztonság csak naprakész tudással garantálható. Ne hagyja, hogy a bizonytalanság hátráltassa a növekedésben. A kettős adóztatás elkerülése emírségek területén végzett tevékenysége esetén akkor a leghatékonyabb, ha profikra bízza a háttérmunkát. Vegye fel velünk a kapcsolatot még ma, és alapozza meg vállalkozása jövőjét egy megbízható mentor segítségével!
Legális biztonság és adóoptimalizálás 2026-ban
A nemzetközi adózás világa folyamatosan változik, de a magyar-emírségi egyezmény stabil alapot ad a tudatos befektetőknek. A kettős adóztatás elkerülése emírségek területén ma már nem a rejtőzködésről, hanem a precíz jogalkalmazásról és a valós gazdasági jelenlétről szól. A legfontosabb, hogy az adórezidensi státuszát és a 9%-os társasági adó elszámolását sziklaszilárd dokumentációval támassza alá az adóhatóság felé. Dr. Rinfel János nemzetközi jogi tapasztalata és csapatunk helyszíni, magyar nyelvű ügyintézése garantálja, hogy Önnek ne kelljen tartania a NAV szankcióitól. Személyre szabott adóoptimalizálási stratégiáinkkal levesszük az adminisztrációs terhet a válláról, így Ön végre az üzleti növekedésre koncentrálhat. Ne hagyja a véletlenre nemzetközi sikereit; válasszon olyan stratégiai partnert, aki belülről ismeri a rendszert, és nem elméleti tanácsokat, hanem gyakorlati megoldásokat kínál. A tiszta kép és a jogbiztonság elérhető távolságba került.
Kérjen szakértői adóügyi konzultációt a Rinfel and Partners csapatától!
Gyakran Ismételt Kérdések
Mikor kell Magyarországon adóznom az emírségekbeli cégem jövedelme után?
Magyarországon akkor keletkezik adófizetési kötelezettsége, ha Ön magyar adórezidens marad, és a cég tényleges ügyvezetési helye Magyarországon van. A kettős adóztatás elkerülése emírségek és Magyarország között csak akkor érvényesíthető, ha a cég nem minősül belföldi illetőségűnek a NAV szemében. Ha a vállalkozás döntéseit itthonról hozzák meg, a hatóság magyar társasági adót vethet ki a teljes profitra. A valós gazdasági jelenlét és a precíz rezidensi státusz ezért a biztonságos működés alapfeltétele.
Van-e még 0%-os adózás az Emírségekben 2026-ban?
Igen, a 0%-os társasági adókulcs továbbra is érvényes az Emírségekben a 375 000 AED alatti éves adóköteles jövedelemre. Az e küszöb feletti profitra 2026-ban már egységesen 9% adót kell fizetni minden érintett vállalkozásnak. Bizonyos szabadkereskedelmi zónákban továbbra is elérhető a teljes adómentesség a meghatározott típusú, úgynevezett "Qualifying Income" bevételek után. A mentesség feltételeit a helyi hatóságok szigorúan ellenőrzik, így a pontos könyvelés és a jogszabályi megfelelés elengedhetetlen a kedvezmények megőrzéséhez.
Hogyan igazolhatom a NAV felé, hogy az Emírségekben vagyok adórezidens?
A NAV felé kizárólag a kinti adóhatóság által kiállított hivatalos adórezidensi igazolással, a Tax Residency Certificate (TRC) dokumentummal bizonyíthatja illetőségét. Sokan elkövetik azt a hibát, hogy a rezidens vízumot vagy az Emirates ID-t tekintik bizonyítéknak, de ezek csak tartózkodási jogosultságot igazolnak. A TRC beszerzéséhez igazolnia kell a kinti lakhatást és a minimális tartózkodási időt. Ez a dokumentum a jogi garanciája annak, hogy Magyarországon mentesüljön a globális jövedelme utáni adózás alól.
Az egyezmény automatikusan megvéd a kettős adóztatástól?
Nem, az egyezmény nem nyújt automatikus védelmet, a kedvezményeket az adózónak kell aktívan igényelnie az adóbevallásaiban. A kettős adóztatás elkerülése emírségek viszonylatában egy jogi keretrendszer, amelynek érvényesítéséhez be kell mutatni a megfelelő igazolásokat a hatóságoknak. Ha Ön nem jelzi a NAV felé a mentességre való jogosultságát, vagy nem rendelkezik érvényes TRC-vel, a hivatal a magyar szabályok szerint veti ki az adót. A valódi jogbiztonsághoz tehát tudatos adminisztráció és szakértői támogatás szükséges.
Kell-e adót fizetnem az Emírségekben vásárolt ingatlanom bérleti díja után Magyarországon?
Nem, az Emírségekben található ingatlan bérleti díja után nem kell Magyarországon adót fizetnie, mivel az ilyen jövedelem az ingatlan fekvése szerinti országban adóztatható. Az egyezmény értelmében Magyarország mentesíti ezt a jövedelmet az adó alól. Ugyanakkor ezt a bevételt tájékoztató jelleggel szerepeltetni kell a magyar adóbevallásban, mert befolyásolhatja az egyéb, itthon adóköteles jövedelmekre vonatkozó adókulcsot. A pontos bevallás elkerülhetővé teszi a NAV későbbi kérdéseit és az esetleges ellenőrzéseket.
Mi történik, ha nincs adórezidensi igazolásom, de kint élek?
Ha nem rendelkezik adórezidensi igazolással, a magyar adóhatóság továbbra is belföldi illetőségűnek tekintheti Önt, és megadóztathatja a világon bárhol megszerzett jövedelmét. A puszta külföldi tartózkodás nem elegendő a magyar adókötelezettség megszűnéséhez. Ilyenkor a NAV vizsgálja a létérdekek központját, például a magyarországi ingatlant vagy a családi kapcsolatokat. Igazolás hiányában komoly adóbírsággal és késedelmi pótlékkal kell számolnia, ha a külföldi jövedelmét nem vallja be megfelelően itthon.
Beszámítható-e az Emírségekben fizetett 9%-os társasági adó a magyar adóba?
Igen, a kint megfizetett 9%-os adó beszámítható a magyar adóba, de a mentesítési módszer alkalmazása esetén ez a jövedelem itthon adómentessé válik. A 2026-os szabályok szerint a kettős adóztatás elkerülése emírségek és Magyarország között leggyakrabban mentesítéssel valósul meg a magánszemélyek és cégek esetében. Ez azt jelenti, hogy ha a jövedelem az Emírségekben adóztatható, Magyarország lemond az adóztatás jogáról. A beszámítás technikai részleteit a bevallás megfelelő sorában kell rögzíteni a hiteles igazolások alapján.
Hogyan érinti az egyezmény az osztalékfelvételt?
Az egyezmény jelentősen kedvezőbbé teszi az osztalékfelvételt, mivel korlátozza a forrásország által levonható adó mértékét, gyakran 0% vagy 5% körüli szintre. Ha Ön emírségekbeli rezidensként vesz fel osztalékot egy magyar cégből, a kifizetés előtt bemutatott igazolással elkerülheti a 15%-os magyar forrásadó levonását. Fordított esetben, ha kinti cégből vesz fel osztalékot, az az Emírségekben 0% adóval terhelt, Magyarországon pedig az egyezmény alapján mentesülhet a további terhek alól a megfelelő dokumentáció birtokában.


